
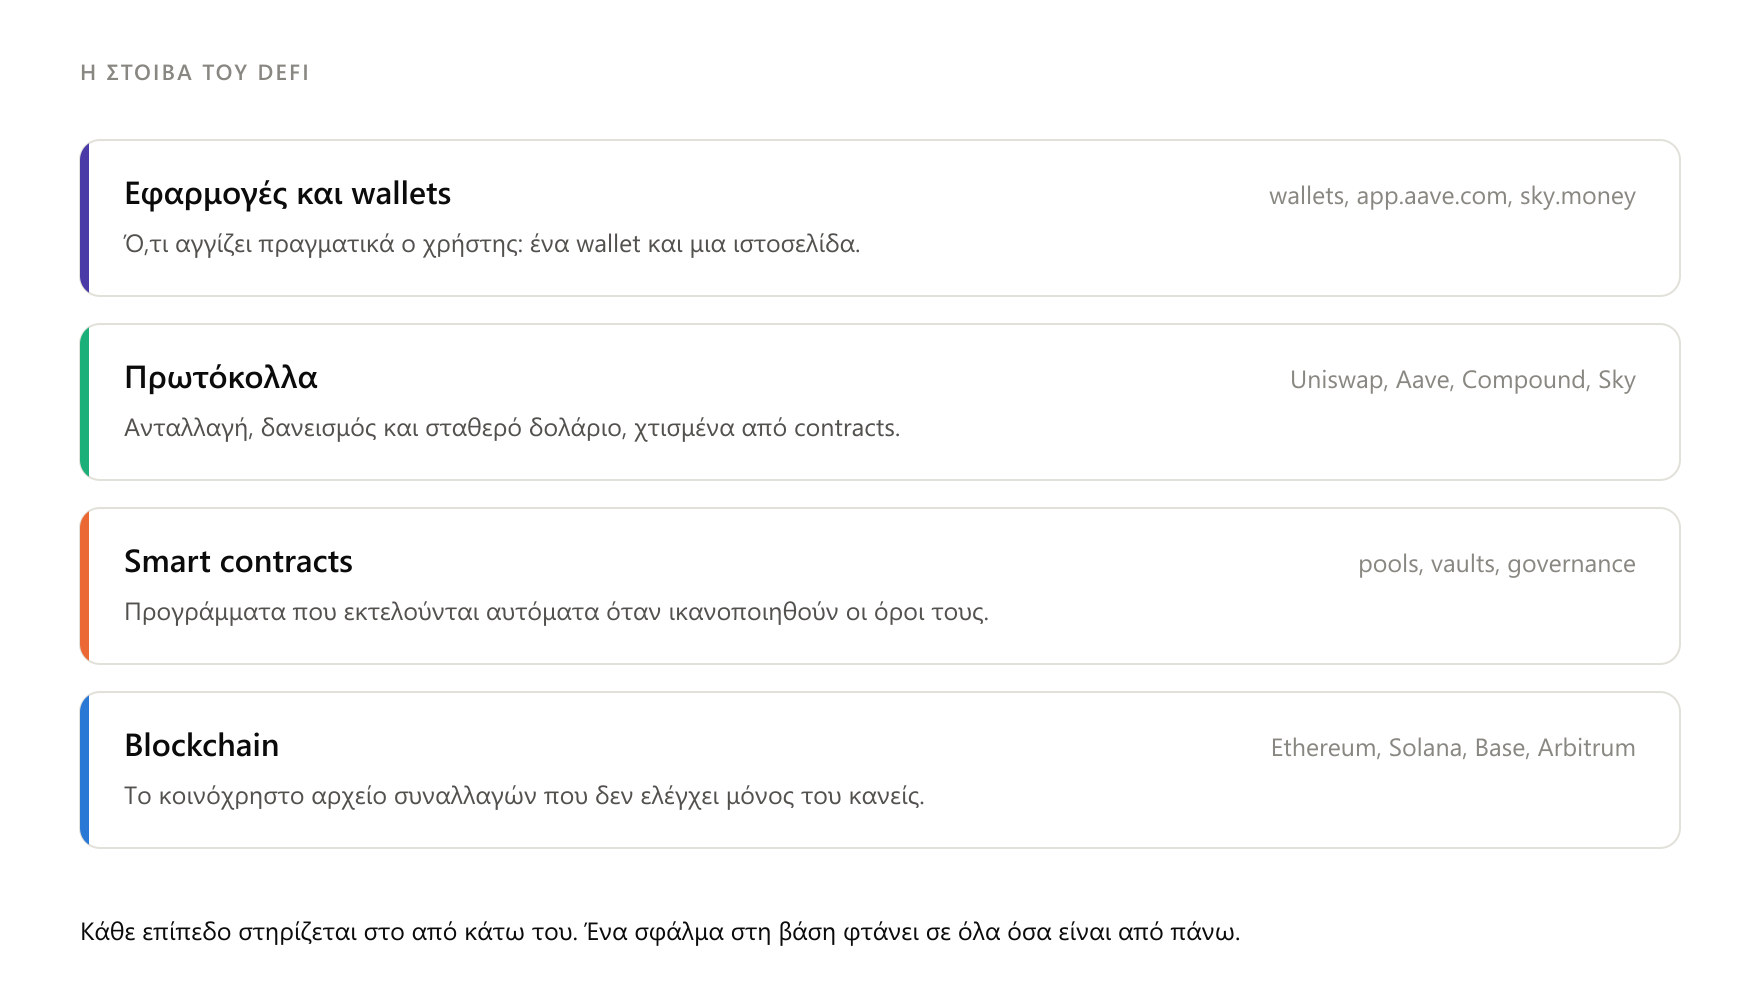
Το DeFi (decentralized finance, αποκεντρωμένη χρηματοδότηση) είναι ένα σύνολο χρηματοοικονομικών υπηρεσιών, όπως ανταλλαγή, δανεισμός και αποταμίευση, που λειτουργούν πάνω σε δημόσια blockchain (κοινόχρηστα ψηφιακά αρχεία συναλλαγών που δεν ελέγχει μόνος του κανείς) μέσω smart contracts (έξυπνα συμβόλαια: προγράμματα που εκτελούνται αυτόματα όταν ικανοποιηθούν προκαθορισμένοι όροι), αντί για τράπεζες και μεσάζοντες [1].
Δεν χρειάζεσαι λογαριασμό ούτε έγκριση. Αρκεί ένα wallet (ψηφιακό πορτοφόλι που κρατά τα κλειδιά σου) και σύνδεση στο διαδίκτυο [1].
Το πρόβλημα που επιχειρεί να λύσει είναι πολύ παλιό: πώς συναλλάσσονται δύο άγνωστοι χωρίς να εμπιστεύεται ο ένας τον άλλον. Στο παραδοσιακό σύστημα αυτή τη δουλειά την κάνουν τράπεζες, χρηματιστήρια και δικαστήρια. Στο DeFi την κάνει κώδικας, και από εκεί πηγάζουν τόσο τα πλεονεκτήματα όσο και οι κίνδυνοί του.
Στο άρθρο θα δεις από πού ήρθε η ιδέα, πώς δουλεύουν στην πράξη η ανταλλαγή και ο δανεισμός, ποιος ελέγχει πραγματικά τα πρωτόκολλα και τι έχει πάει στραβά μέχρι σήμερα. Το κείμενο είναι ενημερωτικό και δεν αποτελεί επενδυτική συμβουλή.
Το πρόβλημα: συναλλαγή χωρίς κάποιον στη μέση
Σε κάθε χρηματοοικονομική συναλλαγή υπάρχει ένα κενό εμπιστοσύνης. Αν ανταλλάσσεις κάτι με κάποιον, ποιος στέλνει πρώτος; Αν δανείζεις, τι γίνεται αν ο άλλος εξαφανιστεί; Για να καλυφθεί αυτό το κενό, το χρηματοπιστωτικό σύστημα γέμισε μεσάζοντες. Υπάρχουν θεματοφύλακες που φυλάνε τα κεφάλαια, κεντρικά γραφεία συμψηφισμού (clearinghouses) που εκκαθαρίζουν τις συναλλαγές και μεσεγγυούχοι που κρατούν τα χρήματα μέχρι να εκπληρωθούν οι όροι [2].
Στο DeFi αυτούς τους ρόλους τους αναλαμβάνουν smart contracts. Κατά τον Fabian Schär, καθηγητή στο Πανεπιστήμιο της Βασιλείας, τα contracts χρησιμοποιούνται εδώ κυρίως για δύο δουλειές. Η πρώτη είναι να ανταλλάσσονται δύο περιουσιακά στοιχεία ταυτόχρονα και αδιαχώριστα: ή γίνονται και οι δύο μεταφορές ή καμία. Η δεύτερη είναι να κρατούν εξασφαλίσεις σε κάτι σαν λογαριασμό μεσεγγύησης, που ελευθερώνεται μόνο όταν ικανοποιηθούν οι όροι [2].
Το δύσκολο κομμάτι δεν είναι η ανταλλαγή αλλά ο δανεισμός. Μια τράπεζα δανείζει επειδή ξέρει ποιος είσαι και μπορεί να σε κυνηγήσει νομικά. Σε ένα blockchain ο δανειολήπτης είναι απλώς μια διεύθυνση. Η Τράπεζα Διεθνών Διακανονισμών (BIS) σημειώνει ότι, ακριβώς επειδή οι δανειολήπτες είναι ανώνυμοι, στον δανεισμό του DeFi κυριαρχεί η υπερεξασφάλιση: δανείζεσαι λιγότερα από όσα έχεις βάλει ως εγγύηση [3]. Επειδή επίσης δεν υπάρχει κεντρικός αντισυμβαλλόμενος, δεν υπάρχει κανείς να παγώσει έναν λογαριασμό ή να ακυρώσει ένα λάθος [1].
Από πού ήρθε η ιδέα
Ο αυτόματος πωλητής του 1996
Το 1996 ο επιστήμονας υπολογιστών Nick Szabo δημοσίευσε στο περιοδικό Extropy (τεύχος 16) το άρθρο «Smart Contracts: Building Blocks for Digital Markets». Το κείμενο που κυκλοφορεί σήμερα στο διαδίκτυο είναι, όπως δηλώνει ο ίδιος, μερική αναθεώρηση εκείνου του άρθρου [4]. Εκεί όριζε το smart contract ως σύνολο υποσχέσεων σε ψηφιακή μορφή. Ως πρόγονό του έδινε τον αυτόματο πωλητή, που τον αποκαλούσε «the primitive ancestor of smart contracts»: ρίχνεις κέρματα και το μηχάνημα δίνει προϊόν και ρέστα, χωρίς υπάλληλο [4].
Ο Szabo έφτασε και πιο κοντά στο σημερινό DeFi. Περιέγραψε ένα «έξυπνο ενέχυρο» για αυτοκίνητο αγορασμένο με δάνειο: αν ο οφειλέτης σταματήσει να πληρώνει, ο κώδικας επιστρέφει αυτόματα τον έλεγχο των κλειδιών στην τράπεζα. Σημείωνε επίσης ότι καμία συνετή τράπεζα δεν δανείζει χωρίς εξασφάλιση που καλύπτει το δάνειο [4]. Η ιδέα προηγείται του crypto: το Bitcoin εμφανίστηκε το 2009 [5].
Ethereum: ένα blockchain που τρέχει προγράμματα
Το Bitcoin μπορούσε να μεταφέρει αξία, όχι όμως να εκτελεί σύνθετα προγράμματα. Τη λευκή βίβλο του Ethereum, που πρότεινε ένα blockchain με ενσωματωμένη γλώσσα προγραμματισμού για τη δημιουργία «συμβολαίων», τη δημοσίευσε ο Vitalik Buterin το 2014 [6]. Το δίκτυο ξεκίνησε στις 30 Ιουλίου 2015 [7]. Η BIS το θεωρεί καθοριστικό ορόσημο: η δυνατότητα για smart contracts ήταν αυτή που πυροδότησε το οικοσύστημα του DeFi [5].
Μια ανταλλαγή χωρίς βιβλίο εντολών
Στις 6 Ιουλίου 2017 ο Hayden Adams απολύθηκε από τη δουλειά του ως μηχανολόγος στη Siemens. Ένας φίλος του, που δούλευε τότε στο Ethereum Foundation, τον έπεισε να μάθει να γράφει smart contracts. Για εξάσκηση, ο Adams υλοποίησε έναν «αυτόματο διαμορφωτή αγοράς» όπως τον είχε περιγράψει δημόσια ο Vitalik Buterin [8].
Ο ίδιος ο Adams γράφει ότι την ιδέα την είχε πρώτος ο Alan Lu της Gnosis. Ο Martin Koppelmann, επίσης της Gnosis, τη μετέφερε στον Buterin. Το όνομα «Uniswap» το πρότεινε ο Buterin, αντί για το «Unipeg» που σκόπευε να χρησιμοποιήσει ο Adams [8].
Το έργο χρηματοδοτήθηκε με επιχορήγηση του Ethereum Foundation, και τα contracts του πέρασαν από τυπική επαλήθευση (formal verification) από την εταιρεία Runtime Verification. Στις 2 Νοεμβρίου 2018, την τελευταία μέρα του συνεδρίου Devcon 4 στην Πράγα, το Uniswap ανέβηκε στο κύριο δίκτυο του Ethereum. Τη μέρα της κυκλοφορίας είχε ρευστότητα περίπου 30.000 δολαρίων από έναν μόνο πάροχο, μοιρασμένη σε τρία tokens [8].
Ένα όνομα σε ένα chat
Ο όρος «DeFi» γεννήθηκε τον Αύγουστο του 2018 σε μια συζήτηση στο Telegram. Συμμετείχαν, μεταξύ άλλων, ο Inje Yeo της Set Protocol, ο Blake Henderson της 0x και ο Brendan Forster της Dharma [9][10]. Υπήρχαν και άλλες προτάσεις, όπως «Open Horizon», «Lattice Network» και «Open Financial Protocols». Στον Henderson άρεσε το «DeFi» επειδή ακουγόταν σαν το αγγλικό «defy», δηλαδή «αψηφώ» [10]. Ο Yeo, σε συνέντευξη του Ιουνίου 2019, αυτοσυστήνεται ως «the one who coined the word DeFi» [9].
Το καλοκαίρι του 2020
Η πρώτη έκδοση του πρωτοκόλλου δανεισμού Aave λειτούργησε στο Ethereum στις 8 Ιανουαρίου 2020 [11]. Λίγους μήνες αργότερα, στις 15 Ιουνίου 2020, το Compound άρχισε να μοιράζει στους χρήστες του το token (ψηφιακή μονάδα που εκδίδεται πάνω σε ένα blockchain) governance (διακυβέρνησης) COMP. Μοιραζόταν περίπου 2.880 COMP την ημέρα σε οκτώ αγορές, και το 42% της συνολικής προσφοράς των 10 εκατ. COMP θα κατέληγε στους χρήστες μέσα σε τέσσερα χρόνια [12]. Πέντε μέρες αργότερα το Compound ξεπέρασε το MakerDAO σε κεφάλαια κλειδωμένα στα contracts του: περίπου 500 έναντι 486 εκατ. δολαρίων κατά το DeFi Pulse [13]. Τέτοιες ανταμοιβές σε tokens είχε ξεκινήσει νωρίτερα, στις 29 Μαΐου, και το Balancer [14].
Το 2021 το φαινόμενο είχε πια ακαδημαϊκό ορισμό. Ο Schär το περιέγραψε, σε δημοσίευση της Ομοσπονδιακής Τράπεζας του Σεντ Λούις, ως εναλλακτική χρηματοοικονομική υποδομή που αναπαράγει υπάρχουσες υπηρεσίες με πιο ανοιχτό, διαλειτουργικό και διαφανή τρόπο [15].
Η Μαύρη Πέμπτη: όταν η μηχανή δούλεψε όπως ήταν φτιαγμένη
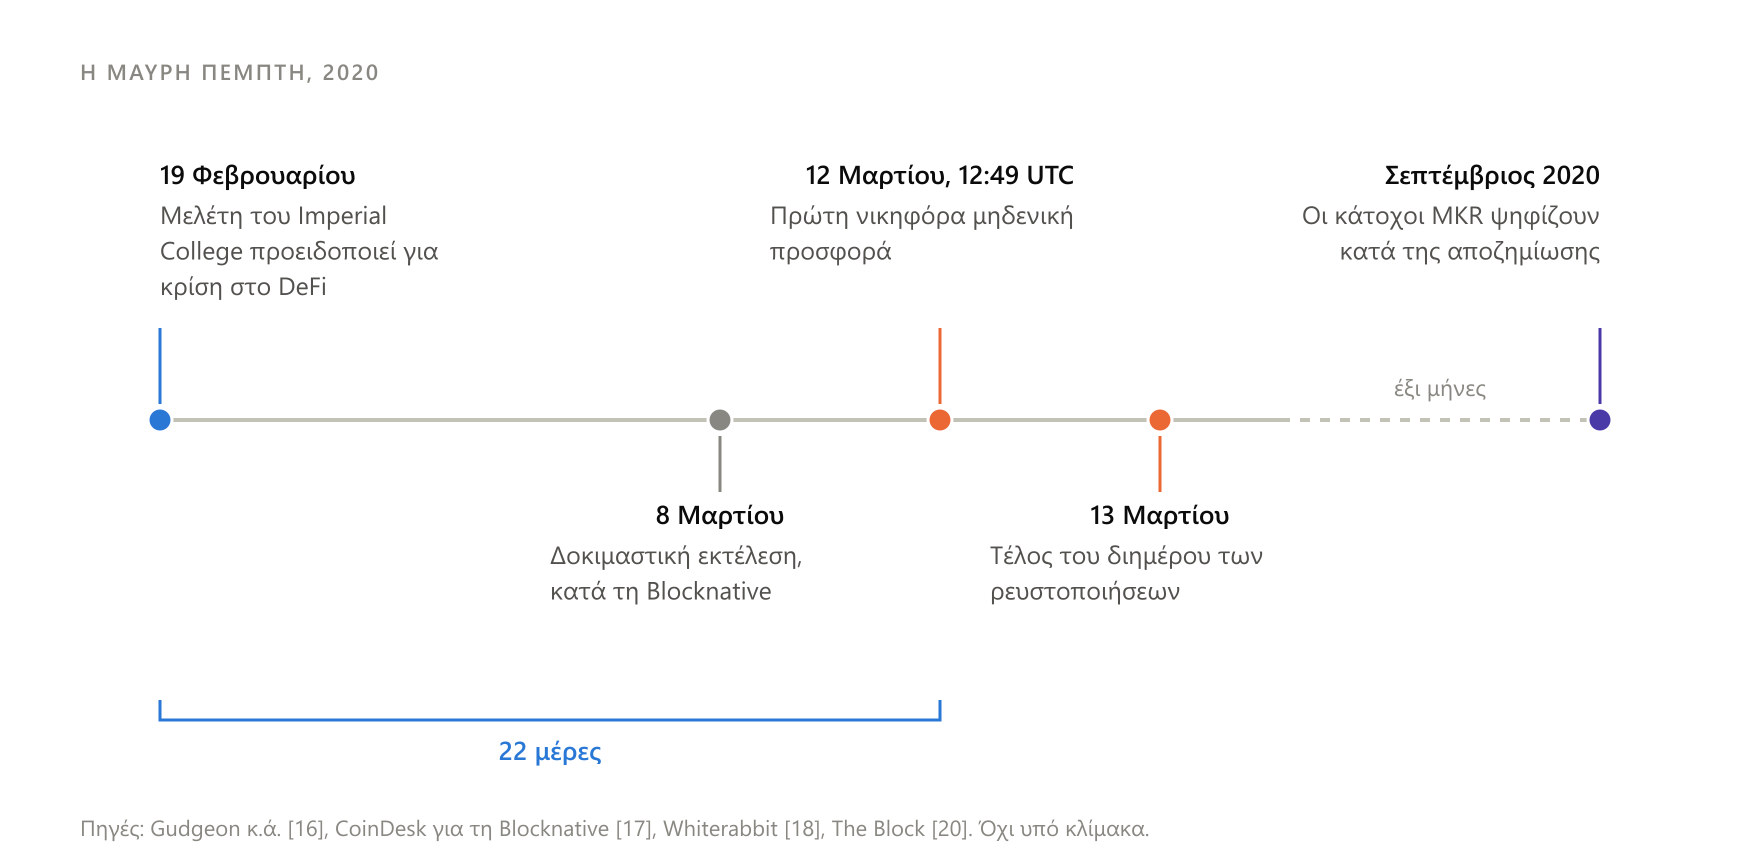
Στις 19 Φεβρουαρίου 2020 πέντε ερευνητές του Imperial College London (Lewis Gudgeon, Daniel Perez, Dominik Harz, Benjamin Livshits και Arthur Gervais) δημοσίευσαν στο arXiv μια μελέτη με τίτλο «The Decentralized Financial Crisis» [16]. Η περίληψη, όπως αναθεωρήθηκε τον Ιούνιο του 2020, προειδοποιεί ότι το DeFi κινδυνεύει από «the very sort of financial meltdown it is supposed to be preventing» [16].
Οι συγγραφείς έδειχναν δύο πράγματα. Το πρώτο ήταν μια επίθεση στο governance του MakerDAO με χρήση flash loans σε δύο μόνο συναλλαγές, που θα επέτρεπε την κλοπή εξασφαλίσεων αξίας 0,5 δισ. δολαρίων. Γράφουν ότι περίπου δύο εβδομάδες αφού ενημέρωσαν το Maker, εκείνο άλλαξε τις παραμέτρους του. Το δεύτερο ήταν μια άσκηση αντοχής: ένα πρωτόκολλο δανεισμού με χρέος 400 εκατ. δολαρίων θα μπορούσε να γίνει υποεξασφαλισμένο μέσα σε 19 ημέρες αν στέρευε η ρευστότητα [16].
Τρεις εβδομάδες αργότερα, το MakerDAO δέχτηκε τη μεγαλύτερη δοκιμασία του. Ο μηχανισμός του λειτουργούσε ως εξής. Οι χρήστες κλείδωναν ETH ως εξασφάλιση και έπαιρναν το stablecoin DAI ως δάνειο. Για το ETH η ελάχιστη εξασφάλιση ήταν 150%. Όταν η αξία της εξασφάλισης έπεφτε κάτω από αυτό το όριο, ακολουθούσε ρευστοποίηση: bots που ονομάζονται keepers («φύλακες») έκαναν προσφορές σε DAI για να αγοράσουν την εξασφάλιση σε δημοπρασίες που διαρκούσαν 10 λεπτά [17].
Στις 12 Μαρτίου 2020 η τιμή του ETH έπεσε σχεδόν 100 δολάρια από τα 193 [17]. Το δίκτυο του Ethereum μπλόκαρε από συναλλαγές. Κάθε συναλλαγή περιμένει πρώτα στο mempool (χώρος αναμονής συναλλαγών πριν μπουν σε μπλοκ) και πληρώνει gas (τέλος συναλλαγής του δικτύου) για να μπει στο επόμενο μπλοκ. Όσο αυξανόταν η κίνηση, το gas ανέβαινε απότομα [17].
Το Maker Foundation, στην ανάλυσή του τον Απρίλιο του 2020, απέδωσε τις καθυστερήσεις και τις αποτυχίες συναλλαγών στη συμφόρηση του δικτύου και στο υψηλό gas [17]. Η αρχική ανάρτηση δεν είναι πια διαθέσιμη στη διεύθυνσή της: όταν ελέγξαμε στις 3 Οκτωβρίου 2026, η διεύθυνση ανακατεύθυνε στην αρχική σελίδα του sky.money [21].
Σε αυτές τις συνθήκες, κάποιος δοκίμασε κάτι απλό: προσφορά μηδέν. Η πρώτη νικηφόρα μηδενική προσφορά καταγράφηκε στις 12 Μαρτίου στις 12:49 UTC [18]. Αν δεν προλάβαινε να μπει άλλη προσφορά πριν λήξει ο χρόνος, ο πλειοδότης έπαιρνε το ETH δωρεάν.
Η εταιρεία ανάλυσης Whiterabbit μέτρησε στο blockchain τα αποτελέσματα του διημέρου 12 και 13 Μαρτίου. Από τις 3.994 ρευστοποιήσεις, οι 1.462 (36,6%) έγιναν με έκπτωση 100%. Τέσσερις διευθύνσεις κέρδισαν συνολικά 62.892,93 ETH, και η αξία που αποσπάστηκε έφτασε τα 8,32 εκατ. δολάρια. Το μεγαλύτερο vault (λογαριασμός εξασφάλισης) έχασε περίπου 35.000 ETH [18].
Τον Ιούλιο του 2020 η εταιρεία Blocknative, που καταγράφει δεδομένα mempool, δημοσίευσε μια εξήγηση. Κατά τη Blocknative, ο mempool είχε γεμίσει σκόπιμα με συναλλαγές πολύ χαμηλού gas, τις οποίες ονόμασε «Hammerbots». Κάθε διεύθυνση στο Ethereum στέλνει συναλλαγές με αύξοντα αριθμό, το nonce, και μια συναλλαγή δεν μπορεί να μπει σε μπλοκ αν δεν έχει μπει η προηγούμενη. Ο ανοιχτός κώδικας keeper του Maker δεν έλεγχε αν οι συναλλαγές του είχαν κολλήσει, οπότε οι κανονικές προσφορές έμεναν πίσω ενώ οι μηδενικές περνούσαν [17]. Η Blocknative ισχυρίστηκε επίσης ότι εντόπισε δοκιμαστική εκτέλεση του μηχανισμού στις 8 Μαρτίου [17].
Το έλλειμμα που άφησε το επεισόδιο στο σύστημα δεν έχει μία μέτρηση. Η Whiterabbit το υπολογίζει σε 5,67 εκατ. DAI ακάλυπτου χρέους [18]. Το The Block γράφει για «κακό χρέος» περίπου 4 εκατ. δολαρίων [20]. Το Cointelegraph αναφέρει συνολικές απώλειες 6,65 εκατ. DAI [19].
Η κοινότητα του Maker απέρριψε το ενδεχόμενο έκτακτου τερματισμού του συστήματος. Αντί γι' αυτό, προχώρησε σε δημοπρασία χρέους: νέα MKR (το token governance του Maker) πωλήθηκαν έναντι DAI για να καλυφθεί το έλλειμμα, και αυτό αραίωσε τους υπάρχοντες κατόχους [18].
Το μέγιστο μέγεθος παρτίδας στις δημοπρασίες ανέβηκε από 50 σε 500 ETH και οι γύροι επιμηκύνθηκαν. Η αλλαγή όμως καθυστέρησε μία μέρα εξαιτίας του GSM, ενός μηχανισμού που βάζει υποχρεωτική αναμονή ανάμεσα στην ψήφιση μιας αλλαγής και την εφαρμογή της. Κατά τη Whiterabbit, ο μηχανισμός αυτός είχε ενεργοποιηθεί τρεις εβδομάδες νωρίτερα [18]. Αργότερα οι δημοπρασίες επεκτάθηκαν στις έξι ώρες [17]. Τον Σεπτέμβριο του 2020 οι κάτοχοι MKR αποφάσισαν με ψηφοφορία να μην αποζημιωθούν οι κάτοχοι vaults που ρευστοποιήθηκαν [20].
Αυτά δείχνουν τα έγγραφα. Ό,τι ακολουθεί είναι δική μας ανάγνωση.
Η Μαύρη Πέμπτη δεν ήταν «hack» με τη συνηθισμένη έννοια. Ο κώδικας έκανε ακριβώς ό,τι γράφτηκε να κάνει. Το λάθος βρισκόταν σε μια σιωπηρή υπόθεση: ότι το δίκτυο θα λειτουργεί κανονικά τη στιγμή που χρειάζεται περισσότερο.
Υπάρχει και μια χρονική σύμπτωση που αξίζει να σημειωθεί. Οι ερευνητές του Imperial γράφουν ότι το Maker άλλαξε παραμέτρους governance περίπου δύο εβδομάδες μετά την ενημέρωσή τους στις αρχές Φεβρουαρίου. Η Whiterabbit γράφει ότι ο μηχανισμός καθυστέρησης GSM ενεργοποιήθηκε περίπου τρεις εβδομάδες πριν από τις 14 Μαρτίου. Κανένα έγγραφο δεν συνδέει ρητά τα δύο. Αν όμως συνδέονται, τότε μια άμυνα απέναντι σε μία επίθεση επιβράδυνε την αντίδραση σε μια άλλη.
Η Blocknative πάντως δηλώνει ότι δεν έχει στοιχεία πως οι επιτιθέμενοι έκαναν κάτι παραπάνω από το να εκμεταλλευτούν την ευκαιρία. Αν η ίδια η πτώση της τιμής ήταν οργανωμένη παραμένει άγνωστο [17].
Η άποψή μας στα CRYPTONEA 24 είναι ότι η ιστορία αυτή δείχνει κάτι που τα διαφημιστικά κείμενα παραλείπουν. Ακόμη και ένα «αυτόνομο» σύστημα χρειάστηκε ανθρώπους, ψηφοφορίες και αποφάσεις μέσα σε λίγες ώρες για να συνεχίσει να λειτουργεί.
Πώς λειτουργεί: τρεις αυτόματοι πωλητές που μιλούν μεταξύ τους
Η αναλογία του Szabo αντέχει ακόμη. Φαντάσου το DeFi ως μια σειρά από αυτόματους πωλητές σε ένα δημόσιο σημείο. Ο καθένας κάνει μία δουλειά, δεν έχει υπάλληλο, και όποιος θέλει μπορεί να ανοίξει το καπάκι και να διαβάσει πώς δουλεύει. Κάθε πωλητής μπορεί επίσης να ταΐσει τον διπλανό του.
Ο πωλητής ανταλλαγών
Ένα DEX (decentralized exchange, αποκεντρωμένο ανταλλακτήριο) σαν το Uniswap δεν ταιριάζει αγοραστές με πωλητές όπως ένα χρηματιστήριο. Αντί για βιβλίο εντολών χρησιμοποιεί ένα AMM (automated market maker, αυτόματο διαμορφωτή αγοράς): ένα pool ρευστότητας όπου οι χρήστες έχουν καταθέσει δύο tokens και από όπου κάθε συναλλασσόμενος παίρνει το ένα δίνοντας το άλλο [1].
Όσοι καταθέτουν σε αυτά τα pools ονομάζονται πάροχοι ρευστότητας (liquidity providers, LP) και παίρνουν μερίδιο από τα τέλη. Η Uniswap Labs το περιγράφει ακριβώς με την ίδια εικόνα: είναι σαν να γεμίζεις έναν αυτόματο πωλητή και να κερδίζεις κάθε φορά που κάποιος παίρνει ένα σνακ [22].
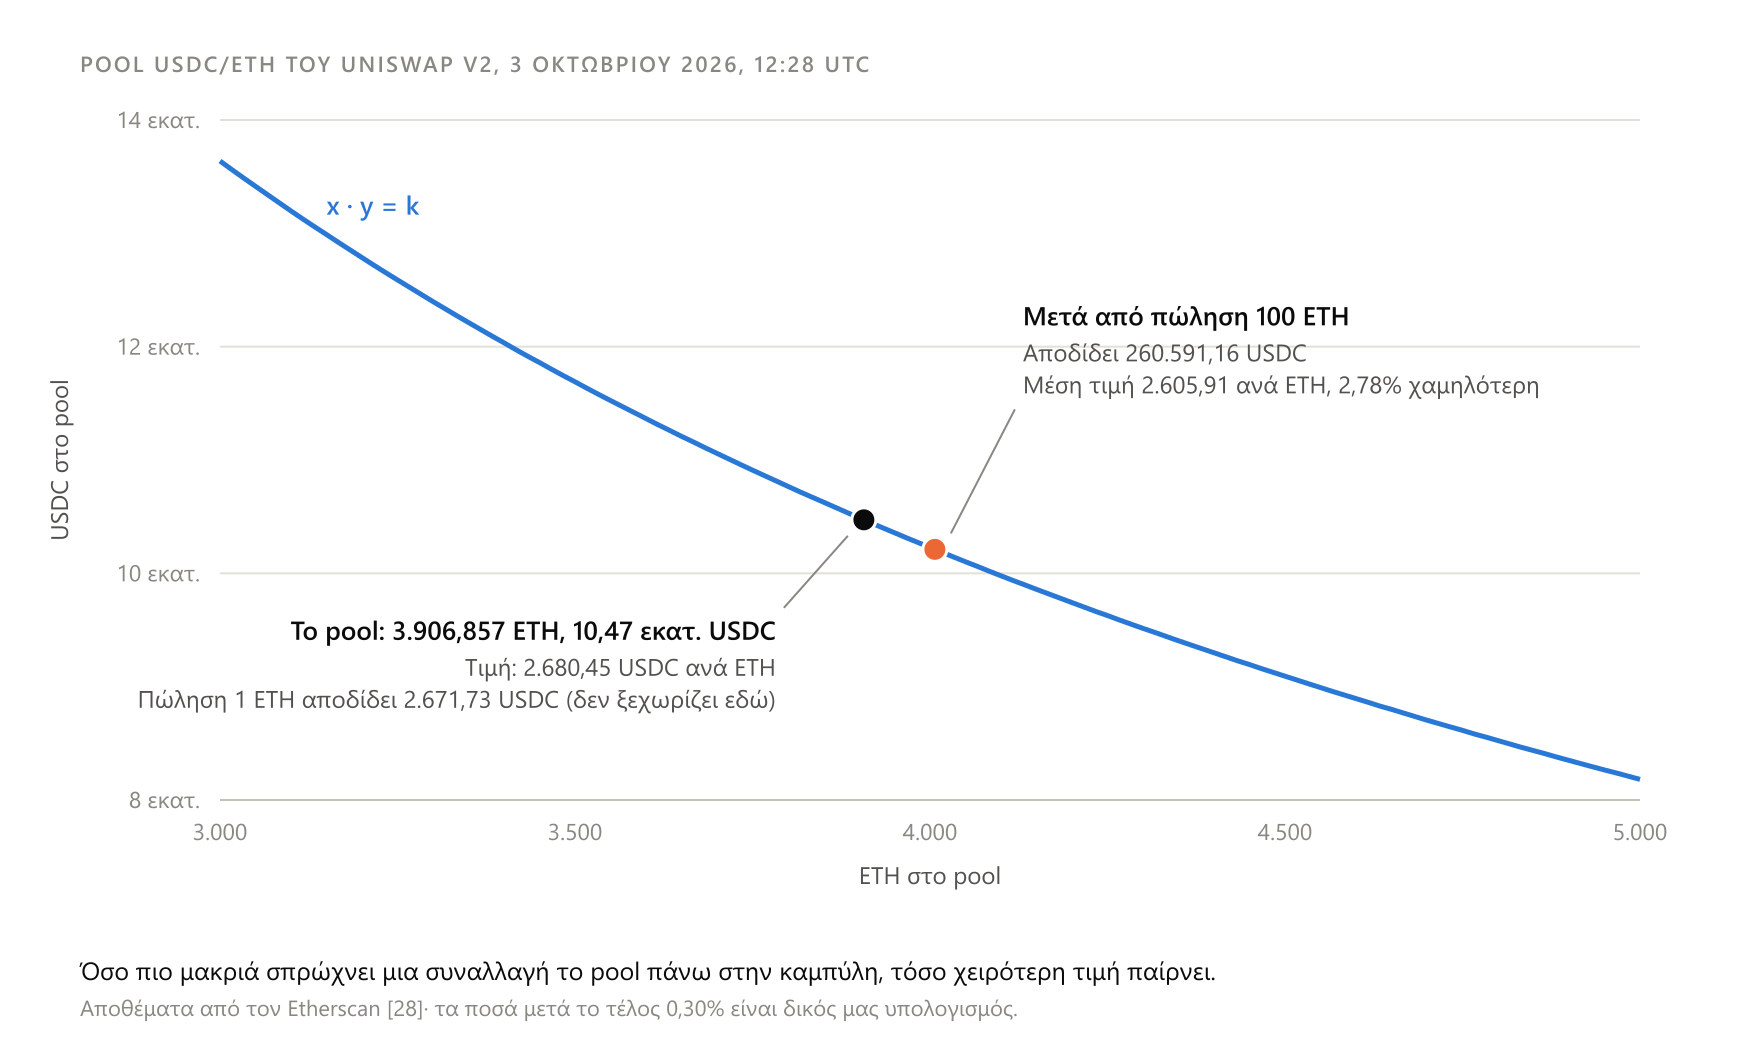
Την τιμή δεν την ορίζει κανείς. Τη βγάζει ένας κανόνας. Στο Uniswap V2 το γινόμενο των δύο αποθεμάτων (x · y = k) πρέπει να μένει τουλάχιστον σταθερό μετά από κάθε ανταλλαγή, αφού αφαιρεθεί το τέλος. Αυτό το τέλος είναι 0,30% σε κάθε pool [23]. Όσο περισσότερο αγοράζεις από το ένα token, τόσο ακριβότερο γίνεται για σένα. Όταν η τιμή του pool απομακρύνεται από την τιμή της αγοράς, βρίσκεται πάντα κάποιος να κάνει arbitrage (εκμετάλλευση διαφοράς τιμής) και να τη φέρει πίσω.
Ο πωλητής δανείων
Στα πρωτόκολλα δανεισμού όπως το Aave ή το Compound καταθέτεις tokens σε ένα κοινό pool και κερδίζεις τόκο. Μπορείς επίσης να δανειστείς από το pool βάζοντας εγγύηση. Τα επιτόκια τα ορίζει αλγοριθμικά η προσφορά και η ζήτηση [1].
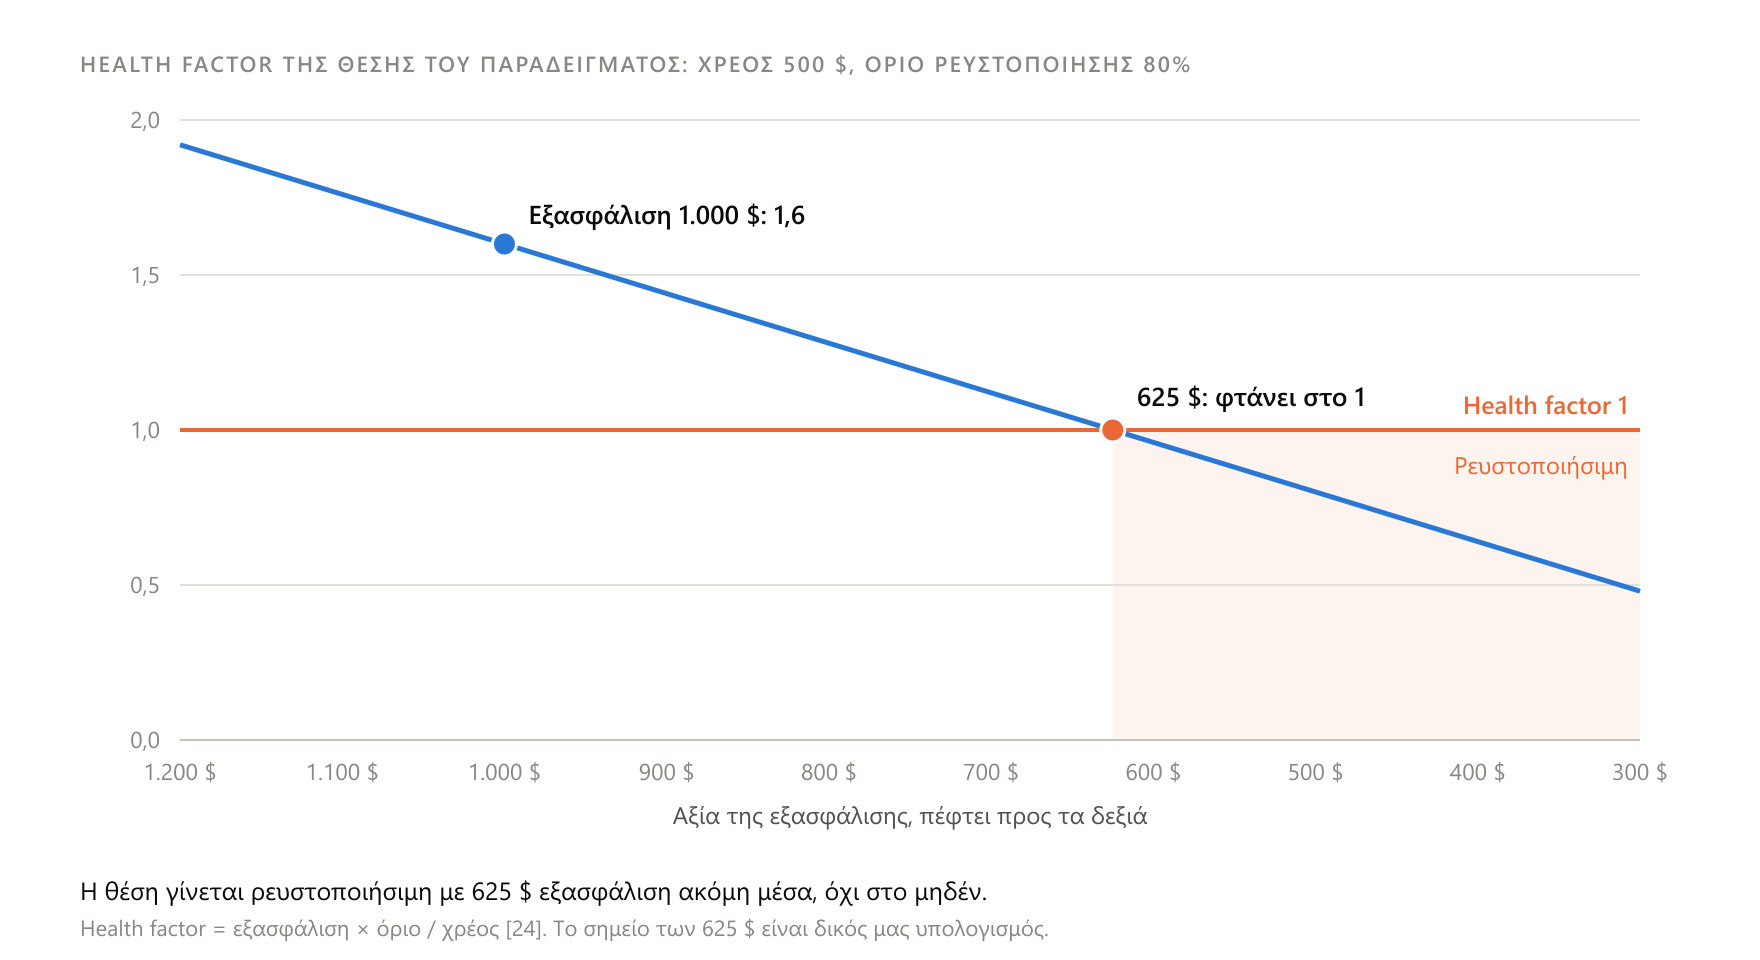
Στο Aave η ασφάλεια ενός λογαριασμού μετριέται με τον health factor (δείκτη υγείας θέσης). Υπολογίζεται ως η αξία της εξασφάλισης, πολλαπλασιασμένη με το όριο ρευστοποίησης κάθε asset, διά την αξία του χρέους [24].
Ας πάρουμε ένα παράδειγμα. Αν έχεις εξασφάλιση 1.000 δολαρίων με όριο 80% και χρέος 500 δολαρίων, ο δείκτης είναι 1.000 × 0,8 / 500 = 1,6 (δικός μας υπολογισμός). Οι τιμές για τον υπολογισμό έρχονται από ένα oracle (πάροχος εξωτερικών δεδομένων που «φέρνει» τιμές μέσα στο blockchain). Όταν ο δείκτης πέσει κάτω από 1, η θέση γίνεται ρευστοποιήσιμη: ένας εξωτερικός liquidator (ρευστοποιητής) αποπληρώνει μέρος του χρέους και παίρνει εξασφάλιση με έκπτωση, το λεγόμενο «bonus ρευστοποίησης» [25].
Υπάρχει και ένα προϊόν που δεν υπάρχει στις τράπεζες: το flash loan (στιγμιαίο δάνειο). Είναι δάνειο που ισχύει μόνο μέσα σε μία συναλλαγή και πρέπει να έχει αποπληρωθεί πριν αυτή ολοκληρωθεί. Αν δεν αποπληρωθεί, ακυρώνεται ολόκληρη η συναλλαγή [26]. Η BIS το χαρακτηρίζει ουσιαστικά χωρίς ρίσκο για τον δανειστή. Υπολογίζει ότι η μεγαλύτερη σχετική πλατφόρμα είχε χορηγήσει περίπου 5,5 δισ. δολάρια σε τέτοια δάνεια από τα μέσα του 2020 μέχρι τα τέλη του 2021 [5].
Ο πωλητής σταθερού δολαρίου
Τα stablecoins (κρυπτονομίσματα που επιδιώκουν σταθερή αξία, συνήθως ένα δολάριο) είναι το «ρευστό» του DeFi. Υπάρχουν δύο βασικά είδη. Τα USDC και USDT τα εκδίδουν εταιρείες, που μπορούν να παγώσουν κεφάλαια [1]. Το DAI στηρίζεται σε υπερεξασφαλισμένο pool κρυπτοστοιχείων και τη διαχείρισή του την κάνουν εξ ολοκλήρου contracts στο blockchain [5]. Η BIS σημειώνει ότι τα περισσότερα stablecoins ανήκουν στην πρώτη κατηγορία, οπότε το DeFi στηρίζεται σε σημαντικό βαθμό σε κεντρικούς φορείς και στο παραδοσιακό τραπεζικό σύστημα [5].
Τουβλάκια που κουμπώνουν
Η πιο χαρακτηριστική ιδιότητα του DeFi είναι η composability (συνθεσιμότητα): ένα contract μπορεί να καλέσει ένα άλλο μέσα στην ίδια συναλλαγή. Ο Schär τονίζει ότι αυτό μειώνει τον κίνδυνο αντισυμβαλλομένου, αφού όλα τα βήματα είτε γίνονται μαζί είτε δεν γίνονται καθόλου [2]. Η BIS το ονομάζει «DeFi Lego» [5]. Η ίδια ιδιότητα, όπως θα δούμε, κάνει και τα προβλήματα μεταδοτικά.
Πού σταματά η αναλογία
Ένας αυτόματος πωλητής δεν αλλάζει μηχανισμό μόνος του. Τα πρωτόκολλα του DeFi όμως συχνά αλλάζουν, με ψηφοφορίες κατόχων tokens ή με κλειδιά διαχειριστή.
Ο πωλητής ξέρει πόσα κέρματα έριξες, δεν ξέρει όμως την τιμή του προϊόντος στον έξω κόσμο. Το DeFi χρειάζεται oracles για αυτό, και ένα oracle μπορεί να καθυστερήσει ή να χειραγωγηθεί.
Στον πωλητή κανείς δεν βλέπει τη σειρά σου πριν πατήσεις το κουμπί. Στο blockchain η συναλλαγή σου φαίνεται στον mempool πριν εκτελεστεί. Οι Daian και συνεργάτες κατέγραψαν το 2019 bots που, σαν τους εμπόρους υψηλής συχνότητας της Wall Street, προπορεύονται των συναλλαγών απλών χρηστών. Ονόμασαν την αξία που μπορεί να αποσπαστεί με αυτόν τον τρόπο MEV (miner, σήμερα maximal, extractable value: αξία που αποσπάται από τη σειρά των συναλλαγών) [27].
Τέλος, ένας πωλητής μπορεί να σου επιστρέψει τα χρήματα αν κολλήσει. Μια συναλλαγή στο blockchain, μόλις εκτελεστεί, δεν αναιρείται.
Ένα πραγματικό παράδειγμα: το pool USDC/ETH του Uniswap
Στη διεύθυνση 0xB4e16d0168e52d35CaCD2c6185b44281Ec28C9Dc του Ethereum βρίσκεται ένα από τα παλαιότερα pools του Uniswap V2, αυτό που ανταλλάσσει USDC με WETH (το ETH σε μορφή token). Το δημιούργησε το contract-εργοστάσιο του Uniswap V2 στο μπλοκ 10.008.355, στις 5 Μαΐου 2020 στις 20:22:25 UTC [28].
Στις 3 Οκτωβρίου 2026 στις 12:28 UTC το pool κρατούσε 10.472.149,96 USDC και 3.906,857 WETH, συνολικής αξίας περίπου 20,97 εκατ. δολαρίων. Ο Etherscan έδειχνε την ίδια στιγμή τιμή ETH 2.685,90 δολάρια [28].
Η τιμή του pool βγαίνει από τη διαίρεση των δύο αποθεμάτων: 10.472.149,96 / 3.906,857 = 2.680,45 USDC ανά ETH (δικός μας υπολογισμός). Είναι περίπου 0,2% χαμηλότερη από την τιμή αναφοράς του Etherscan. Τέτοιες μικρές διαφορές είναι αυτές που κλείνουν οι arbitrageurs.
Ας υποθέσουμε ότι κάποιος πουλάει 1 ETH στο pool εκείνη τη στιγμή. Αφαιρείται πρώτα το τέλος 0,30%, και το υπόλοιπο 0,997 ETH μπαίνει στον τύπο: 0,997 × 10.472.149,96 / (3.906,857 + 0,997) = 2.671,73 USDC (δικός μας υπολογισμός).
Η διαφορά από την τιμή του pool είναι 8,72 δολάρια. Από αυτά, τα 8,04 είναι το τέλος και τα 0,68 η επίπτωση της ίδιας της αγοράς στην τιμή. Από τον Δεκέμβριο του 2025, το τέλος του V2 μοιράζεται σε 0,25% για τους παρόχους ρευστότητας και 0,05% για το πρωτόκολλο [23]. Άρα από τα 8,04 δολάρια, περίπου 6,70 πηγαίνουν στους παρόχους και 1,34 στο πρωτόκολλο (δικός μας υπολογισμός).
Αν η πώληση ήταν 100 ETH, ο ίδιος τύπος δίνει 260.591,16 USDC, δηλαδή μέση τιμή 2.605,91 δολάρια, 2,78% χαμηλότερη από την τιμή του pool (δικός μας υπολογισμός). Αυτό είναι το πρακτικό νόημα της «ρευστότητας»: σε ένα pool αυτού του μεγέθους, μια μεγάλη πώληση κινεί την τιμή αισθητά.
Πρόκειται για υπολογισμό πάνω σε πραγματικά, χρονοσημασμένα αποθέματα, όχι για μια συγκεκριμένη συναλλαγή που εκτελέστηκε. Στην πράξη οι περισσότερες ανταλλαγές περνούν από ενδιάμεσα contracts και συγκεντρωτές που μοιράζουν την εντολή σε πολλά pools.
Οι αριθμοί που μετράνε
Στο Uniswap V2 το συνολικό τέλος 0,30% είναι γραμμένο στον κώδικα κάθε pool. Το μερίδιο του πρωτοκόλλου είναι επίσης σταθερό, στο ένα έκτο του τέλους. Ενεργοποιείται όμως για όλα τα pools ταυτόχρονα μόνο αν το governance ορίσει μια διεύθυνση παραλήπτη [23]. Στο V3 τα tiers των τελών είναι πολλά, και το μερίδιο του πρωτοκόλλου ορίζεται ανά pool: το ένα τέταρτο του τέλους στα tiers 0,01% και 0,05%, το ένα έκτο στα tiers 0,30% και 1% [23].
Τις αλλαγές αυτές τις ενεργοποίησε η πρόταση «UNIfication», που κατέθεσαν μαζί η Uniswap Labs και το Uniswap Foundation. Η πρόταση προέβλεπε επίσης την καύση 100 εκατ. UNI από το treasury (ταμείο) του πρωτοκόλλου [29]. Η ψηφοφορία έκλεισε τον Δεκέμβριο του 2025 με πάνω από 125 εκατ. ψήφους υπέρ και 742 κατά [30].
Στο Aave V3 η ρευστοποίηση ξεκινά όταν ο health factor πέσει κάτω από 1. Ο liquidator μπορεί κατά κανόνα να αποπληρώσει έως το 50% του χρέους. Αν ο δείκτης πέσει κάτω από 0,95, μπορεί να αποπληρώσει έως το 100% [31]. Το όριο ρευστοποίησης και το bonus ορίζονται ανά asset. Τα assets προστίθενται με απόφαση του Aave Governance ή διαχειριστών που αυτό επιλέγει [24].
Στο Aave V4, που λειτουργεί στο Ethereum από τις 30 Μαρτίου 2026 με τρία «hubs» ρευστότητας και έντεκα «spokes» [11], ο κανόνας άλλαξε. Ο liquidator αποπληρώνει μόνο όσο χρειάζεται για να επιστρέψει ο λογαριασμός σε έναν «δείκτη-στόχο» που ορίζει το governance. Το bonus μεγαλώνει όσο χαμηλότερος είναι ο δείκτης [31].
Όπως έδειξε η Μαύρη Πέμπτη, το ίδιο σημαντικοί με τις παραμέτρους του πρωτοκόλλου είναι και οι χρόνοι. Τον Μάρτιο του 2020 οι δημοπρασίες του Maker διαρκούσαν 10 λεπτά και μετά επεκτάθηκαν στις έξι ώρες [17]. Το κόστος του δικτύου κυμαίνεται επίσης πολύ: τη στιγμή της μέτρησής μας το gas στο Ethereum ήταν 0,066 gwei [28], ενώ σε περιόδους συμφόρησης εκτινάσσεται.
Σε ποιον εμπιστεύεσαι στην πράξη
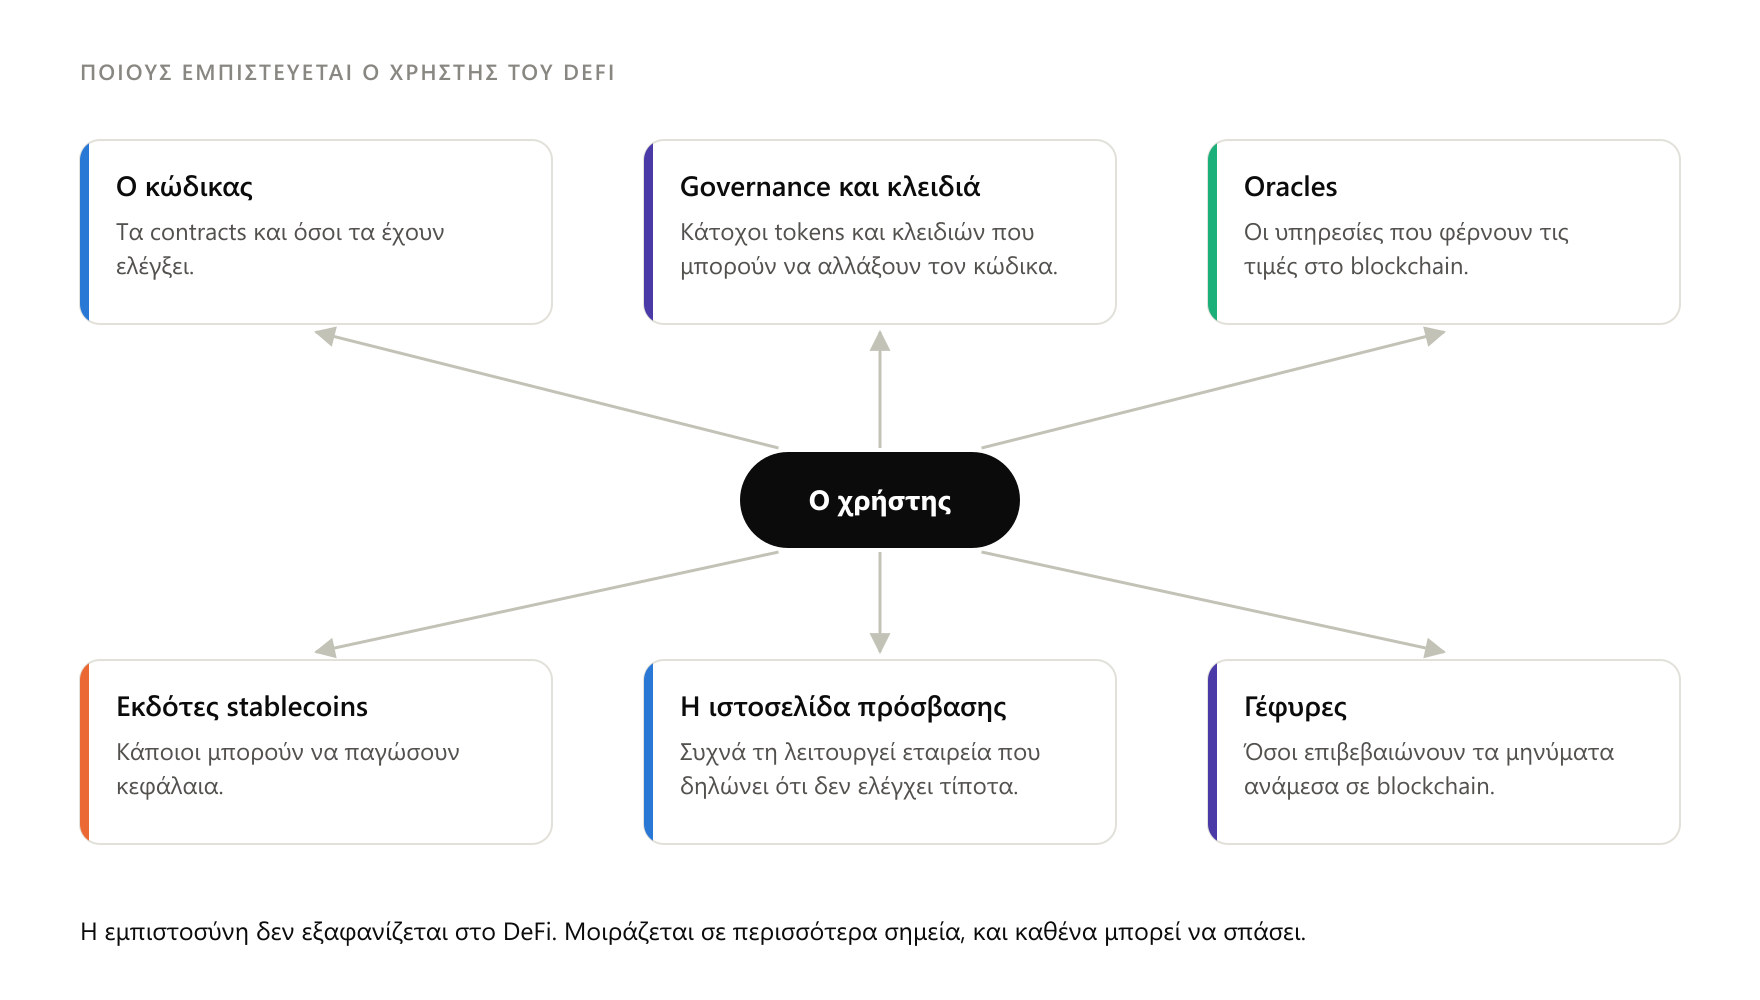
Το DeFi συχνά παρουσιάζεται ως «trustless», δηλαδή χωρίς ανάγκη εμπιστοσύνης. Στην πράξη η εμπιστοσύνη δεν εξαφανίζεται. Μοιράζεται σε περισσότερα σημεία.
Πρώτα εμπιστεύεσαι τον κώδικα των contracts και όσους τον έχουν ελέγξει [1]. Μετά εμπιστεύεσαι όσους μπορούν να τον αλλάξουν: κατόχους tokens governance και, όπου υπάρχουν, κατόχους κλειδιών διαχειριστή. Εμπιστεύεσαι τα oracles που δίνουν τις τιμές, και τους εκδότες των stablecoins που χρησιμοποιείς, αφού κάποιοι από αυτούς μπορούν να παγώσουν κεφάλαια [1].
Εμπιστεύεσαι επίσης την ιστοσελίδα από την οποία μπαίνεις. Το sky.money, για παράδειγμα, το λειτουργεί η Skybase International, που δηλώνει ότι δεν ελέγχει ούτε τα contracts ούτε τη διακυβέρνηση του πρωτοκόλλου Sky [32]. Η Aave Labs δηλώνει αντίστοιχα ότι δεν ελέγχει ούτε λειτουργεί καμία έκδοση του πρωτοκόλλου Aave [11].
Τέλος, όταν τα κεφάλαια περνούν από ένα blockchain σε άλλο, εμπιστεύεσαι το bridge (γέφυρα μεταφοράς ανάμεσα σε blockchain) και όσους επιβεβαιώνουν τα μηνύματά του. Τον Απρίλιο του 2026 μια τέτοια γέφυρα έχασε περίπου 292 εκατ. δολάρια επειδή χρειαζόταν μία μόνο επιβεβαίωση [33].
Ποιος το τρέχει
Πίσω από τα μεγάλα πρωτόκολλα υπάρχουν εταιρείες με έδρα, ιδρυτές και επενδυτές, καθώς και ψηφοφόροι που αποφασίζουν για αλλαγές.
| Οργανισμός | Τι κάνει | Νομική μορφή και έδρα | Επικεφαλής | Χρηματοδότηση |
|---|---|---|---|---|
| Uniswap Labs | Αναπτύσσει το Uniswap. Από το UNIfication αναλαμβάνει και εργασίες του Uniswap Foundation [29] | Universal Navigation Inc. Οι όροι χρήσης της διέπονται από το δίκαιο της Νέας Υόρκης [34] | Hayden Adams, CEO [35] | Series A 11 εκατ. δολάρια (Αύγουστος 2020) [36], Series B 165 εκατ. δολάρια (Οκτώβριος 2022) [35] |
| DUNI | Νομική μορφή του governance του Uniswap. Μέλη του είναι οι κάτοχοι UNI που συμμετέχουν [37] | Μη κερδοσκοπική ένωση του Wyoming (DUNA). Εγκρίθηκε στις 10 Σεπτεμβρίου 2025 [37] | Αποφασίζουν οι κάτοχοι UNI. Η Cowrie, ως διαχειριστής, εκτελεί μόνο όσα εγκρίνει το governance [38] | Ταμείο σε UNI [37] |
| Avara / Aave Labs | Η Aave Labs αναπτύσσει το Aave. Η Avara είναι η μητρική εταιρεία [39] | Πρώην Aave Companies, αρχικά ETHLend [39]. Νομική μορφή και έδρα: δεν επαληθεύτηκαν από επίσημη πηγή | Stani Kulechov, ιδρυτής και CEO της Aave Labs [40] | Τον Απρίλιο 2026 το Aave DAO ενέκρινε 25 εκατ. δολάρια σε stablecoins και 75.000 AAVE [41] |
| Aave DAO | Ψηφίζει αλλαγές στο πρωτόκολλο | Κάτοχοι AAVE, Governance v3 από τις 25 Δεκεμβρίου 2023 [11] | Ψηφοφορία | Ταμείο του DAO |
| Sky (πρώην MakerDAO) | Πρωτόκολλο των DAI και USDS | Μετονομάστηκε στις 27 Αυγούστου 2024 [42]. Το sky.money το λειτουργεί η Skybase International [32] | Rune Christensen, ιδρυτής του MakerDAO [42] | Δεν βρέθηκαν επαληθεύσιμα στοιχεία |
| Compound Labs | Αναπτύσσει το Compound | Σαν Φρανσίσκο. Ίδρυση 2017 από τους Robert Leshner και Geoffrey Hayes [43] | Δεν βρέθηκε επαληθεύσιμη σημερινή ηγεσία | Seed 8,2 εκατ. δολάρια (Μάιος 2018) [43], Series A 25 εκατ. δολάρια (Νοέμβριος 2019) [44] |
| LayerZero Labs | Υποδομή μηνυμάτων μεταξύ blockchain | Βανκούβερ. Ίδρυση 2021 [45] | Bryan Pellegrino, CEO [46] | Series A 135 εκατ. δολάρια (Μάρτιος 2022), Series B 120 εκατ. δολάρια (Απρίλιος 2023) [46] |
Πόσο μεγάλο είναι
Το συνηθέστερο μέτρο μεγέθους είναι το TVL (total value locked): η αξία όσων tokens είναι κλειδωμένα στα contracts των πρωτοκόλλων. Κατά το DefiLlama, στις 3 Οκτωβρίου 2026 το συνολικό TVL ήταν 96,78 δισ. δολάρια. Η συνολική αξία των stablecoins ήταν 306,42 δισ. δολάρια και ο όγκος συναλλαγών στα DEX του τελευταίου 24ώρου 9,34 δισ. δολάρια. Τα DEX αντιστοιχούσαν στο 19,11% του όγκου σε σχέση με τα κεντρικά ανταλλακτήρια, και ο ιστότοπος παρακολουθούσε 6.674 πρωτόκολλα [47].
Τα πρωτόκολλα με το μεγαλύτερο TVL εκείνη τη μέρα ήταν το Lido (27,12 δισ.), το Aave (19,57 δισ.) και το Morpho (11,38 δισ.). Το Sky είχε 6,09 δισ., το Uniswap 4,06 δισ. και το Compound 1,65 δισ. δολάρια [47].
Ο αριθμός εξαρτάται από τον ορισμό. Το DefiLlama δεν μετρά όσα έχουν δανειστεί από ένα πρωτόκολλο δανεισμού, ώστε να μη διογκώνεται το TVL όταν τα ίδια tokens κατατίθενται, δανείζονται και ξανακατατίθενται. Επίσης δεν μετρά το staking των ίδιων των blockchain [48]. Άλλοι πάροχοι δεδομένων χρησιμοποιούν διαφορετικούς ορισμούς. Συγκρίσιμα, χρονοσημασμένα στοιχεία δεύτερου παρόχου για τις 3 Οκτωβρίου 2026 δεν μπορέσαμε να επαληθεύσουμε, γι' αυτό παρουσιάζουμε μία πηγή μαζί με τη μεθοδολογία της.
Οι διακυμάνσεις είναι μεγάλες, και το ίδιο ισχύει για τις διαφορές ανάμεσα στις μετρήσεις. Στις 15 Απριλίου 2020 το DeFi είχε πάνω από 702 εκατ. δολάρια [16]. Το 2021 το TVL ξεπέρασε τα 180 δισ. δολάρια [1]. Για το τρίτο τρίμηνο του 2025, το DappRadar κατέγραψε ρεκόρ 237 δισ. δολαρίων [49], αριθμό που δεν συγκρίνεται άμεσα με όσους βγαίνουν με τη μέθοδο του DefiLlama. Με δεδομένα του DefiLlama, το TVL ήταν 69,18 δισ. στις 30 Ιουνίου 2026 και 95,42 δισ. δολάρια στις 26 Σεπτεμβρίου [50]. Μεγάλο μέρος αυτών των κινήσεων οφείλεται στις τιμές των tokens και όχι σε νέες καταθέσεις.
Ούτε οι πάροχοι δεδομένων είναι μόνιμοι. Το ίδιο το DappRadar ανακοίνωσε τον Νοέμβριο του 2025 ότι κλείνει, επικαλούμενο οικονομική βιωσιμότητα [51].
Ποιος μπορεί να αλλάξει τον κώδικα
Ένα smart contract είναι αμετάβλητο μόλις ανέβει στο blockchain, εκτός αν έχει σχεδιαστεί ώστε να αναβαθμίζεται μέσω ειδικών contracts ή μέσω governance [1]. Στα μεγάλα πρωτόκολλα αυτό είναι ο κανόνας. Το UNIfication άλλαξε ποιος παίρνει τα τέλη στο Uniswap [29]. Στο Aave το governance και οι διαχειριστές που επιλέγει ρυθμίζουν τις παραμέτρους κινδύνου [24].
Η απουσία ελέγχων είναι επίσης κίνδυνος. Τον Οκτώβριο του 2021 μια αναβάθμιση του Compound μοίρασε λανθασμένα ανταμοιβές αξίας 90 εκατ. δολαρίων, και ο ιδρυτής του έγραψε ότι δεν υπήρχαν διοικητικοί έλεγχοι για να σταματήσει η διανομή [5].
Στο άλλο άκρο, όταν υπάρχουν κλειδιά διαχειριστή, γίνονται στόχος. Τον Απρίλιο του 2026 οι διοικητικές εξουσίες του Drift πέρασαν σε επιτιθέμενους μέσω ενός multisig (λογαριασμός που απαιτεί υπογραφές από πολλά κλειδιά). Ο λογαριασμός χρειαζόταν δύο από τις πέντε υπογραφές και δεν είχε timelock (υποχρεωτική αναμονή πριν εκτελεστεί μια απόφαση) [52].
Ακόμη και το ποιος κατέχει το όνομα μπορεί να γίνει αντικείμενο διαμάχης. Τον Δεκέμβριο του 2025 η Aave Labs αποφάσισε να κρατήσει έσοδα από το app.aave.com, την ιστοσελίδα από την οποία μπαίνουν οι περισσότεροι χρήστες, έσοδα που μέχρι τότε πήγαιναν στο Aave DAO. Ακολούθησε πρόταση να ζητηθεί από τη Labs να μεταβιβάσει στο DAO στοιχεία του brand, όπως το όνομα, λογαριασμούς κοινωνικών δικτύων και το domain aave.com. Στις 25 Δεκεμβρίου 2025 η πρόταση απορρίφθηκε: 55% κατά, 41% αποχή και 3,5% υπέρ [40]. Τον Απρίλιο του 2026 το DAO ενέκρινε, με περίπου 75%, χρηματοδότηση 25 εκατ. δολαρίων σε stablecoins και 75.000 AAVE για τη Labs. Το ευρύτερο πλαίσιο προβλέπει ότι, σε αντάλλαγμα, όλα τα έσοδα από προϊόντα με το όνομα Aave, μαζί με τις ανταλλαγές στο aave.com, πηγαίνουν στο ταμείο του DAO [41].
Ποιοι το χρησιμοποιούν και πώς διαφέρουν οι εκδοχές
Τα περισσότερα κεφάλαια του DeFi βρίσκονται στο Ethereum. Σημαντικό μέρος βρίσκεται επίσης σε δίκτυα όπως τα Solana, Base, BSC, Tron και Arbitrum [47].
| Κατηγορία | Πρωτόκολλο | Εκδόσεις και ορόσημα | TVL στις 3 Οκτωβρίου 2026 |
|---|---|---|---|
| Ανταλλαγή (AMM) | Uniswap | Mainnet στις 2 Νοεμβρίου 2018 [8]. Pools V2 από τον Μάιο του 2020 [28]. Τέλη πρωτοκόλλου από τον Δεκέμβριο του 2025 [29] | 4,06 δισ. δολάρια [47] |
| Δανεισμός | Aave | v1 Ιανουάριος 2020, v2 Δεκέμβριος 2020, v3 Μάρτιος 2022, V4 Μάρτιος 2026 [11] | 19,57 δισ. δολάρια [47] |
| Δανεισμός | Compound | Διανομή COMP από τον Ιούνιο του 2020 [12] | 1,65 δισ. δολάρια [47] |
| Δανεισμός | Morpho | 11,38 δισ. δολάρια [47] | |
| Stablecoin με εξασφάλιση | Sky (πρώην MakerDAO) | DAI. Μετονομασία και κυκλοφορία του USDS το 2024 [42] | 6,09 δισ. δολάρια [47] |
| Liquid staking | Lido | Το DefiLlama το μετρά στο TVL του DeFi | 27,12 δισ. δολάρια [47] |
Σε σύγκριση με τις εναλλακτικές
Το DeFi δεν συγκρίνεται μόνο με τις τράπεζες. Συγκρίνεται και με το CeFi (centralized finance): τα κεντρικά ανταλλακτήρια και τις πλατφόρμες του ίδιου του crypto. Κατά την BIS, η βασική διαφορά είναι ότι στο DeFi η υπηρεσία εκτελείται από smart contracts και καταγράφεται στο blockchain. Στο CeFi την παρέχουν κεντρικοί φορείς με ιδιωτικά αρχεία [5].
| DeFi | CeFi (κεντρικά ανταλλακτήρια) | Παραδοσιακό σύστημα | |
|---|---|---|---|
| Ποιος κρατά τα κεφάλαια | Ο χρήστης, με τα δικά του κλειδιά [1] | Η πλατφόρμα [1] | Η τράπεζα ή ο θεματοφύλακας |
| Ταυτοποίηση | Συνήθως καμία. Ψευδώνυμες διευθύνσεις [1] | Απαιτείται [1] | Απαιτείται |
| Πού καταγράφονται οι συναλλαγές | Δημόσια, στο blockchain [5] | Σε ιδιωτικά αρχεία [5] | Σε ιδιωτικά αρχεία |
| Κόστος συναλλαγής | Τέλος πρωτοκόλλου συν gas. Σε δημοφιλές DEX το spread ήταν το 2021 έως 30 μονάδες βάσης ευρύτερο από ό,τι σε κεντρικό ανταλλακτήριο [5] | Προμήθεια πλατφόρμας | Προμήθειες μεσαζόντων |
| Κύριοι κίνδυνοι | Bugs, παραβιάσεις κλειδιών, ρευστοποιήσεις [1] | Αφερεγγυότητα πλατφόρμας, όπως στην περίπτωση του FTX [1] | Πιστωτικός και λειτουργικός κίνδυνος |
| Αν κάτι πάει στραβά | Συνήθως καμία προσφυγή [1] | Εξαρτάται από την πλατφόρμα | Δικαστήρια και εγγυήσεις καταθέσεων |
Τι θυσιάζει
Η υπερεξασφάλιση λύνει το πρόβλημα της εμπιστοσύνης, αλλά έχει κόστος. Κατά την BIS, περιορίζει την πρόσβαση σε δάνεια σε όσους έχουν ήδη περιουσία. Έτσι ακυρώνεται το επιχείρημα ότι το DeFi φέρνει στο χρηματοπιστωτικό σύστημα όσους έχουν αποκλειστεί από αυτό. Η ίδια ανάλυση σημειώνει ότι ο δανεισμός στο DeFi εξυπηρετεί κυρίως την κερδοσκοπία σε κρυπτοστοιχεία [3].
Η μόχλευση είναι εύκολη, γιατί ό,τι δανείζεσαι μπορείς να το ξαναβάλεις ως εγγύηση αλλού. Όταν οι τιμές πέφτουν, οι αναγκαστικές πωλήσεις ρίχνουν τις τιμές ακόμη περισσότερο. Η BIS παρατηρεί επίσης ότι στο DeFi δεν υπάρχουν «αμορτισέρ», όπως οι τράπεζες, που να μπορούν να δώσουν ρευστότητα σε μια κρίση [5].
Η ταχύτητα και το κόστος δεν είναι εγγυημένα. Εξαρτώνται από τη συμφόρηση του δικτύου, που μπορεί να σπάσει έναν μηχανισμό ρευστοποίησης την πιο κρίσιμη στιγμή [17].
Η πλήρης διαφάνεια έχει κι αυτή κόστος. Επειδή κάθε συναλλαγή φαίνεται πριν εκτελεστεί, γίνεται στόχος για bots που προπορεύονται [27].
Τέλος, η διασύνδεση μεταδίδει τα προβλήματα. Ερευνητές της Federal Reserve βρήκαν ότι μετά την κατάρρευση του Terra, η πιθανότητα ένα blockchain να χάσει μερίδιο αγοράς αυξανόταν περίπου 40% για κάθε επιπλέον γέφυρα που είχε κοινή με το Terra [53].
Τι έχει πάει στραβά
| Ημερομηνία | Περιστατικό | Μέγεθος | Αιτία | Έκβαση |
|---|---|---|---|---|
| Ιούνιος 2016 | The DAO | Περίπου 3,6 εκατ. ETH [54] | Ευπάθεια σε smart contract | Hard fork στις 20 Ιουλίου 2016. Το δίκτυο χωρίστηκε σε Ethereum και Ethereum Classic [54] |
| Φεβρουάριος 2020 | bZx (δύο επιθέσεις) | Κέρδη περίπου 350 και 636 χιλ. δολαρίων (δικός μας υπολογισμός από τη μελέτη) [26] | Flash loans και χειραγώγηση τιμής | Κατά τη μελέτη, θα μπορούσαν να αποφέρουν 829,5 χιλ. και 1,1 εκατ. δολάρια [26] |
| Μάρτιος 2020 | Μαύρη Πέμπτη (Maker) | 8,32 εκατ. δολάρια σε ETH για μηδέν [18] | Συμφόρηση δικτύου, δημοπρασίες 10 λεπτών | Δημοπρασία χρέους, καμία αποζημίωση [18][20] |
| Οκτώβριος 2020 | Harvest | 27 εκατ. δολάρια [5] | Επίθεση με flash loan | |
| Ιούνιος 2021 | IRON | Μαζικές αναλήψεις (run) σε stablecoin [5] | ||
| Οκτώβριος 2021 | Compound | 90 εκατ. δολάρια σε ανταμοιβές [5] | Σφάλμα σε αναβάθμιση | Δεν υπήρχε μηχανισμός να σταματήσει η διανομή [5] |
| Φεβρουάριος 2022 | Wormhole (γέφυρα) | Περίπου 320 εκατ. δολάρια [1] | Ευπάθεια σε γέφυρα | |
| Μάρτιος 2022 | Ronin (γέφυρα) | 173.600 ETH και 25,5 εκατ. USDC [55] | Παραβίαση κόμβων επικύρωσης | Το FBI το απέδωσε στους Lazarus Group και APT38 [55] |
| Μάιος 2022 | Terra / UST | Περίπου 50 δισ. δολάρια αξίας σε τρεις ημέρες [56] | Μαζικές αναλήψεις από το πρωτόκολλο Anchor | Κατάρρευση του οικοσυστήματος [56] |
| Μάρτιος 2023 | Euler | Περίπου 197 εκατ. δολάρια [1] | Flash loan | Επιστράφηκε το μεγαλύτερο μέρος μετά από διαπραγμάτευση [1] |
| Μάρτιος 2023 | USDC | Χαμηλό στα 0,87 δολάρια [57] | 3,3 δισ. δολάρια των αποθεματικών βρίσκονταν στην Silicon Valley Bank [58] | Επανήλθε στο δολάριο [57] |
| Απρίλιος 2026 | Drift (Solana) | Περίπου 285 εκατ. δολάρια [59] | Παραβίαση των διοικητικών εξουσιών [52] | Δεν έχει αναφερθεί τελική έκβαση για την ανάκτηση |
| Απρίλιος 2026 | KelpDAO (γέφυρα rsETH) | 116.500 rsETH, περίπου 292 εκατ. δολάρια [33] | Δηλητηριασμένοι κόμβοι, ρύθμιση με μία μόνο επιβεβαίωση [33] | Δεν έχει αναφερθεί τελική έκβαση |
Ορισμένα περιστατικά αξίζουν περισσότερες λεπτομέρειες.
Στην περίπτωση του Ronin, οι επιτιθέμενοι έλεγξαν αρκετούς κόμβους επικύρωσης ώστε να εγκρίνουν μόνοι τους αναλήψεις από τη γέφυρα. Στις 14 Απριλίου 2022 το FBI ανακοίνωσε ότι πίσω από την επίθεση βρίσκονταν οι ομάδες Lazarus Group και APT38, που συνδέονται με τη Βόρεια Κορέα [55].
Στο Drift οι επιτιθέμενοι δεν βρήκαν σφάλμα στον κώδικα. Με κοινωνική μηχανική έπεισαν μέλη του Security Council να υπογράψουν συναλλαγές που έμοιαζαν ρουτίνας, αρκετές για να καλύψουν τις δύο από τις πέντε υπογραφές που χρειαζόταν. Οι συναλλαγές αυτές χρησιμοποιούσαν τα durable nonces του Solana: προϋπογεγραμμένες εντολές που δεν λήγουν και μπορούν να εκτελεστούν όποτε θελήσει αυτός που τις κρατά. Τις ενεργοποίησαν την 1η Απριλίου 2026 [52]. Η TRM Labs εκτιμά, με βάση την αρχική της έρευνα, ότι πίσω από την επίθεση βρίσκονται πιθανότατα Βορειοκορεάτες χάκερ, και γράφει ότι τα κεφάλαια αδειάστηκαν σε περίπου 12 λεπτά [59].
Στην KelpDAO, κατά την έκθεση της LayerZero Labs, η παραβίαση ξεκίνησε στις 6 Μαρτίου 2026 με κοινωνική μηχανική σε έναν προγραμματιστή της. Οι επιτιθέμενοι «δηλητηρίασαν» εσωτερικούς κόμβους και πέτυχαν να επιβεβαιωθεί ένα πλαστό μήνυμα. Επειδή η εφαρμογή απαιτούσε μία μόνο επιβεβαίωση, ελευθερώθηκαν 116.500 rsETH. Η Mandiant και η CrowdStrike αποδίδουν την επίθεση στην ομάδα TraderTraitor της Βόρειας Κορέας [33].
Οι επιπτώσεις μεταδόθηκαν: ακολούθησαν αναλήψεις 6,2 δισ. δολαρίων από το Aave. Μια συντονισμένη προσπάθεια με την ονομασία «DeFi United» συγκέντρωσε 132.650 ETH, περίπου 303 εκατ. δολάρια, για να καλυφθεί το έλλειμμα [60].
Το 2026 ήταν από τις χειρότερες χρονιές για επιθέσεις. Τους πέντε πρώτους μήνες χάθηκαν πάνω από 840 εκατ. δολάρια [60]. Κατά την TRM Labs, δράστες συνδεδεμένοι με τη Βόρεια Κορέα ευθύνονταν για το 76% των παγκόσμιων απωλειών από επιθέσεις στο πρώτο τετράμηνο [60]. Τα συγκεντρωτικά νούμερα θέλουν πάντως προσοχή: η βάση δεδομένων επιθέσεων του DefiLlama περιλαμβάνει και κεντρικά ανταλλακτήρια, όπως το Bitget τον Σεπτέμβριο του 2026 [61].
Συνηθισμένες παρανοήσεις
«Το DeFi είναι ανώνυμο». Είναι ψευδώνυμο. Κάθε συναλλαγή μένει μόνιμα καταγεγραμμένη, και οι εταιρείες ανάλυσης συχνά συνδέουν διευθύνσεις με πραγματικά πρόσωπα, ειδικά όταν τα κεφάλαια περνούν από ανταλλακτήρια με ταυτοποίηση [1].
«Ο κώδικας δεν αλλάζει». Τα μεγάλα πρωτόκολλα αλλάζουν συχνά, με ψηφοφορίες ή με κλειδιά διαχειριστή [1][29]. Το 2016 ολόκληρο το Ethereum άλλαξε την ιστορία του με ένα hard fork για να επιστρέψουν τα κεφάλαια του The DAO [54].
«Τα stablecoins είναι απλώς κώδικας». Το USDC έχει εταιρεία-εκδότη και αποθεματικά σε τράπεζες, και έχασε προσωρινά τη σύνδεσή του με το δολάριο όταν κατέρρευσε μια από αυτές [58][57].
«Στο DeFi δανείζεσαι χωρίς εξασφάλιση». Αυτό ισχύει μόνο για τα flash loans, που ζουν μέσα σε μία συναλλαγή [26]. Ο κανονικός δανεισμός είναι υπερεξασφαλισμένος [25].
«Αποκεντρωμένο σημαίνει ότι δεν το ελέγχει κανείς». Η BIS μιλά για «ψευδαίσθηση αποκέντρωσης» [5]. Οι ίδιοι οι Daian και συνεργάτες σημειώνουν ότι για τα περισσότερα «αποκεντρωμένα» ανταλλακτήρια ακριβέστερος όρος θα ήταν «χωρίς θεματοφυλακή» (non-custodial) [27].
«Το TVL δείχνει πόσα χρήματα έχουν καταθέσει οι χρήστες». Το TVL κινείται με τις τιμές, και κάθε πάροχος το μετρά με διαφορετικούς κανόνες [48].
«Αφού έχει ελεγχθεί από εταιρεία ασφαλείας, είναι ασφαλές». Ο Ari Redbord της TRM Labs το θέτει απλά: «audits protect against code bugs», όχι όμως από εξελιγμένη κοινωνική μηχανική [60].
Τα ανοιχτά ερωτήματα
Είναι πραγματικά αποκεντρωμένο; Οι Sirio Aramonte, Wenqian Huang και Andreas Schrimpf της BIS υποστηρίζουν ότι κανένας κώδικας δεν μπορεί να προβλέψει κάθε ενδεχόμενο. Άρα κάθε πλατφόρμα χρειάζεται κεντρική διακυβέρνηση, που συνήθως συγκεντρώνεται σε όσους έχουν τα περισσότερα tokens. Γράφουν ότι η πλήρης αποκέντρωση στο DeFi είναι «an illusion» [5].
Μπορεί να δανείσει στην πραγματική οικονομία; Οι ίδιοι συγγραφείς, μαζί με τον Sebastian Doerr, εκτιμούν ότι για να φτάσει ο δανεισμός του DeFi σε νοικοκυριά και επιχειρήσεις, θα πρέπει να στηρίζεται λιγότερο σε εξασφαλίσεις και περισσότερο σε πληροφορίες για τους δανειολήπτες. Κατά την εκτίμησή τους, αυτό θα έσπρωχνε το σύστημα προς μεγαλύτερη συγκέντρωση [3].
Πόσο μεταδοτικό είναι; Οι Anton Badev και Cy Watsky της Federal Reserve δείχνουν ότι οι γέφυρες ανάμεσα σε blockchain μεταφέρουν τα σοκ από το ένα δίκτυο στο άλλο [53].
Μπορεί να γίνει δίκαιο για τον μικρό χρήστη; Οι Philip Daian, Ari Juels και συνεργάτες τους υποστηρίζουν ότι η υπόσχεση για δίκαιες και διαφανείς αγορές δεν έχει εκπληρωθεί. Η αξία που αποσπάται από τη σειρά των συναλλαγών, κατά τους ίδιους, δημιουργεί κινδύνους ακόμη και για την ασφάλεια της συναίνεσης του δικτύου [27].
Λύνεται το πρόβλημα των επιθέσεων; Ο Redbord το θεωρεί λύσιμο με συντονισμό δημόσιου και ιδιωτικού τομέα σε πραγματικό χρόνο. Η Natalie Newson της CertiK μιλά για πρόβλημα που αφορά όλα τα επίπεδα, από τον κώδικα μέχρι τους ανθρώπους [60].
Οι κίνδυνοι για τον αναγνώστη
Ο πρώτος κίνδυνος είναι ο κώδικας. Ένα σφάλμα σε ένα contract μπορεί να αδειάσει ένα pool, και δεν υπάρχει κανείς να ακυρώσει τη συναλλαγή. Ο δεύτερος είναι όσοι μπορούν να αλλάξουν τον κώδικα. Ένα multisig χωρίς timelock ή ένα κλειδί διαχειριστή που κλέβεται μπορεί να κάνει σε λίγα λεπτά ό,τι δεν θα επέτρεπε κανένα audit.
Αν δανείζεσαι, ο μεγαλύτερος κίνδυνος είναι η ρευστοποίηση. Μια απότομη πτώση τιμής, ένα oracle που καθυστερεί ή ένα δίκτυο που μπλοκάρει μπορούν να σου στερήσουν ένα μέρος ή και όλη την εξασφάλιση. Αν παρέχεις ρευστότητα, η τιμή των tokens στο pool μπορεί να κινηθεί εναντίον σου. Αν κρατάς stablecoins, η αξία τους εξαρτάται από τον εκδότη ή από την εξασφάλισή τους. Αν μεταφέρεις κεφάλαια ανάμεσα σε blockchain, εμπιστεύεσαι και τη γέφυρα.
Υπάρχουν και κίνδυνοι που δεν έχουν να κάνουν με το πρωτόκολλο αλλά με τον χρήστη: ψεύτικα tokens με ονόματα που μοιάζουν με γνωστά, ψεύτικες ιστοσελίδες και αιτήματα για εγκρίσεις που δίνουν σε τρίτους πρόσβαση στα tokens σου [22]. Επειδή δεν υπάρχει υπάλληλος να ελέγξει μια ύποπτη συναλλαγή, ο έλεγχος πριν από την υπογραφή είναι αποκλειστικά δική σου ευθύνη.
Τέλος, οι κανόνες που ισχύουν για το DeFi διαφέρουν από χώρα σε χώρα και μπορεί να αλλάξουν.
Πού να συνεχίσεις
Το DeFi στηρίζεται σε όσα κάνει πρώτα δυνατό ένα blockchain. Αν θες να δεις πώς ξεκίνησαν όλα, διάβασε το άρθρο μας για το Bitcoin, το πρώτο σύστημα που έλυσε το πρόβλημα της μεταφοράς αξίας χωρίς μεσάζοντα.
Πηγές
- S: Chainalysis, DeFi (Glossary), chainalysis.com/glossary/defi, Μάιος 2026
- S: Fabian Schär, DeFi's Promise and Pitfalls, IMF Finance & Development, imf.org/en/publications/fandd/issues/2022/09, Σεπτέμβριος 2022
- P: S. Aramonte, S. Doerr, W. Huang, A. Schrimpf, DeFi lending: intermediation without information?, BIS Bulletin 57, bis.org/publ/bisbull57.pdf, Ιούνιος 2022
- P: Nick Szabo, Smart Contracts: Building Blocks for Digital Markets (αναθεωρημένη εκδοχή του Extropy #16), fon.hum.uva.nl/…/smart_contracts_2.html, 1996
- P: S. Aramonte, W. Huang, A. Schrimpf, DeFi risks and the decentralisation illusion, BIS Quarterly Review, bis.org/publ/qtrpdf/r_qt2112b.htm, Δεκέμβριος 2021
- P: ethereum.org, Ethereum Whitepaper, ethereum.org/en/whitepaper (πηγή του έργου), 2014
- S: ConsenSys, A Short History of Ethereum, consensys.io/blog/a-short-history-of-ethereum (πηγή του έργου), Μάιος 2019
- P: Hayden Adams / Uniswap Labs, A Short History of Uniswap, blog.uniswap.org/uniswap-history (πηγή του έργου), Φεβρουάριος 2019
- S: DeFiPrime (N. Sawinyh), Interview with TokenSets creators, defiprime.com/tokensets, Ιούνιος 2019
- S: Camila Russo / The Defiant, What Is Decentralized Finance?: A Deep Dive, CoinMarketCap Academy, coinmarketcap.com/academy/article/what-is-decentralized-finance
- P: Aave, Changelog, aave.com/docs/resources/changelog (πηγή του έργου), Σεπτέμβριος 2026
- S: The Block (C. Wan), Compound governance token begins its first day of trading, theblock.co/linked/68369, Ιούνιος 2020
- S: The Block, Compound overtakes MakerDAO in value locked, theblock.co/news/defi/2020-06-20-…-69077, Ιούνιος 2020
- S: ConsenSys (E. Muzzy), The Impact of Liquidity Mining on DeFi User Growth, consensys.io/blog/impact-of-liquidity-mining-on-defi-users (πηγή του έργου), Αύγουστος 2020
- P: Fabian Schär, Decentralized Finance: On Blockchain- and Smart Contract-Based Financial Markets, FRB St. Louis Review 103(2), ideas.repec.org/a/fip/fedlrv/91428.html, Απρίλιος 2021
- P: L. Gudgeon, D. Perez, D. Harz, B. Livshits, A. Gervais, The Decentralized Financial Crisis, arXiv:2002.08099, arxiv.org/abs/2002.08099, Φεβρουάριος 2020 (αναθ. Ιούνιος 2020)
- S: CoinDesk (B. Dale), Mempool Manipulation Enabled Theft of $8M in MakerDAO Collateral on Black Thursday: Report, coindesk.com/tech/2020/07/22/…, Ιούλιος 2020
- S: Whiterabbit (I. Igamberdiev), Black Thursday for MakerDAO: $8.32 million was liquidated for 0 DAI, medium.com/@whiterabbit_hq/…, Μάρτιος 2020
- S: Cointelegraph (O. Avan-Nomayo), MakerDAO Takes New Measures to Prevent Another 'Black Swan' Collapse, cointelegraph.com/magazine/makerdao-takes-new-measures-…, Μάιος 2020
- S: The Block (Y. Khatri), MakerDAO won't compensate Vaults affected by liquidations during the March market crash, theblock.co/news/defi/2020-09-23-…-78571, Σεπτέμβριος 2020
- P: Maker Foundation, The Market Collapse of March 12-13, 2020: How It Impacted MakerDAO, blog.makerdao.com/the-market-collapse-of-march-12-2020-… (πηγή του έργου, ανακατευθύνει πλέον στο sky.money), Απρίλιος 2020
- S: Uniswap Labs, What is DeFi? An Intro to Decentralized Finance, blog.uniswap.org/what-is-defi (πηγή του έργου), Απρίλιος 2025
- P: Uniswap, Fees (τεκμηρίωση), developers.uniswap.org/docs/get-started/concepts/fees (πηγή του έργου), 2026
- P: Aave, Risk Parameters (risk-v3), github.com/aave/risk-v3 (πηγή του έργου)
- P: Aave, Aave V3 Overview, aave.com/docs/aave-v3/overview (πηγή του έργου)
- P: K. Qin, L. Zhou, B. Livshits, A. Gervais, Attacking the DeFi Ecosystem with Flash Loans for Fun and Profit, arXiv:2003.03810 (FC 2021), arxiv.org/abs/2003.03810, Μάρτιος 2020
- P: P. Daian, S. Goldfeder, T. Kell, Y. Li, X. Zhao, I. Bentov, L. Breidenbach, A. Juels, Flash Boys 2.0, arXiv:1904.05234 (IEEE S&P 2020), arxiv.org/abs/1904.05234, Απρίλιος 2019
- P: Etherscan, Uniswap V2: USDC (0xB4e16d01…C9Dc), etherscan.io/address/0xb4e16d0168e52d35cacd2c6185b44281ec28c9dc, Οκτώβριος 2026
- P: Uniswap Labs και Uniswap Foundation, UNIfication, blog.uniswap.org/unification (πηγή του έργου), Νοέμβριος 2025
- S: CoinDesk (S. Reback), Uniswap's token burn, protocol fee proposal backed overwhelmingly by voters, coindesk.com/business/2025/12/26/…, Δεκέμβριος 2025
- P: Aave Labs, Aave V4's New Liquidation Engine, aave.com/blog/aave-v4-liquidations (πηγή του έργου), Δεκέμβριος 2025
- P: Skybase International, Sky.money, sky.money (πηγή του έργου), Οκτώβριος 2026
- P: LayerZero Labs, KelpDAO Incident Report, layerzero.network/blog/layerzero-labs-kelpdao-incident-report (πηγή του έργου), Μάιος 2026
- P: Uniswap Labs, Uniswap Labs Terms of Service, support.uniswap.org/hc/en-us/articles/30935100859661 (πηγή του έργου), Ιούλιος 2026
- S: Fortune (J. J. Roberts), Uniswap's $165M funding round a bright spot for DeFi in Crypto Winter, fortune.com/crypto/2022/10/13/…, Οκτώβριος 2022
- P: Hayden Adams / Uniswap Labs, Series A, blog.uniswap.org/uniswap-raise (πηγή του έργου), Αύγουστος 2020
- P: DUNI / Cowrie, DUNI: Q4 and Year End 2025 Financial Statements and Tax Update, vote.uniswapfoundation.org/forums/7/… (πηγή του έργου), 2026
- P: Uniswap Governance, Establish Uniswap Governance as "DUNI," a Wyoming DUNA (πρόταση 90), vote.uniswapfoundation.org/proposals/90 (πηγή του έργου), Σεπτέμβριος 2025
- S: TechCrunch (J. Melinek), Aave Companies rebrands to Avara and acquires crypto wallet Family, techcrunch.com/podcast/aave-companies-rebrands-to-avara-…, Νοέμβριος 2023
- S: DL News (A. Gilbert), Aave Labs critics lose key DAO vote, for now, dlnews.com/articles/defi/aave-labs-critics-lose-key-dao-vote-for-now, Δεκέμβριος 2025
- S: The Block, Aave DAO approves $25 million Aave Labs funding grant in binding 'Aave Will Win' vote, theblock.co/post/397138, Απρίλιος 2026
- S: The Block, MakerDAO rebrands to Sky, DAI stablecoin optionally upgradeable to USDS, theblock.co/post/313235, Αύγουστος 2024
- S: VC News Daily, Compound Raises $8.2M Seed Round, vcnewsdaily.com/compound/venture-capital-funding/…, Μάιος 2018
- S: DeFi Rate (A. Miguel), Compound Finance Closes $25 Million Series A Led By a16z, defirate.com/news/compound-finance-25-million-series-a
- S: BetaKit, LayerZero Labs raises $120 million at $3 billion valuation, betakit.com/layerzero-labs-raises-120-million-…, Απρίλιος 2023
- S: The Block, LayerZero reaches $3 billion valuation in Series B funding round, theblock.co/post/224762, Απρίλιος 2023
- S: DefiLlama, DeFi Dashboard, defillama.com, Οκτώβριος 2026
- S: DefiLlama, Data Definitions, docs.llama.fi/analysts/data-definitions, 2026
- S: Cointelegraph (E. Reguerra), DeFi TVL hits record $237B as daily active wallets fall 22% in Q3: DappRadar, cointelegraph.com/news/defi-tvl-record-237b-…, Οκτώβριος 2025
- S: Dwellir, The State of DeFi in Q3 2026, dwellir.com/blog/state-of-defi-q3-2026, Σεπτέμβριος 2026
- S: Cointelegraph, DappRadar's token price plummets after platform announces shutdown, cointelegraph.com/news/dappradar-shut-down-…, Νοέμβριος 2025
- S: BlockSec, Drift Protocol Incident: Multisig Governance Compromise via Durable Nonce Exploitation, blocksec.com/blog/drift-protocol-incident-…, Απρίλιος 2026
- P: A. Badev, C. Watsky, Interconnected DeFi: Ripple Effects from the Terra Collapse, FEDS 2023-044, federalreserve.gov/econres/feds/interconnected-defi-…, Ιούνιος 2023
- S: A. Antonopoulos, G. Wood, Mastering Ethereum, παράρτημα για την ιστορία των forks, github.com/…/appdx-forks-history.asciidoc
- S: BleepingComputer, FBI links largest crypto hack ever to North Korean hackers, bleepingcomputer.com/news/security/fbi-links-…, Απρίλιος 2022
- P: J. Liu, I. Makarov, A. Schoar, Anatomy of a Run: The Terra Luna Crash, NBER WP 31160, ideas.repec.org/p/nbr/nberwo/31160.html, 2023
- S: Chainalysis, Crypto Market Reaction to Silicon Valley Bank and USDC Depeg, chainalysis.com/blog/crypto-market-usdc-silicon-valley-bank, Μάρτιος 2023
- S: CoinDesk (K. Sandor), Circle Confirms $3.3B of USDC's Cash Reserves Stuck at Failed Silicon Valley Bank, coindesk.com/business/2023/03/11/…, Μάρτιος 2023
- S: TRM Labs, North Korean Hackers Attack Drift Protocol In USD 285 Million Heist, trmlabs.com/resources/blog/…, Απρίλιος 2026
- S: Decrypt (Vismaya V), Why DeFi Keeps Losing Millions to Exploits, decrypt.co/368591, Μάιος 2026
- S: DefiLlama, Hacks, defillama.com/hacks, Οκτώβριος 2026
Το άρθρο είναι εκπαιδευτικό και παρέχει γενική πληροφόρηση. Τα δεδομένα στα κρυπτονομίσματα αλλάζουν γρήγορα, γι' αυτό επαληθεύστε τα πριν προχωρήσετε σε οποιαδήποτε ενέργεια με βάση όσα διαβάσατε εδώ. Δεν αποτελεί χρηματοοικονομική συμβουλή.