
Η κλιμακωτή λήψη κερδών, που στον χώρο των κρυπτονομισμάτων συχνά λέγεται DCA out, είναι η πώληση μιας θέσης σε δόσεις, σε προκαθορισμένες ημερομηνίες ή σε προκαθορισμένες τιμές, αντί για μία πώληση όλης της θέσης μαζί. Το όνομα αντιστρέφει το DCA (dollar cost averaging, δηλαδή αγορές σταθερού ποσού σε τακτά διαστήματα): αντί για σταδιακές αγορές, σταδιακές πωλήσεις.
Το πρόβλημα που προσπαθεί να λύσει είναι παλιό και δύσκολο. Η κορυφή μιας αγοράς αναγνωρίζεται μόνο αφού περάσει. Όποιος πουλά τα πάντα νωρίς βλέπει την τιμή να συνεχίζει να ανεβαίνει χωρίς αυτόν, ενώ όποιος περιμένει μπορεί να δει μεγάλο μέρος της αξίας να χάνεται μέσα σε λίγους μήνες. Η κλιμακωτή πώληση δεν λύνει αυτό το δίλημμα. Το μοιράζει σε πολλές μικρότερες αποφάσεις.
Το άρθρο εξηγεί από πού προέρχεται η ιδέα και αφηγείται ένα τεκμηριωμένο επεισόδιο του 1720. Δείχνει πώς λειτουργεί η στρατηγική με ένα υποθετικό παράδειγμα και με δύο σειρές δικών μας προσομοιώσεων στο Bitcoin. Καταγράφει επίσης τι κοστίζει, πώς έχουν αποτύχει σχέδια εξόδου στην πράξη και ποια ερωτήματα μένουν ανοιχτά.
Το κείμενο είναι ενημερωτικό και δεν αποτελεί επενδυτική συμβουλή. Δεν λέει σε κανέναν αν πρέπει να χρησιμοποιήσει τη στρατηγική. Όλα τα παραδείγματα και οι προσομοιώσεις περιγράφουν το παρελθόν.
Η κορυφή φαίνεται μόνο εκ των υστέρων
Ας πάρουμε το Bitcoin, το κρυπτονόμισμα με τη μακρύτερη αξιόπιστη σειρά τιμών. Στις 16 Δεκεμβρίου 2017 η τιμή κλεισίματός του ήταν 19.641 δολάρια. Στις 15 Δεκεμβρίου 2018 ήταν 3.185 δολάρια, δηλαδή 83,8% χαμηλότερα [1]. Στις 8 Νοεμβρίου 2021 έκλεισε στα 67.542 δολάρια και στις 9 Νοεμβρίου 2022 στα 15.758, πτώση 76,7%. Στις 6 Οκτωβρίου 2025 έκλεισε στα 124.824 δολάρια, και μέσα στους επόμενους έξι μήνες το χαμηλότερο κλείσιμο ήταν 63.495, πτώση 49,1% [1]. Όλα τα ποσοστά είναι δικός μας υπολογισμός: χαμηλό κλείσιμο διά υψηλό κλείσιμο, μείον ένα.
Κανένα από αυτά τα υψηλά δεν ήταν γνωστό ως κορυφή την ημέρα που σημειώθηκε. Αυτό είναι το πρόβλημα που καλείται να αντιμετωπίσει κάθε σχέδιο εξόδου. Ένα άρθρο του Morningstar το διατυπώνει απλά: όποιος πουλά όλη τη θέση αμέσως κινδυνεύει να χάσει όσα κέρδη έρθουν αργότερα, και όποιος περιμένει για να πουλήσει αργότερα κινδυνεύει να δει τη θέση του να χάνει αξία [2].
Οι δύο λάθος εκβάσεις δεν πονούν το ίδιο σε όλους. Κάποιοι φοβούνται περισσότερο τη μεγάλη πτώση που ακολουθεί μια χαμένη ευκαιρία πώλησης. Άλλοι φοβούνται περισσότερο τη συνεχιζόμενη άνοδο μετά από μια βιαστική πώληση. Και τα δύο συνοδεύονται από τύψεις.
Υπάρχει και μια δεύτερη διάσταση. Μετά από μια μεγάλη άνοδο, ένα μόνο περιουσιακό στοιχείο μπορεί να αποτελεί πολύ μεγαλύτερο μέρος του χαρτοφυλακίου (του συνόλου των επενδύσεων ενός προσώπου) απ' όσο σχεδίαζε αρχικά ο κάτοχός του. Το ερώτημα τότε δεν είναι μόνο «πότε», αλλά και «πόσο και με ποιον ρυθμό».
Από πού ήρθε η ιδέα
Η πώληση σε δόσεις είναι πολύ παλαιότερη από τα κρυπτονομίσματα. Στην επόμενη ενότητα παρουσιάζεται ένα λογιστικό βιβλίο του 1720 που καταγράφει τέτοιες πωλήσεις. Η θεωρητική συζήτηση όμως ξεκίνησε από την αντίθετη πλευρά, τις αγορές.
Το 1979 ο οικονομολόγος George Constantinides δημοσίευσε στο Journal of Financial and Quantitative Analysis το άρθρο «A Note on the Suboptimality of Dollar-Cost Averaging as an Investment Policy». Έδειξε θεωρητικά ότι ένα προκαθορισμένο πρόγραμμα αγορών είναι υποδεέστερο από μια πολιτική που αξιοποιεί τις πληροφορίες που γίνονται διαθέσιμες στη συνέχεια [3][4]. Το άρθρο αφορά τις παραδοσιακές αγορές. Το ότι η ίδια λογική ισχύει για ένα προκαθορισμένο πρόγραμμα πωλήσεων είναι δική μας ανάγνωση, όχι ισχυρισμός του άρθρου.
Το 2000 οι Robert Almgren και Neil Chriss δημοσίευσαν στο Journal of Risk το «Optimal execution of portfolio transactions» [5]. Η εργασία αντιμετωπίζει τη ρευστοποίηση μιας μεγάλης θέσης ως συμβιβασμό ανάμεσα σε δύο κόστη. Το πρώτο είναι το κόστος από την επίδραση της ίδιας της πώλησης στην τιμή, όταν κανείς πουλά πολύ γρήγορα. Το δεύτερο είναι ο κίνδυνος (η πιθανότητα δυσμενούς απόκλισης) της μεταβλητότητας (των διακυμάνσεων της τιμής), όταν πουλά πολύ αργά. Εδώ βρίσκεται η επαγγελματική ρίζα του τεμαχισμού μιας μεγάλης πώλησης στον χρόνο, στις παραδοσιακές αγορές και για μεγάλες εντολές.
Το 2012 η Vanguard εξέτασε στην έκθεση «Dollar-cost averaging just means taking risk later» τις αγορές των ΗΠΑ, του Ηνωμένου Βασιλείου και της Αυστραλίας. Βρήκε ότι η εφάπαξ επένδυση (η επένδυση όλου του ποσού με τη μία) απέδωσε περισσότερο από τις σταδιακές αγορές περίπου στα δύο τρίτα των περιπτώσεων [6]. Η μελέτη αφορά αγορές, όχι πωλήσεις, και παραδοσιακά περιουσιακά στοιχεία.
Το 2013 ο Adam Zoll του Morningstar έδωσε όνομα στο αντίστροφο σχήμα: «reverse pound-cost averaging» [2]. Εξήγησε ότι όποιος πουλά ίσα χρηματικά ποσά σε τακτά διαστήματα πουλά περισσότερα μερίδια όταν οι τιμές είναι χαμηλές και λιγότερα όταν είναι υψηλές, δηλαδή το αντίθετο από αυτό που θέλει ένας πωλητής. Κατά τον Zoll, το μόνο πλεονέκτημα των σταδιακών αγορών που επιβιώνει στην αντιστροφή είναι ένα πειθαρχημένο πλαίσιο που απομακρύνει τον πειρασμό του συγχρονισμού με την αγορά [2].
Στα κρυπτονομίσματα οι όροι «DCA out» και «κλίμακα λήψης κερδών» κυκλοφορούν σε φόρουμ και ιστολόγια. Δεν βρήκαμε τεκμηριωμένη πρώτη χρήση τους, οπότε η προέλευσή τους παραμένει άγνωστη. Αυτό που καταγράφεται είναι ότι οι αυτοματισμοί των ανταλλακτηρίων σχεδιάστηκαν κυρίως για αγορές. Στο Kraken, για παράδειγμα, οι επαναλαμβανόμενες εντολές (recurring orders, δηλαδή εντολές που εκτελούνται αυτόματα με σταθερή συχνότητα) αγοράζουν κρυπτονομίσματα σε ημερήσιο, εβδομαδιαίο, δεκαπενθήμερο ή μηνιαίο πρόγραμμα. Σύμφωνα με την πλατφόρμα, δεν είναι διαθέσιμες στο Kraken Pro [7]. Όπου δεν υπάρχει αντίστοιχη λειτουργία πώλησης, η στρατηγική εκτελείται με συνηθισμένες εντολές πώλησης.
1720: ο Thomas Guy, ο Isaac Newton και η South Sea Company
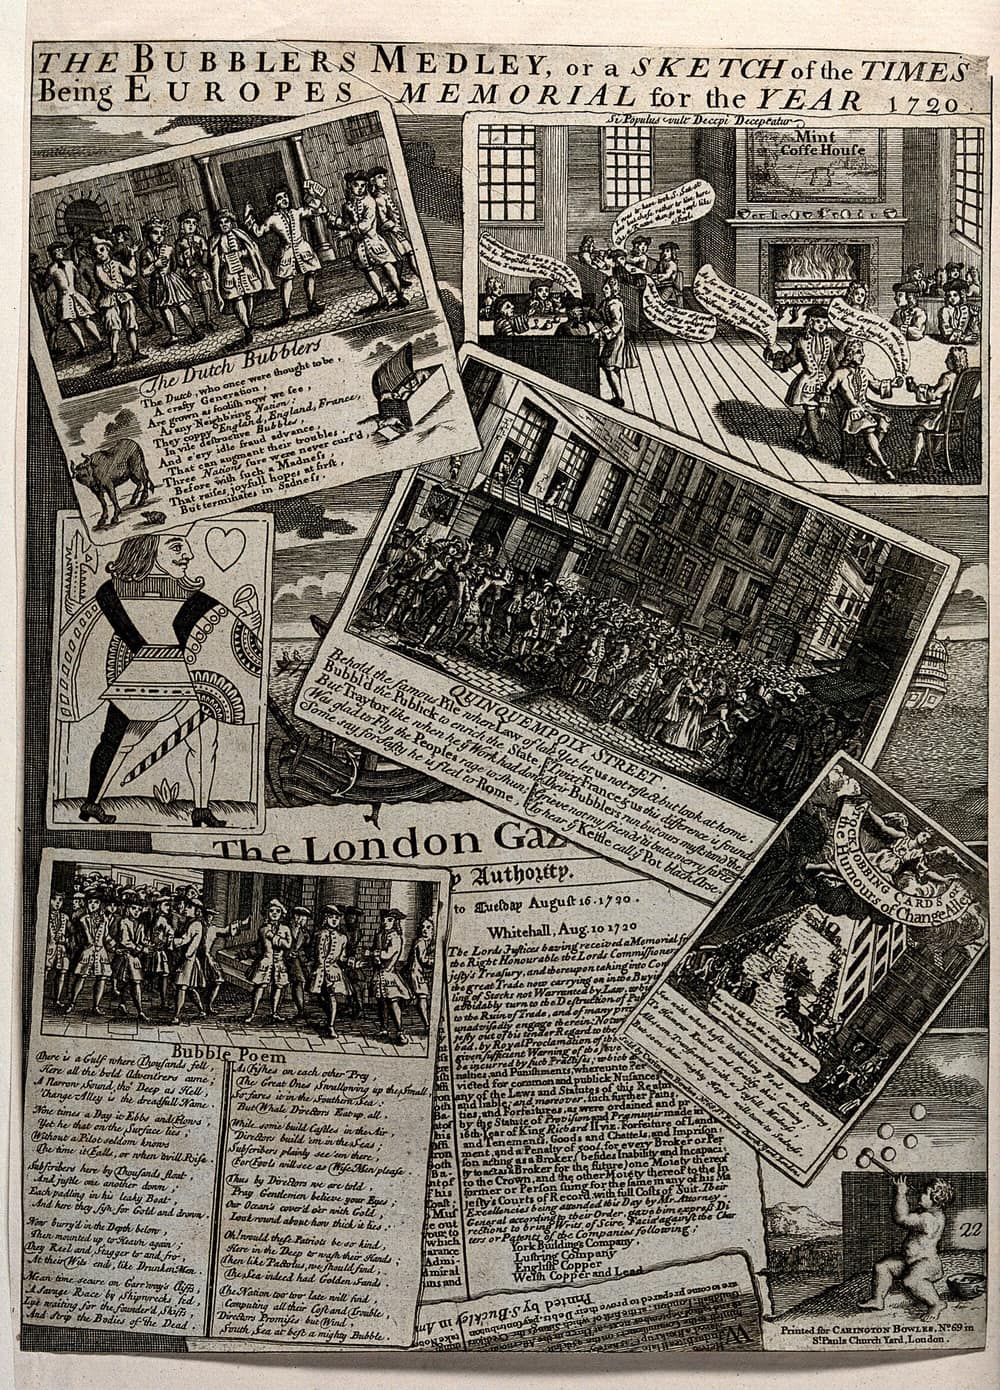
Η South Sea Company ιδρύθηκε το 1711 κυρίως ως μηχανισμός διαχείρισης βρετανικού δημόσιου χρέους. Το 1720 η κυβέρνηση ανακοίνωσε ότι η εταιρεία θα αναλάμβανε το μεγαλύτερο μέρος του εθνικού χρέους. Η μετοχή της πέρασε τότε μία από τις πιο φημισμένες ανόδους και πτώσεις της οικονομικής ιστορίας [8]. Η τιμή ανέβαινε όλο το καλοκαίρι, κατέρρευσε τον Σεπτέμβριο, και τον Οκτώβριο η μετοχή άξιζε λιγότερο από το ένα τέταρτο της κορυφής [8].
Ο Isaac Newton, τότε επικεφαλής (master) του Βασιλικού Νομισματοκοπείου, ήταν παλιός μέτοχος. Ο μαθηματικός Andrew Odlyzko ανασύνθεσε τις κινήσεις του από έγγραφα, πολλά από αυτά στα αρχεία της Τράπεζας της Αγγλίας. Λίγο πριν από τη φούσκα, η περιουσία του Newton ήταν λίγο πάνω από 30.000 λίρες [8]. Σύμφωνα με την ανάλυση του Odlyzko, ο Newton ρευστοποίησε όλη του τη θέση μέσα σε λιγότερο από μία εβδομάδα, στις 19 και στις 23 Απριλίου 1720. Οι δύο ημερομηνίες περικλείουν μια συνέλευση μετόχων στις 21 Απριλίου [8]. Στα μέσα Ιουνίου ξαναγόρασε, «σχεδόν στην κορυφή» κατά τον Odlyzko, και μέχρι τον Σεπτέμβριο σχεδόν όλη του η περιουσία ήταν σε μετοχές της εταιρείας. Στα μέσα του 1721 η περιουσία του είχε πέσει στις 20.000 λίρες περίπου [8].
Ο Thomas Guy ακολούθησε άλλη πορεία. Σύμφωνα με τον Odlyzko, άρχισε να ρευστοποιεί τη θέση του την επόμενη ημέρα της συνέλευσης, κράτησε τα κέρδη του και με αυτά ίδρυσε το Guy's Hospital [8]. Το λογιστικό βιβλίο όπου κατέγραφε ο ίδιος τις πωλήσεις του δημοσιεύτηκε το 1938 στο The Baptist Quarterly από τον T. Roy Jones [9].
Το βιβλίο δείχνει ότι ο Guy κατείχε μετοχές ονομαστικής αξίας 54.040 λιρών. Ξεκίνησε να πουλά στις 22 Απριλίου 1720 στο 340% της ονομαστικής αξίας [9]. Μέχρι τα μέσα Ιουνίου έκανε 48 ξεχωριστές πωλήσεις (δική μας καταμέτρηση στο βιβλίο), τις περισσότερες για 1.000 λίρες ονομαστικής αξίας. Οι τιμές σε γενικές γραμμές ανέβαιναν: 351%, 353%, 360%, 382%, 410%, 450%, 522%, 545%. Στις 10 Ιουνίου πούλησε μετοχές ονομαστικής αξίας 4.000 λιρών στο 600%. Η τελευταία του πώληση, μόλις 40 λιρών ονομαστικής αξίας, έγινε στις 14 Ιουνίου στο 525% [9]. Συνολικά εισέπραξε 232.591 λίρες και 12 σελίνια, που τα επένδυσε σε κρατικές προσόδους (annuities) με τόκο 4% και 5% και σε μετοχές «India Stock» [9].
Ο Jones διόρθωσε έτσι την παλαιότερη εκδοχή του Dictionary of National Biography. Εκείνη έγραφε για 45.500 λίρες και για πωλήσεις που ξεκίνησαν στις 300 και τελείωσαν στις 600 λίρες ανά μετοχή [9]. Σύμφωνα με τον Jones, η κορυφή ήρθε στις 26 Ιουνίου, δώδεκα ημέρες μετά την τελευταία πώληση του Guy, όταν η μετοχή των 100 λιρών άξιζε 1.060. Στις 21 Σεπτεμβρίου η ίδια μετοχή αγοραζόταν με 150 λίρες [9].
Ένας απλός λογαριασμός (δικός μας υπολογισμός) δίνει μέση τιμή πώλησης του Guy 232.591,6 ÷ 54.040 × 100 = 430,4% της ονομαστικής αξίας. Αυτό αντιστοιχεί περίπου στο 40,6% της κορυφής που αναφέρει ο Jones.
Αυτά δείχνουν τα έγγραφα. Ό,τι ακολουθεί είναι η δική μας ανάγνωση.
Ο Guy δεν κατέγραψε κανέναν κανόνα. Το βιβλίο δείχνει συμπεριφορά, όχι στρατηγική με το σημερινό νόημα. Η συμπεριφορά όμως μοιάζει έντονα με κλίμακα: μικρά, συχνά κομμάτια, σε τιμές που ανέβαιναν, μέχρι να μη μείνει τίποτα. Ο Guy δεν έπιασε την κορυφή, γιατί η μέση τιμή του ήταν κάτω από το μισό της. Πούλησε όμως όλη τη θέση πριν από την κατάρρευση.
Ο Newton βγήκε νωρίς και με τη μία. Τα έγγραφα δεν λένε γιατί ξαναμπήκε, και ο Odlyzko σημειώνει ότι δεν υπάρχουν άμεσες ενδείξεις για τα κίνητρά του [8]. Το παράδειγμά του δείχνει όμως κάτι που ισχύει και σήμερα: ένα σχέδιο εξόδου δεν λέει τίποτα για την επανείσοδο. Και η λεπτομέρεια που συνήθως ξεχνιέται στην ιστορία του Guy είναι η τελευταία: τι έκανε με τα χρήματα μετά την πώληση.
Πώς λειτουργεί, από το μηδέν
Φανταστείτε έναν παραγωγό που έχει μαζέψει όλη τη σοδειά του και πρέπει να την πουλήσει στη λαϊκή αγορά. Αν τα φέρει όλα την ίδια ημέρα, η τιμή που θα πάρει εξαρτάται εξ ολοκλήρου από εκείνη την ημέρα. Αν φέρνει ένα μέρος κάθε εβδομάδα, εισπράττει τον μέσο όρο πολλών ημερών. Δεν θα πετύχει την πιο ακριβή ημέρα, αλλά ούτε την πιο φθηνή.
Η κλιμακωτή λήψη κερδών κάνει το ίδιο με μια θέση σε κρυπτονομίσματα. Έχει δύο βασικές μορφές.
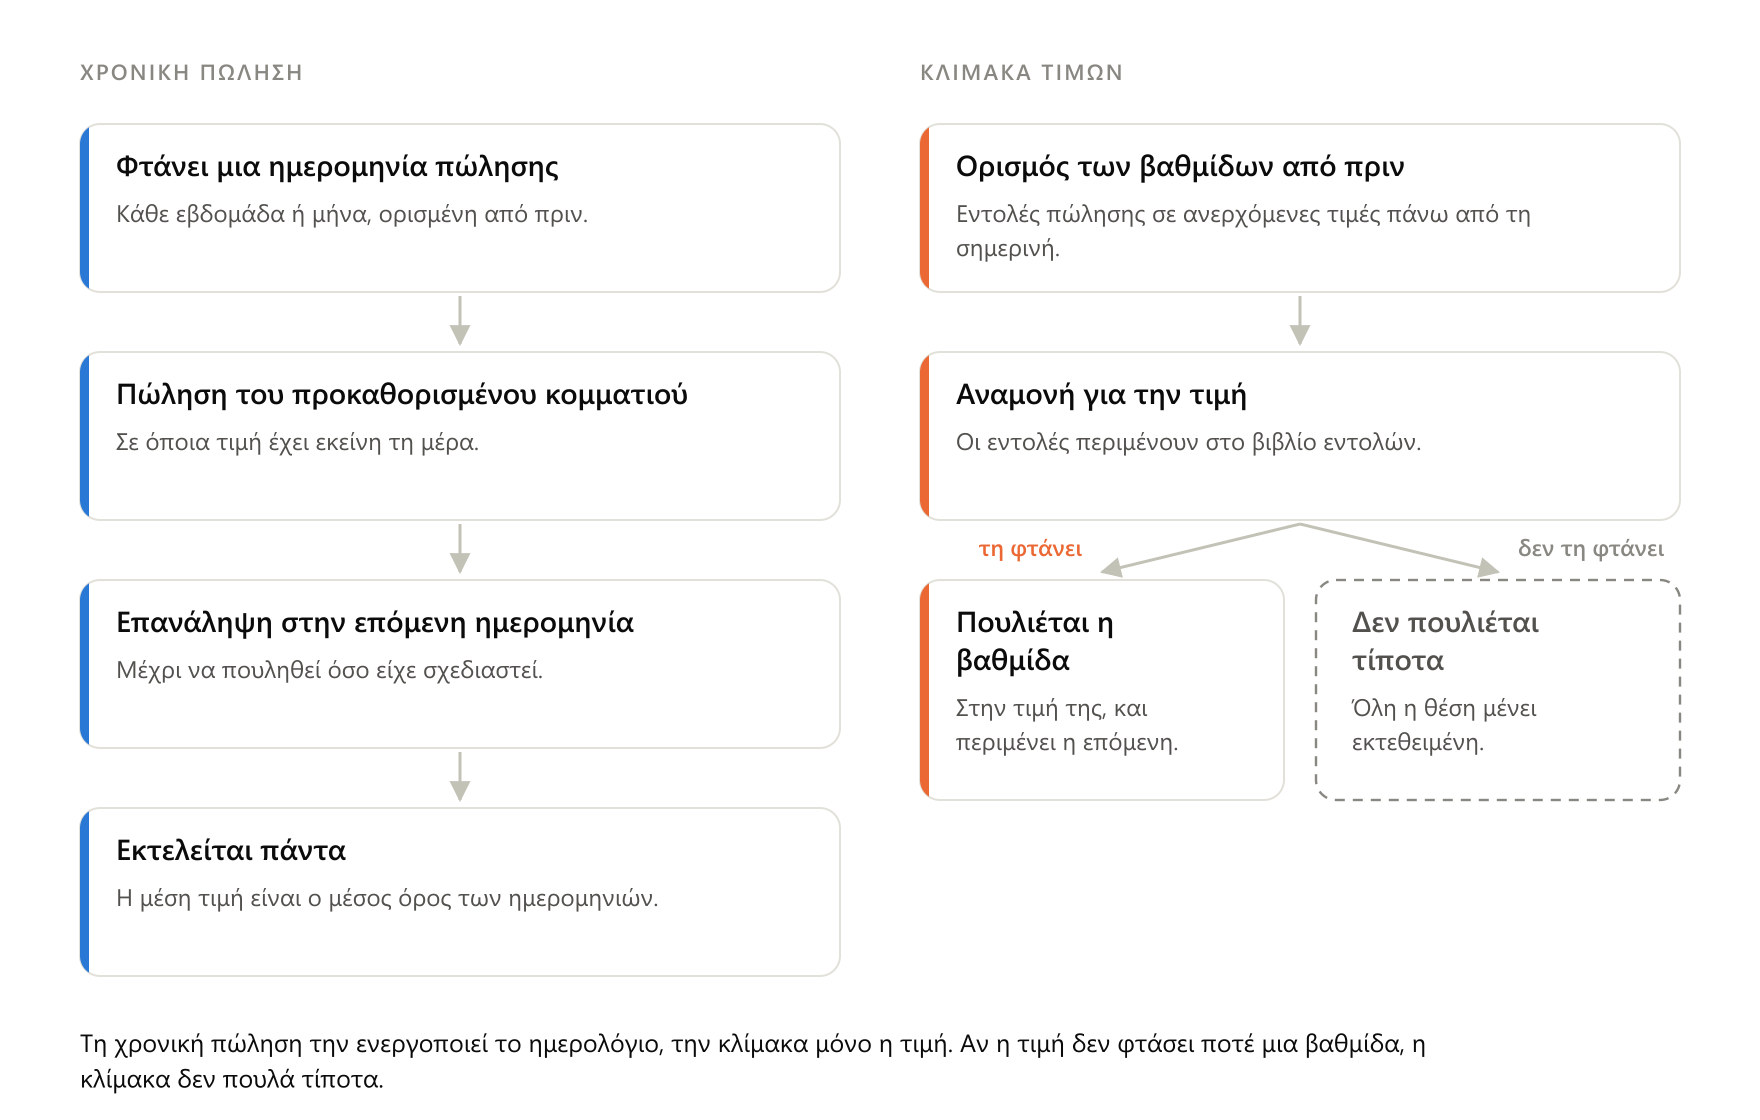
Στη χρονική μορφή, η πώληση γίνεται σε προκαθορισμένες ημερομηνίες, ας πούμε κάθε εβδομάδα ή κάθε μήνα, όποια κι αν είναι η τιμή. Ο παραγωγός πηγαίνει στη λαϊκή κάθε Σάββατο, βρέξει χιονίσει.
Στη μορφή της κλίμακας τιμών, ο κάτοχος ορίζει εκ των προτέρων επίπεδα τιμής, τις «βαθμίδες», και πουλά ένα κομμάτι μόνο όταν η τιμή φτάσει σε καθεμιά. Ο παραγωγός φέρνει ένα καφάσι μόνο όταν η τιμή στη λαϊκή ξεπεράσει ένα ποσό που έχει αποφασίσει από πριν.
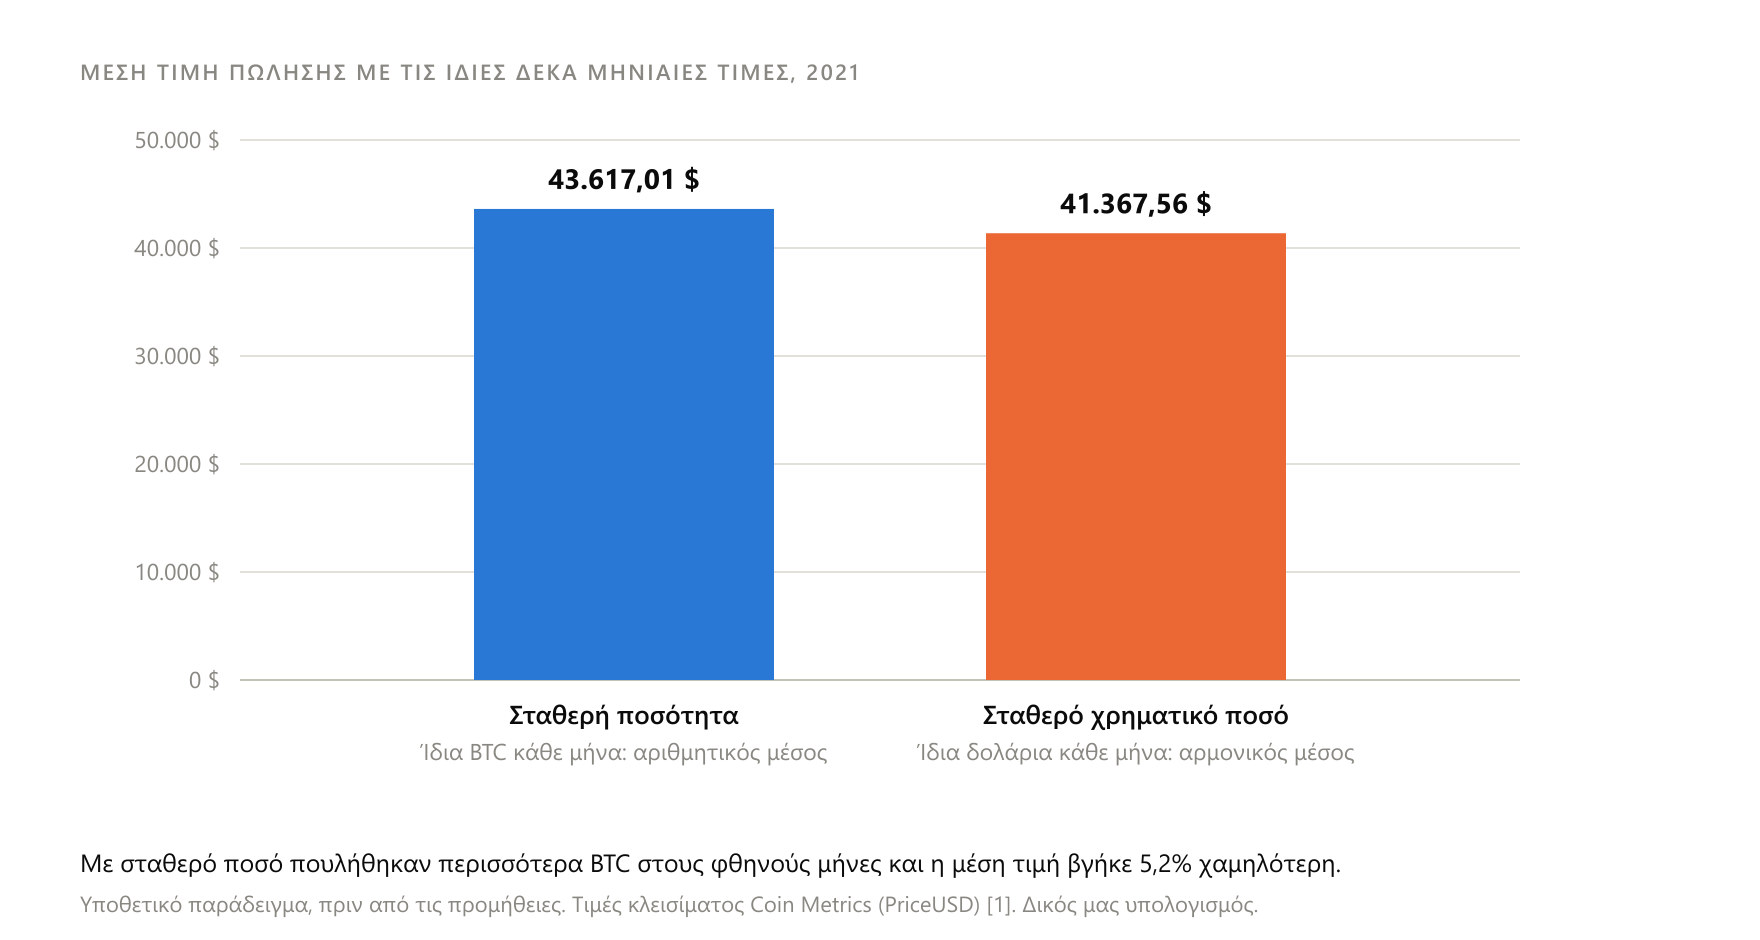
Μία λεπτομέρεια αλλάζει πολύ το αποτέλεσμα: τι μένει σταθερό σε κάθε πώληση. Αν σταθερή είναι η ποσότητα (για παράδειγμα 0,1 BTC κάθε φορά), η μέση τιμή πώλησης ισούται με τον αριθμητικό μέσο των τιμών, δηλαδή το άθροισμά τους διά το πλήθος τους.
Αν σταθερό είναι το χρηματικό ποσό (για παράδειγμα 1.000 δολάρια κάθε φορά), τότε όταν η τιμή είναι χαμηλή πρέπει να πουληθούν περισσότερα κομμάτια για να συμπληρωθεί το ποσό. Η μέση τιμή πώλησης γίνεται τότε ο αρμονικός μέσος των τιμών, που είναι πάντα μικρότερος ή ίσος με τον αριθμητικό. Αυτό ακριβώς περιέγραψε ο Zoll: στην αντιστροφή, το «πλεονέκτημα» των σταθερών ποσών λειτουργεί εναντίον του πωλητή [2]. Στην ενότητα 14 το ποσοτικοποιούμε με πραγματικές τιμές.
Η αναλογία με τη λαϊκή σταματά να ισχύει σε τρία σημεία. Πρώτον, η τιμή μιας σοδειάς δεν διπλασιάζεται και δεν χάνει τα τρία τέταρτα της αξίας της μέσα σε λίγους μήνες, ενώ η τιμή του Bitcoin το έχει κάνει επανειλημμένα [1]. Δεύτερον, η λαϊκή σπάνια κλείνει χωρίς προειδοποίηση, ενώ ένα ανταλλακτήριο μπορεί να διακόψει τις αναλήψεις, όπως θα δούμε στην ενότητα 13. Τρίτον, ο παραγωγός πληρώνεται σε μετρητά, ενώ τα έσοδα μιας πώλησης κρυπτονομισμάτων συχνά καταλήγουν σε ένα stablecoin (κρυπτονόμισμα που επιδιώκει σταθερή ισοτιμία με ένα νόμισμα, συνήθως το δολάριο), το οποίο μπορεί να χάσει προσωρινά την ισοτιμία του.
Υποθετικό παράδειγμα: δέκα πωλήσεις μέσα στο 2021
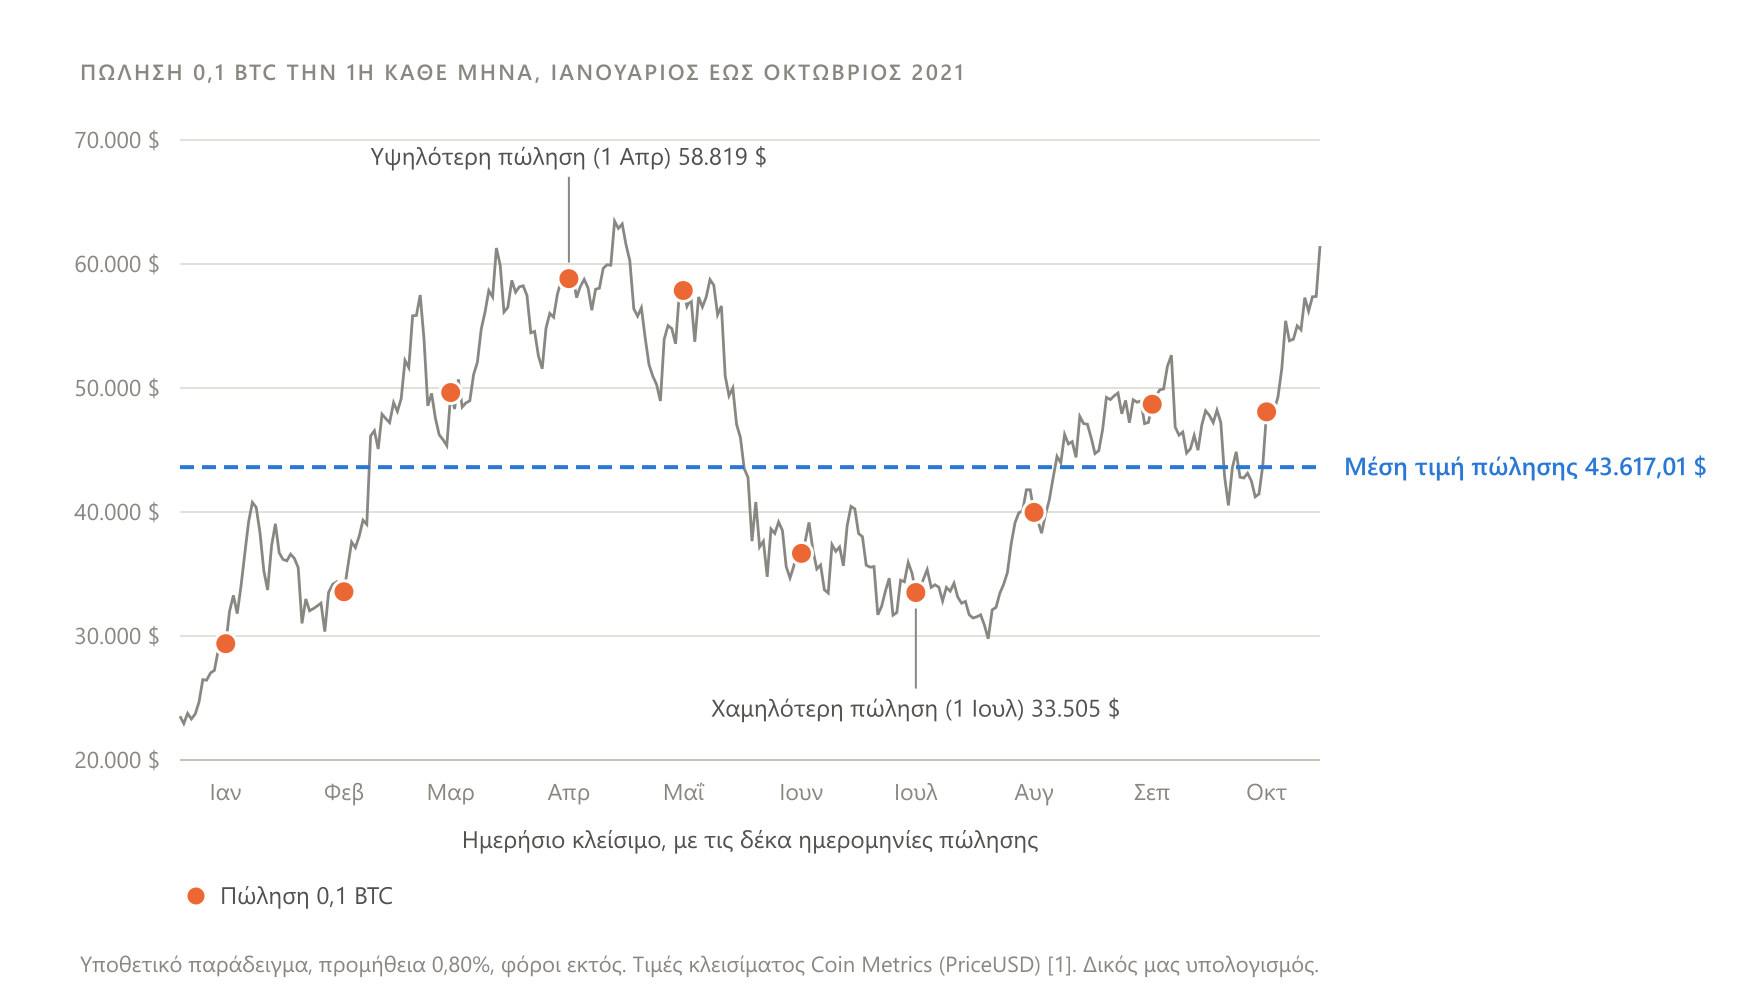
Υποθετικό παράδειγμα. Ένας επενδυτής έχει 1 BTC και αποφασίζει να πουλά 0,1 BTC την 1η κάθε μήνα, από τον Ιανουάριο έως τον Οκτώβριο του 2021, δηλαδή δέκα πωλήσεις. Οι τιμές είναι οι τιμές κλεισίματος της Coin Metrics (σειρά PriceUSD), που ορίζονται ως η τιμή στο τέλος της ημέρας σε ώρα UTC, σε δολάρια ΗΠΑ [1][10]. Κάθε πώληση πληρώνει προμήθεια συναλλαγής 0,80%, όσο ήταν η χρέωση taker της πρώτης βαθμίδας του Kraken Pro στις 9 Οκτωβρίου 2026 [11]. Οι φόροι αγνοούνται. Το Bitcoin και τα ποσά είναι ενδεικτικά και δεν αποτελούν σύσταση.
Την 1η Ιανουαρίου 2021 ο επενδυτής πουλά 0,1 BTC στα 29.380,69 δολάρια, πληρώνει 23,50 δολάρια προμήθεια και του μένουν 0,9 BTC. Έναν μήνα αργότερα πουλά άλλο 0,1 στα 33.570,27, και η μέση τιμή πώλησης ανεβαίνει στα 31.475,48.
Τον Μάρτιο και τον Απρίλιο η τιμή εκτοξεύεται. Η πώληση της 1ης Απριλίου γίνεται στα 58.818,98 δολάρια, την υψηλότερη τιμή του προγράμματος. Τον Ιούνιο και τον Ιούλιο η τιμή πέφτει στα 36.661,38 και στα 33.505,08, και ο κανόνας συνεχίζει να πουλά κανονικά, κατεβάζοντας τη μέση τιμή. Η δέκατη πώληση, την 1η Οκτωβρίου, γίνεται στα 48.078,13 δολάρια και εξαντλεί τη θέση.
| Ημερομηνία | Κλείσιμο (USD) | Πώληση (BTC) | Ακαθάριστο ποσό (USD) | Προμήθεια (USD) | Υπόλοιπο (BTC) | Σωρευτικό καθαρό (USD) | Μέση τιμή πώλησης (USD) |
|---|---|---|---|---|---|---|---|
| 1 Ιανουαρίου 2021 | 29.380,69 | 0,1 | 2.938,07 | 23,50 | 0,9 | 2.914,56 | 29.380,69 |
| 1 Φεβρουαρίου 2021 | 33.570,27 | 0,1 | 3.357,03 | 26,86 | 0,8 | 6.244,74 | 31.475,48 |
| 1 Μαρτίου 2021 | 49.634,45 | 0,1 | 4.963,44 | 39,71 | 0,7 | 11.168,47 | 37.528,47 |
| 1 Απριλίου 2021 | 58.818,98 | 0,1 | 5.881,90 | 47,06 | 0,6 | 17.003,32 | 42.851,10 |
| 1 Μαΐου 2021 | 57.863,59 | 0,1 | 5.786,36 | 46,29 | 0,5 | 22.743,38 | 45.853,60 |
| 1 Ιουνίου 2021 | 36.661,38 | 0,1 | 3.666,14 | 29,33 | 0,4 | 26.380,19 | 44.321,56 |
| 1 Ιουλίου 2021 | 33.505,08 | 0,1 | 3.350,51 | 26,80 | 0,3 | 29.703,90 | 42.776,35 |
| 1 Αυγούστου 2021 | 39.968,97 | 0,1 | 3.996,90 | 31,98 | 0,2 | 33.668,82 | 42.425,43 |
| 1 Σεπτεμβρίου 2021 | 48.688,54 | 0,1 | 4.868,85 | 38,95 | 0,1 | 38.498,72 | 43.121,33 |
| 1 Οκτωβρίου 2021 | 48.078,13 | 0,1 | 4.807,81 | 38,46 | 0,0 | 43.268,07 | 43.617,01 |
Στο τέλος του προγράμματος η μέση τιμή πώλησης ήταν 43.617,01 δολάρια. Οι προμήθειες έφτασαν τα 348,94 δολάρια και τα καθαρά έσοδα τα 43.268,07 (δικός μας υπολογισμός).
Για σύγκριση, μια εφάπαξ πώληση όλου του BTC την 1η Ιανουαρίου 2021 θα έδινε καθαρά 29.145,65 δολάρια. Η διακράτηση και η πώληση όλου του BTC την 1η Οκτωβρίου 2021 θα έδινε 47.693,51 (δικός μας υπολογισμός). Το υψηλότερο κλείσιμο του 2021, 67.542 δολάρια στις 8 Νοεμβρίου, ήρθε αφού το πρόγραμμα είχε τελειώσει [1].
Τα αποτελέσματα αφορούν μια περίοδο του παρελθόντος και δεν δείχνουν τι θα συμβεί στο μέλλον.
Οι κανόνες που την ορίζουν
Η κλιμακωτή λήψη κερδών δεν είναι ένας κανόνας αλλά μια οικογένεια κανόνων. Κάθε εκδοχή της ορίζεται από μερικές παραμέτρους.
Η πρώτη είναι το έναυσμα: ημερομηνία ή τιμή. Στη χρονική μορφή η πώληση εκτελείται σε κάθε περίπτωση. Στην κλίμακα τιμών μπορεί να μην εκτελεστεί ποτέ.
Η δεύτερη είναι η μονάδα κάθε πώλησης: σταθερή ποσότητα, σταθερό χρηματικό ποσό ή ποσοστό του υπολοίπου. Όπως είδαμε, η επιλογή αλλάζει τη μέση τιμή πώλησης.
Η τρίτη είναι το πλήθος και η διάρκεια των πωλήσεων, ή στην κλίμακα τιμών η απόσταση των βαθμίδων. Δέκα μηνιαίες πωλήσεις απλώνουν την έξοδο σε σχεδόν έναν χρόνο, ενώ είκοσι έξι εβδομαδιαίες σε έξι μήνες. Βαθμίδες ανά 25% πάνω από μια τιμή αναφοράς γεμίζουν γρήγορα σε μια έντονη άνοδο, ενώ βαθμίδες ανά 100% μπορεί να μη γεμίσουν ποτέ.
Η τέταρτη είναι η τιμή αναφοράς της κλίμακας: η τιμή αγοράς, η τιμή της ημέρας που καταρτίζεται το σχέδιο ή κάποιο προηγούμενο υψηλό. Η πέμπτη είναι ο τύπος εντολής, για τον οποίο μιλάμε αναλυτικά στην επόμενη ενότητα.
Η έκτη είναι ο προορισμός των εσόδων: τραπεζικός λογαριασμός, stablecoin ή υπόλοιπο που μένει στο ανταλλακτήριο. Η έβδομη είναι αν θα υπάρχει ένας πυρήνας της θέσης που δεν πωλείται ποτέ.
Η στρατηγική αφήνει επίσης πράγματα ανοιχτά. Δεν λέει τι γίνεται αν η τιμή δεν φτάσει ποτέ στις βαθμίδες, αν και πότε ξαναγοράζει κανείς, πότε αρχίζει το πρόγραμμα, ούτε πού και πώς φυλάσσονται τα έσοδα. Ο Newton, το 1720, έπεσε ακριβώς σε ένα από αυτά τα κενά.
Πώς εκτελείται και τι δεν μπορεί να προστατεύσει
Οι εντολές και πού βρίσκονται
Μια πώληση σε ανταλλακτήριο γίνεται συνήθως με έναν από δύο τύπους εντολής. Το market order (εντολή εκτέλεσης στην καλύτερη διαθέσιμη τιμή εκείνης της στιγμής) εκτελείται αμέσως, όποια κι αν είναι η τιμή. Το limit order (εντολή με όριο τιμής) ορίζει την ελάχιστη τιμή στην οποία δέχεται κανείς να πουλήσει. Η εντολή αυτή περιμένει στο order book (το βιβλίο εντολών του ανταλλακτηρίου) μέχρι να βρεθεί αγοραστής σε αυτή την τιμή ή υψηλότερα.
Στο Kraken, η προμήθεια χρεώνεται όταν η εντολή εκτελεστεί, και οι εντολές που ακυρώνονται πριν εκτελεστούν δεν χρεώνονται [12]. Η εντολή που περιμένει στο βιβλίο πληρώνει τη χαμηλότερη προμήθεια maker (αυτού που «φτιάχνει» προσφορά). Η εντολή που εκτελείται αμέσως πληρώνει την υψηλότερη προμήθεια taker (αυτού που «παίρνει» μια υπάρχουσα προσφορά). Στις 9 Οκτωβρίου 2026, στην πρώτη βαθμίδα του Kraken Pro, οι χρεώσεις ήταν 0,40% και 0,80% αντίστοιχα [11].
Από εδώ προκύπτει μια πρακτική διαφορά ανάμεσα στις δύο μορφές της στρατηγικής. Μια κλίμακα τιμών είναι στην ουσία μια σειρά από limit orders σε ανερχόμενες τιμές, τοποθετημένες από πριν. Μια χρονική πώληση χρειάζεται εντολή σε κάθε ημερομηνία. Όπου η πλατφόρμα δεν προσφέρει αυτοματισμό για πωλήσεις, όπως οι επαναλαμβανόμενες εντολές του Kraken που αφορούν μόνο αγορές [7], τη δίνει ο ίδιος ο κάτοχος κάθε φορά.
Και στις δύο περιπτώσεις, τα κρυπτονομίσματα που περιμένουν να πουληθούν βρίσκονται στο ανταλλακτήριο. Το ίδιο ισχύει και για τα έσοδα, αν δεν μεταφερθούν αλλού. Τα στοιχεία αυτά είναι στη θεματοφυλακή της πλατφόρμας, και ο κάτοχος αναλαμβάνει κίνδυνο αντισυμβαλλομένου: τον κίνδυνο να μην μπορεί η πλατφόρμα να αποδώσει όσα του οφείλει.
Η εκτέλεση σε γρήγορες αγορές
Στις 21 Ιουνίου 2017, στις 12:30 ώρα Ειρηνικού, κάποιος έδωσε στο ανταλλακτήριο GDAX μια εντολή market για πώληση ETH αξίας πολλών εκατομμυρίων δολαρίων [14]. Σύμφωνα με τη δήλωση της εταιρείας, η εντολή εκτελέστηκε σε τιμές από 317,81 έως 224,48 δολάρια, δηλαδή με πτώση 29,4% [13]. Αυτό είναι slippage (απόκλιση της τιμής εκτέλεσης από την αναμενόμενη).
Η πτώση ενεργοποίησε περίπου 800 εντολές stop-loss (εντολές περιορισμού ζημίας που πουλούν αυτόματα κάτω από μια τιμή). Ενεργοποίησε επίσης αναγκαστικές ρευστοποιήσεις, δηλαδή υποχρεωτικές πωλήσεις θέσεων που είχαν ανοιχτεί με μόχλευση (δανεικά κεφάλαια). Το ETH διαπραγματεύτηκε για λίγο στα 0,10 δολάρια [13]. Το GDAX δεν ακύρωσε τις συναλλαγές, αλλά πίστωσε τους πελάτες των οποίων οι εντολές stop-loss ή οι θέσεις με μόχλευση εκτελέστηκαν εξαιτίας της απότομης κίνησης [14].
Το επεισόδιο δείχνει στην πράξη αυτό που περιέγραψαν θεωρητικά οι Almgren και Chriss [5]: μια μεγάλη πώληση με τη μία μπορεί να κινήσει η ίδια την τιμή εναντίον του πωλητή. Είναι ένας από τους λόγους για τους οποίους οι μεγάλες πωλήσεις τεμαχίζονται.
Στις 10 Οκτωβρίου 2025 μια απότομη πτώση της αγοράς οδήγησε σε ρευστοποιήσεις θέσεων με μόχλευση ύψους τουλάχιστον 20 δισεκατομμυρίων δολαρίων [15]. Η Binance ανακοίνωσε ότι κατέβαλε 283 εκατομμύρια δολάρια σε αποζημιώσεις σε χρήστες που επηρεάστηκαν από την απώλεια της ισοτιμίας των USDe, BNSOL και WBETH στην πλατφόρμα της [15].
Μια κλίμακα από limit orders πάνω από την τρέχουσα τιμή δεν εκτελείται σε μια τέτοια πτώση. Δεν ζημιώνει τον κάτοχο στην κατάρρευση, αλλά ούτε τον προστατεύει από αυτήν.
Η αριθμητική του μεγέθους
Υποθετικό παράδειγμα με ενδεικτικούς αριθμούς (δικός μας υπολογισμός). Κάποιος έχει μια θέση αξίας Τ και τη χωρίζει σε πέντε βαθμίδες του 20%, την πρώτη στο +25%. Αν η πρώτη βαθμίδα εκτελεστεί, εισπράττει ακαθάριστα 0,2 × 1,25 = 0,25 Τ. Αν η τιμή στη συνέχεια πέσει στο μισό της αρχικής, η συνολική του αξία είναι 0,25 + 0,8 × 0,5 = 0,65 Τ. Αν δεν είχε πουλήσει τίποτα, θα ήταν 0,50 Τ.
Αν αντίθετα η τιμή πέσει στο μισό χωρίς να αγγίξει ποτέ το +25%, η αξία είναι 0,50 Τ και με τα δύο σχέδια. Το μέγεθος κάθε βαθμίδας καθορίζει πόση αξία «κλειδώνει» κάθε εκτέλεση. Η θέση της πρώτης βαθμίδας καθορίζει αν θα κλειδώσει κάτι.
Τι δεν μπορεί να καλύψει ο κανόνας
Κανένας κανόνας πώλησης δεν προστατεύει από την αφερεγγυότητα της πλατφόρμας όπου βρίσκονται τα κεφάλαια. Όταν το FTX σταμάτησε όλες τις αναλήψεις κρυπτονομισμάτων στις 8 Νοεμβρίου 2022, όσοι είχαν ήδη πουλήσει και κρατούσαν εκεί τα έσοδα σε κρυπτοπεριουσιακά στοιχεία δεν μπορούσαν να τα αποσύρουν [16].
Δεν προστατεύει ούτε από την απώλεια της ισοτιμίας του περιουσιακού στοιχείου στο οποίο καταλήγουν τα έσοδα. Τον Μάρτιο του 2023 το USDC έπεσε έως τα 0,88 δολάρια [17]. Δεν προστατεύει τέλος από μια πτώση που ξεκινά πριν από την πρώτη βαθμίδα, όπως δείχνει η δεύτερη προσομοίωσή μας στην ενότητα 10.
Η άποψή μας στα CRYPTONEA 24 είναι ότι το σκέλος που συζητιέται λιγότερο σε κάθε σχέδιο εξόδου είναι ο προορισμός των εσόδων. Μια πώληση έχει ολοκληρωθεί πραγματικά μόνο όταν τα χρήματα βρίσκονται εκεί όπου ο ίδιος ο κάτοχος έχει αποφασίσει να βρίσκονται.
Οι εκδοχές που χρησιμοποιούνται
| Εκδοχή | Πώς λειτουργεί | Τι αλλάζει στο αποτέλεσμα |
|---|---|---|
| Χρονική, σταθερή ποσότητα | Ίδια ποσότητα σε κάθε ημερομηνία | Μέση τιμή πώλησης ίση με τον αριθμητικό μέσο των τιμών |
| Χρονική, σταθερό χρηματικό ποσό | Ίδιο ποσό σε δολάρια ή ευρώ σε κάθε ημερομηνία | Πουλά περισσότερες μονάδες στις χαμηλές τιμές, με μέση τιμή τον αρμονικό μέσο [2] |
| Ποσοστό του υπολοίπου | Π.χ. 10% του υπολοίπου κάθε φορά | Η θέση μικραίνει διαρκώς χωρίς να μηδενίζεται ποτέ |
| Κλίμακα τιμών | Limit orders σε προκαθορισμένες ανερχόμενες τιμές | Πουλά μόνο σε άνοδο και μπορεί να μην πουλήσει ποτέ |
| Κλίμακα με πυρήνα | Κλίμακα για ένα μέρος, το υπόλοιπο δεν πωλείται | Μένει έκθεση στην τιμή όσο κρατά ο πυρήνας |
Σε σύγκριση με τις εναλλακτικές
| Προσέγγιση | Τι κάνει | Τι κερδίζει | Τι θυσιάζει |
|---|---|---|---|
| Εφάπαξ πώληση | Πουλά όλη τη θέση με τη μία | Τελειώνει αμέσως, μία προμήθεια | Κάθε μετέπειτα άνοδο |
| Διακράτηση χωρίς σχέδιο εξόδου | Δεν πουλά | Κάθε μετέπειτα άνοδο | Δεν προστατεύει από καμία πτώση |
| Χρονική κλιμακωτή πώληση | Πουλά σε ημερομηνίες | Μέση τιμή, λιγότερες τύψεις και στις δύο κατευθύνσεις | Ούτε το υψηλότερο ούτε το χαμηλότερο αποτέλεσμα, περισσότερες προμήθειες |
| Κλίμακα τιμών | Πουλά σε προκαθορισμένες τιμές | Πουλά μόνο σε άνοδο | Μπορεί να μην εκτελεστεί, ή να εκτελεστεί όλη πολύ νωρίς |
| Επανεξισορρόπηση σε στόχο κατανομής | Πουλά όταν το μερίδιο ξεπερνά έναν στόχο | Η πώληση συνδέεται με το σύνολο του χαρτοφυλακίου [2] | Απαιτεί προκαθορισμένο στόχο κατανομής |
| Stop-loss ή κινητό stop | Πουλά όταν η τιμή πέσει κάτω από ένα όριο | Περιορίζει ζημίες | Εκτελείται σε πτώση, με κίνδυνο slippage [13] |
Η επανεξισορρόπηση (η επαναφορά των βαρών του χαρτοφυλακίου σε μια προκαθορισμένη κατανομή) και τα stop-loss είναι ξεχωριστές στρατηγικές με δικά τους άρθρα στη σειρά Crypto 101. Αναφέρονται εδώ μόνο για σύγκριση.
Τι λένε τα στοιχεία
Η έρευνα
Οι μελέτες που σχετίζονται με το θέμα χωρίζονται σε δύο ομάδες: όσες αφορούν παραδοσιακές αγορές και όσες αφορούν κρυπτονομίσματα. Τα αποτελέσματα των παραδοσιακών αγορών δεν μεταφέρονται αυτόματα στα κρυπτονομίσματα.
| Μελέτη | Έτος, έκδοση | Αγορά | Τι βρήκε, στα δεδομένα που εξέτασε | Κρυπτονομίσματα |
|---|---|---|---|---|
| Constantinides [3][4] | 1979, Journal of Financial and Quantitative Analysis | Θεωρία | Ένα προκαθορισμένο πρόγραμμα αγορών είναι υποδεέστερο από μια πολιτική που αξιοποιεί νέες πληροφορίες | Όχι |
| Almgren και Chriss [5] | 2000, Journal of Risk | Θεωρία | Η ρευστοποίηση μεγάλης θέσης ως συμβιβασμός επίδρασης στην τιμή και κινδύνου μεταβλητότητας | Όχι |
| Vanguard [6] | 2012, έκθεση | ΗΠΑ, Ηνωμένο Βασίλειο, Αυστραλία | Η εφάπαξ επένδυση απέδωσε περισσότερο περίπου στα δύο τρίτα των περιπτώσεων (αγορές, όχι πωλήσεις) | Όχι |
| Zoll, Morningstar [2] | 2013, άρθρο | Γενικά | Η πώληση σταθερών ποσών πουλά περισσότερες μονάδες σε χαμηλές τιμές | Όχι |
| Shefrin και Statman [18][19] | 1985, Journal of Finance | Συναλλαγές ιδιωτών επενδυτών | Τάση πώλησης των κερδοφόρων θέσεων νωρίς και διακράτησης των ζημιογόνων | Όχι |
| Odean [20] | 1998, Journal of Finance | 10.000 λογαριασμοί μεγάλης χρηματιστηριακής | Ισχυρή προτίμηση στην πώληση κερδοφόρων θέσεων, που δεν δικαιολογήθηκε από τη μετέπειτα απόδοση | Όχι |
| Schatzmann και Haslhofer [21] | 2023, Digital Finance | Bitcoin, μεταφορές προς ανταλλακτήρια | Η ίδια τάση εμφανίστηκε με μεταβαλλόμενη ένταση, πιο έντονα από το 2017 | Ναι |
Δεν βρήκαμε δημοσιευμένη μελέτη που να ελέγχει ευθέως την κλιμακωτή λήψη κερδών ή τις κλίμακες τιμών στα κρυπτονομίσματα. Γι' αυτό τρέξαμε δύο σειρές δικών μας προσομοιώσεων.
Πρώτη προσομοίωση: χρονική πώληση
Υποθετικό παράδειγμα, backtest (προσομοίωση ενός κανόνα με ιστορικά δεδομένα). Ο κανόνας είναι ο εξής:
Θέση και πωλήσεις: αρχική θέση 1 BTC, ενδεικτική. Κάθε εβδομάδα πωλείται το 1/26 ή το 1/52 του BTC στην τιμή κλεισίματος. Η πρώτη πώληση γίνεται την ημέρα έναρξης, οπότε κάθε έναρξη έχει δύο ημερομηνίες λήξης: 25 και 51 εβδομάδες αργότερα.
Τιμές και κόστη: τιμές Coin Metrics, σειρά PriceUSD, κλείσιμο ημέρας σε ώρα UTC, ονομαστικές τιμές σε δολάρια ΗΠΑ [1][10]. Η προμήθεια είναι 0,80% ανά πώληση (taker, πρώτη βαθμίδα του Kraken Pro στις 9 Οκτωβρίου 2026) [11]. Οι φόροι αγνοούνται.
Συγκρίσεις: η εφάπαξ πώληση όλου του BTC την ημέρα έναρξης, και η διακράτηση με πώληση όλου του BTC την ημέρα της τελευταίας εβδομαδιαίας πώλησης. Και οι δύο έχουν την ίδια προμήθεια.
Δείκτες: το drawdown (η πτώση της αξίας από το προηγούμενο υψηλό της) υπολογίζεται στην αξία μετρητών και υπολοίπου BTC σε κάθε ημερήσιο κλείσιμο. Οι «ημέρες κάτω» είναι η μακρύτερη συνεχόμενη περίοδος κατά την οποία αυτή η αξία ήταν μικρότερη από το καθαρό ποσό μιας εφάπαξ πώλησης την πρώτη ημέρα.
Δεν δίνουμε μέση ετήσια σύνθετη απόδοση (CAGR), γιατί κανένα παράθυρο δεν ξεπερνά τις 357 ημέρες. Οι ημερομηνίες έναρξης περιλαμβάνουν τρεις κορυφές, δύο πάτους και μία έναρξη έναν χρόνο πριν από κορυφή. Από την κορυφή του Οκτωβρίου 2025 δεν υπάρχει πρόγραμμα 52 εβδομάδων, γιατί η σειρά τιμών φτάνει έως τις 23 Μαΐου 2026.
| Έναρξη | Πωλήσεις | Τιμή έναρξης (USD) | Εφάπαξ πώληση, καθαρά (USD) | Κλιμακωτή πώληση, καθαρά (απόδοση) | Μέση τιμή πώλησης (USD) | Διακράτηση και πώληση στο τέλος (απόδοση) |
|---|---|---|---|---|---|---|
| 16 Δεκεμβρίου 2017 (κορυφή) | 26 | 19.641 | 19.483 | 10.191 (−48,1%) | 10.274 | 7.496 (−61,8%) |
| 16 Δεκεμβρίου 2017 (κορυφή) | 52 | 19.641 | 19.483 | 8.194 (−58,3%) | 8.260 | 3.381 (−82,8%) |
| 15 Δεκεμβρίου 2018 (πάτος) | 26 | 3.185 | 3.160 | 4.798 (+50,6%) | 4.836 | 7.876 (+147,3%) |
| 15 Δεκεμβρίου 2018 (πάτος) | 52 | 3.185 | 3.160 | 7.132 (+123,9%) | 7.189 | 7.452 (+134,0%) |
| 8 Νοεμβρίου 2020 (έναν χρόνο πριν από κορυφή) | 26 | 15.500 | 15.376 | 39.091 (+152,2%) | 39.407 | 56.120 (+262,1%) |
| 8 Νοεμβρίου 2020 (έναν χρόνο πριν από κορυφή) | 52 | 15.500 | 15.376 | 41.679 (+168,9%) | 42.015 | 60.942 (+293,2%) |
| 8 Νοεμβρίου 2021 (κορυφή) | 26 | 67.542 | 67.001 | 45.221 (−33,1%) | 45.586 | 38.258 (−43,4%) |
| 8 Νοεμβρίου 2021 (κορυφή) | 52 | 67.542 | 67.001 | 33.905 (−49,8%) | 34.179 | 20.327 (−69,9%) |
| 9 Νοεμβρίου 2022 (πάτος) | 26 | 15.758 | 15.632 | 22.037 (+39,8%) | 22.215 | 28.813 (+82,8%) |
| 9 Νοεμβρίου 2022 (πάτος) | 52 | 15.758 | 15.632 | 25.135 (+59,5%) | 25.337 | 35.149 (+123,1%) |
| 6 Οκτωβρίου 2025 (κορυφή) | 26 | 124.824 | 123.826 | 87.555 (−29,9%) | 88.261 | 66.118 (−47,0%) |
Η απόδοση της εφάπαξ πώλησης είναι −0,8% σε όλα τα παράθυρα, όσο η προμήθεια. Από την ημέρα έναρξης το ποσό αυτό βρίσκεται σε μετρητά, οπότε δεν έχει drawdown ούτε ημέρες κάτω. Ο δεύτερος πίνακας δείχνει τη διαδρομή μέχρι το τέλος για τις άλλες δύο προσεγγίσεις.
| Έναρξη | Πωλήσεις | Κλιμακωτή πώληση: μέγιστο drawdown | Κλιμακωτή πώληση: ημέρες κάτω | Διακράτηση: μέγιστο drawdown | Διακράτηση: ημέρες κάτω |
|---|---|---|---|---|---|
| 16 Δεκεμβρίου 2017 | 26 | −54,1% | 175 | −66,3% | 175 |
| 16 Δεκεμβρίου 2017 | 52 | −59,6% | 357 | −82,8% | 357 |
| 15 Δεκεμβρίου 2018 | 26 | −14,8% | 0 | −17,4% | 0 |
| 15 Δεκεμβρίου 2018 | 52 | −19,3% | 0 | −46,0% | 0 |
| 8 Νοεμβρίου 2020 | 26 | −18,4% | 2 | −25,6% | 2 |
| 8 Νοεμβρίου 2020 | 52 | −30,3% | 2 | −53,1% | 2 |
| 8 Νοεμβρίου 2021 | 26 | −37,8% | 174 | −48,2% | 175 |
| 8 Νοεμβρίου 2021 | 52 | −50,8% | 356 | −72,6% | 357 |
| 9 Νοεμβρίου 2022 | 26 | −9,5% | 0 | −18,4% | 0 |
| 9 Νοεμβρίου 2022 | 52 | −13,4% | 0 | −20,0% | 0 |
| 6 Οκτωβρίου 2025 | 26 | −31,1% | 175 | −49,1% | 175 |
Τα αποτελέσματα αφορούν μια περίοδο του παρελθόντος και δεν δείχνουν τι θα συμβεί στο μέλλον.
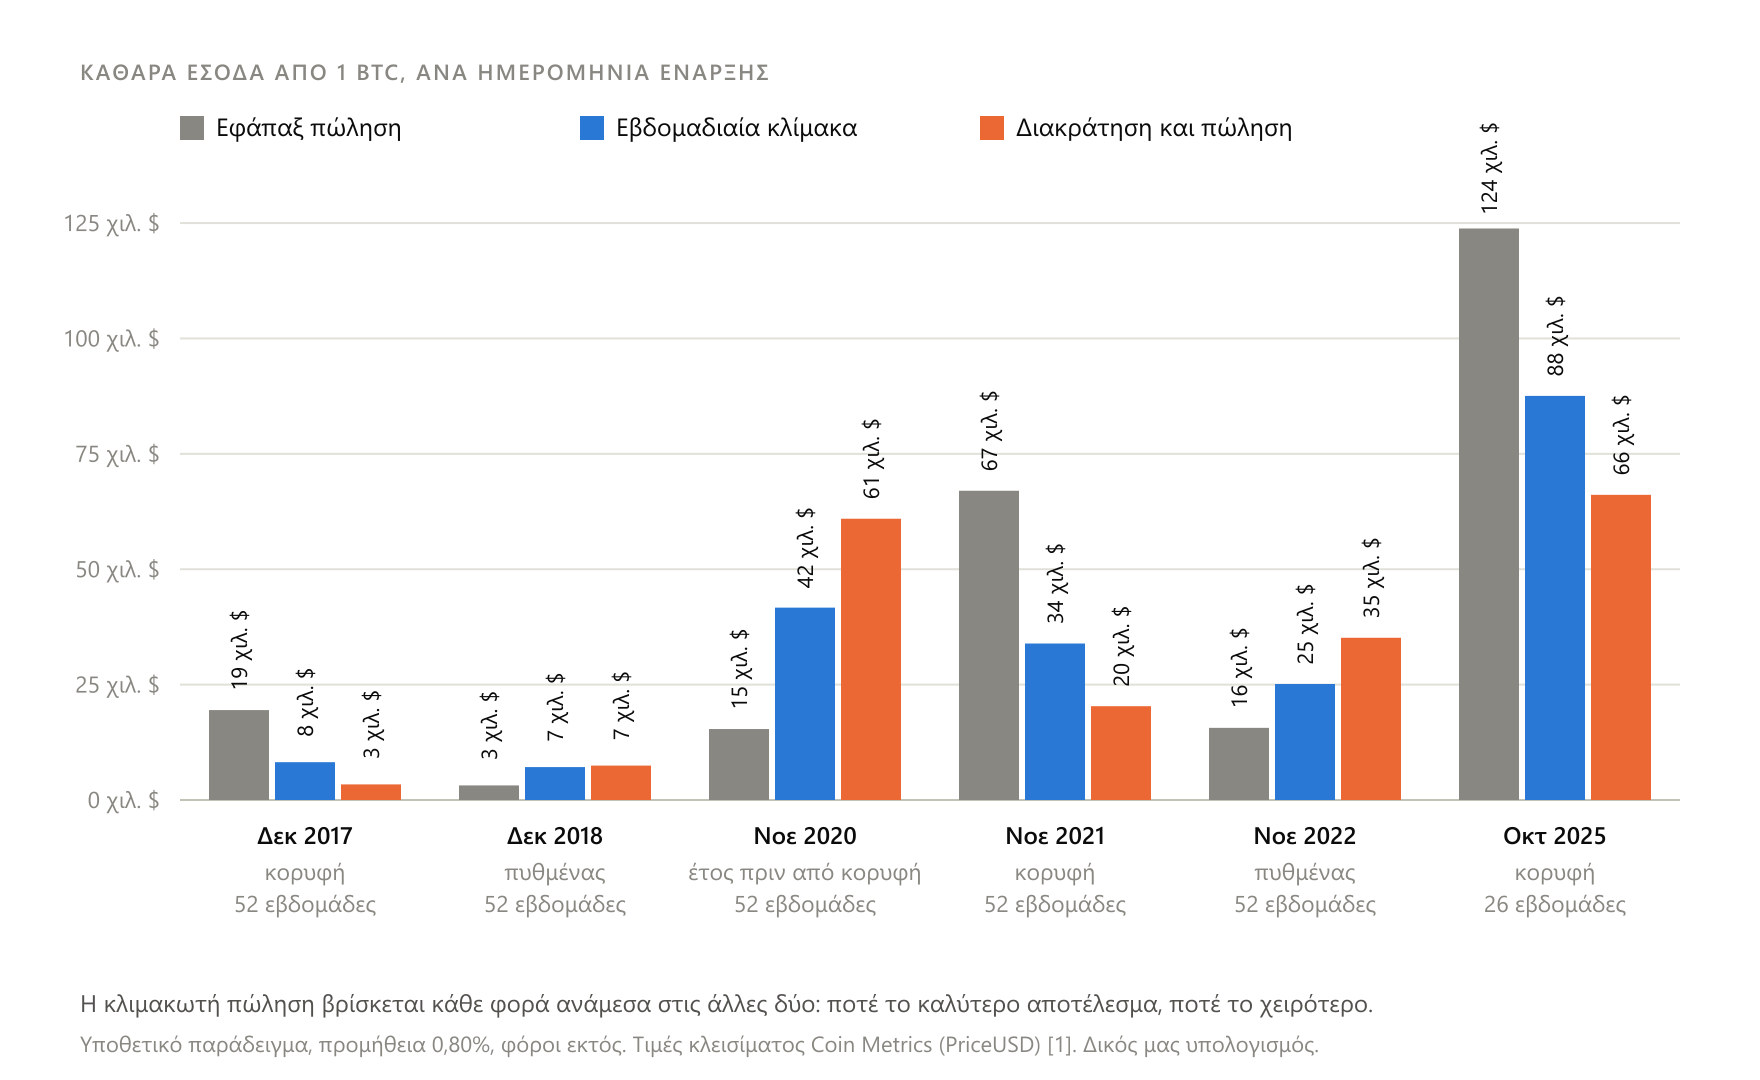
Σε όλα τα έντεκα παράθυρα η κλιμακωτή πώληση βρέθηκε ανάμεσα στις δύο εναλλακτικές. Δεν έδωσε ποτέ το υψηλότερο αποτέλεσμα και ποτέ το χαμηλότερο (δικός μας υπολογισμός). Αυτό δεν είναι σύμπτωση, γιατί προκύπτει από τον ίδιο τον μηχανισμό: όταν πωλείται σταθερή ποσότητα, η μέση τιμή πώλησης είναι ο μέσος όρος των τιμών της διαδρομής.
Στα παράθυρα που ξεκίνησαν από κορυφή, η κλιμακωτή πώληση περιόρισε τη ζημία σε σχέση με τη διακράτηση. Παρέμεινε όμως πολύ κάτω από την εφάπαξ πώληση, και η αξία της ήταν κάτω από αυτήν σχεδόν σε όλη τη διάρκεια. Στα παράθυρα που ξεκίνησαν από πάτο, η κλιμακωτή πώληση είχε μικρότερο drawdown από τη διακράτηση, αλλά άφησε σημαντικό μέρος της ανόδου.
Δεύτερη προσομοίωση: κλίμακα τιμών
Υποθετικό παράδειγμα. Ο κανόνας είναι ο εξής:
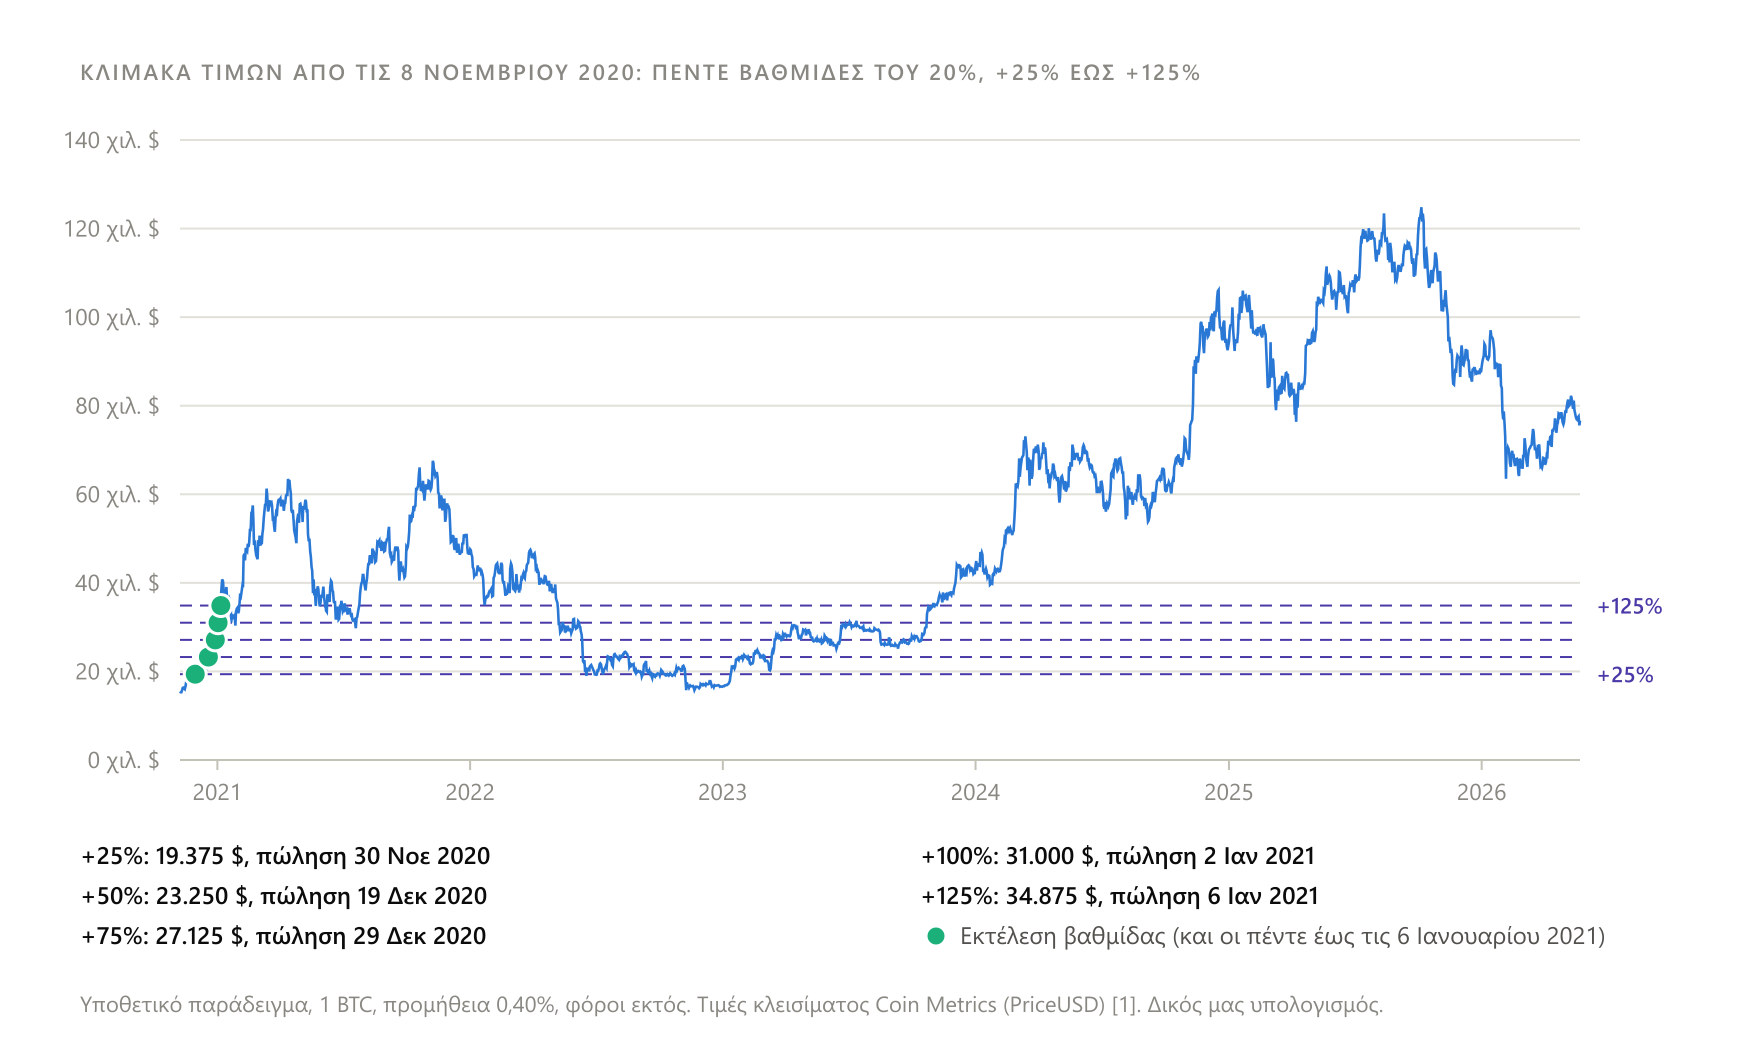
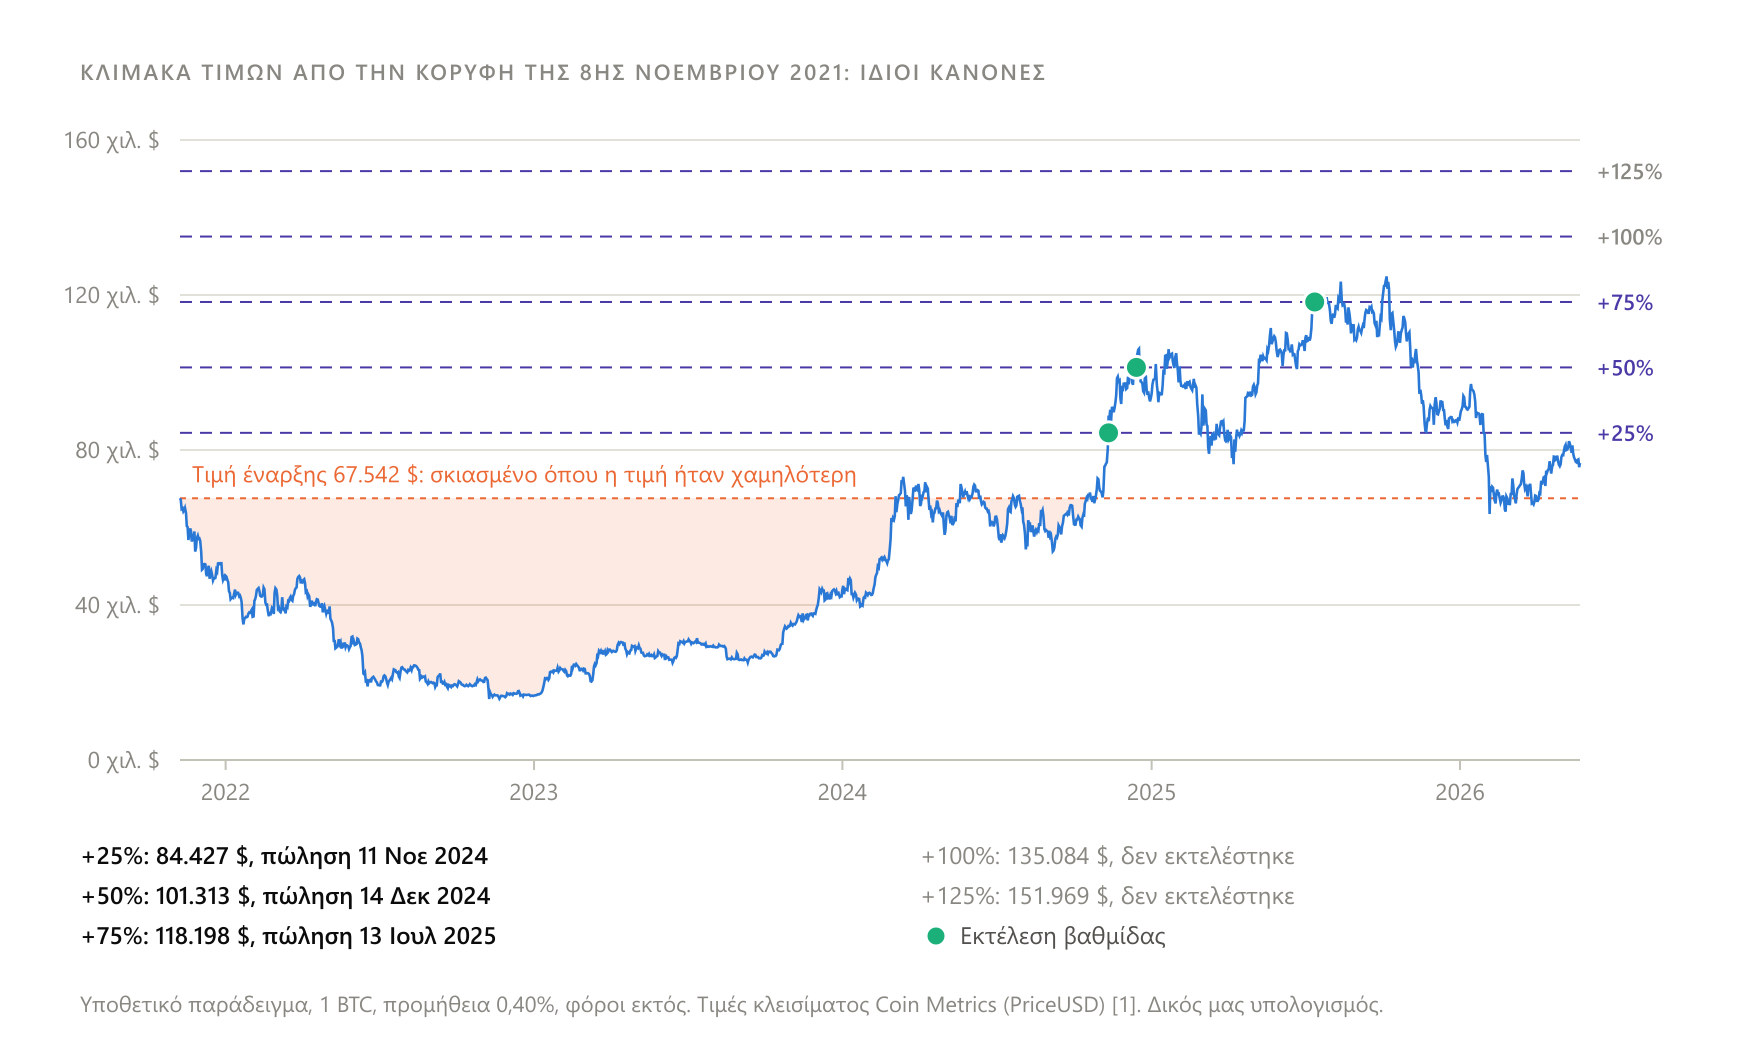
Θέση και βαθμίδες: αρχική θέση 1 BTC, ενδεικτική. Πέντε limit orders πώλησης, η καθεμιά για το 20% της αρχικής θέσης, στο +25%, +50%, +75%, +100% και +125% πάνω από την τιμή κλεισίματος της ημέρας έναρξης.
Εκτέλεση: μια βαθμίδα θεωρείται εκτελεσμένη την πρώτη ημέρα που η τιμή κλεισίματος τη φτάνει, στην τιμή της βαθμίδας. Επειδή χρησιμοποιούμε μόνο τιμές κλεισίματος, πραγματικές εντολές θα μπορούσαν να είχαν εκτελεστεί νωρίτερα, σε ενδοημερήσια υψηλά.
Κόστη και αποτίμηση: προμήθεια maker 0,40% [11]. Οι φόροι αγνοούνται. Ό,τι BTC δεν έχει πουληθεί αποτιμάται στην τιμή κλεισίματος της ημερομηνίας λήξης, χωρίς προμήθεια εξόδου. Με τον ίδιο τρόπο αποτιμάται και η διακράτηση.
Δεδομένα και δείκτες: τιμές Coin Metrics, σειρά PriceUSD, δολάρια ΗΠΑ [1]. Οι ημέρες κάτω ορίζονται όπως στην πρώτη προσομοίωση. Η μέση ετήσια σύνθετη απόδοση δίνεται μόνο για περιόδους άνω του έτους.
| Έναρξη | Λήξη | Εκτελεσμένες βαθμίδες | Κλίμακα: αξία (απόδοση, CAGR) | Κλίμακα: μέγιστο drawdown | Κλίμακα: ημέρες κάτω | Διακράτηση: αξία (απόδοση, CAGR) | Διακράτηση: μέγιστο drawdown | Διακράτηση: ημέρες κάτω | Εφάπαξ πώληση, καθαρά |
|---|---|---|---|---|---|---|---|---|---|
| 8 Νοεμβρίου 2020 | 8 Νοεμβρίου 2021 | 5 (30 Νοεμβρίου 2020 έως 6 Ιανουαρίου 2021) | 27.017 (+74,3%) | −10,7% | 2 | 67.542 (+335,8%) | −53,1% | 2 | 15.376 |
| 8 Νοεμβρίου 2020 | 23 Μαΐου 2026 | 5 | 27.017 (+74,3%, 10,6% ετησίως) | −10,7% | 2 | 76.620 (+394,3%, 33,5% ετησίως) | −76,7% | 2 | 15.376 |
| 8 Νοεμβρίου 2021 (κορυφή) | 8 Νοεμβρίου 2022 | 0 | 18.521 (−72,6%) | −72,6% | 364 | 18.521 (−72,6%) | −72,6% | 364 | 67.001 |
| 8 Νοεμβρίου 2021 (κορυφή) | 23 Μαΐου 2026 | 3 (11 Νοεμβρίου 2024, 14 Δεκεμβρίου 2024, 13 Ιουλίου 2025) | 91.192 (+35,0%, 6,8% ετησίως) | −76,7% | 845 | 76.620 (+13,4%, 2,8% ετησίως) | −76,7% | 845 | 67.001 |
| 9 Νοεμβρίου 2022 (πάτος) | 9 Νοεμβρίου 2023 | 5 (13 Ιανουαρίου έως 8 Νοεμβρίου 2023) | 27.467 (+74,3%) | −11,6% | 0 | 36.675 (+132,7%) | −20,0% | 0 | 15.632 |
| 9 Νοεμβρίου 2022 (πάτος) | 23 Μαΐου 2026 | 5 | 27.467 (+74,3%, 17,0% ετησίως) | −11,6% | 0 | 76.620 (+386,2%, 56,4% ετησίως) | −49,1% | 0 | 15.632 |
| 6 Οκτωβρίου 2025 (κορυφή) | 23 Μαΐου 2026 | 0 | 76.620 (−38,6%) | −49,1% | 229 | 76.620 (−38,6%) | −49,1% | 229 | 123.826 |
Τα αποτελέσματα αφορούν μια περίοδο του παρελθόντος και δεν δείχνουν τι θα συμβεί στο μέλλον.
Η κλίμακα που ξεκίνησε στις 8 Νοεμβρίου 2020 πούλησε όλη τη θέση έως τις 6 Ιανουαρίου 2021, με την ψηλότερη βαθμίδα στα 34.875 δολάρια. Τους επόμενους μήνες η τιμή ξεπέρασε τις 60.000. Η κλίμακα της κορυφής του 2021 δεν πούλησε τίποτα μέσα στο 2022 και ακολούθησε όλη την πτώση του 72,6%. Οι πρώτες βαθμίδες της εκτελέστηκαν μόλις στα τέλη του 2024. Μέχρι τότε η πορεία της ήταν ίδια με τη διακράτηση, και η διαφορά στο τέλος οφείλεται στις τρεις βαθμίδες που εκτελέστηκαν πριν η τιμή υποχωρήσει ξανά. Η κλίμακα της κορυφής του Οκτωβρίου 2025, έως τις 23 Μαΐου 2026, επίσης δεν πούλησε τίποτα.
Στα δεδομένα που εξετάσαμε, η κλίμακα τιμών είτε τελείωσε πολύ νωρίς είτε δεν ξεκίνησε ποτέ. Το ποιο από τα δύο συνέβη εξαρτήθηκε αποκλειστικά από την ημερομηνία έναρξης και την απόσταση των βαθμίδων.
Τι δεν μπορούν να δείξουν τα στοιχεία
Οι προσομοιώσεις χρησιμοποιούν ένα μόνο περιουσιακό στοιχείο, το Bitcoin, που επιβίωσε. Πολλά κρυπτονομίσματα που άνθισαν στις ίδιες περιόδους δεν υπάρχουν πια ή έχουν αποσυρθεί από τα ανταλλακτήρια. Για αυτά δεν περιλαμβάνουμε δεδομένα, και τα αποτελέσματα μιας εξόδου από αυτά θα μπορούσαν να είναι πολύ διαφορετικά.
Υποθέσαμε μία μόνο βαθμίδα προμήθειας, ημερήσιες τιμές κλεισίματος και μηδενικούς φόρους. Οι διάρκειες των 26 και 52 εβδομάδων και η απόσταση των βαθμίδων είναι δικές μας επιλογές, και άλλες παράμετροι θα έδιναν άλλους αριθμούς. Τέλος, καμία προσομοίωση δεν μπορεί να δείξει ποια ημερομηνία έναρξης θα αποδειχθεί κορυφή ή πάτος, κι αυτό ακριβώς είναι το πρόβλημα από το οποίο ξεκινήσαμε.
Τι κοστίζει και τι θυσιάζει
Το πρώτο κόστος είναι οι προμήθειες. Στο Kraken Pro, στην πρώτη βαθμίδα, η χρέωση ήταν 0,40% για εντολές maker και 0,80% για εντολές taker στις 9 Οκτωβρίου 2026 [11]. Στις άμεσες και επαναλαμβανόμενες συναλλαγές της εφαρμογής Kraken, η πλατφόρμα αναφέρει προμήθεια 1% και επιπλέον spread (διαφορά ανάμεσα στην τιμή της αγοράς και στην τιμή που λαμβάνει ο πελάτης), το οποίο, όπως σημειώνει, μπορεί να διαφέρει [11].
Ένα παράδειγμα (δικός μας υπολογισμός): όποιος πουλά 1.000 δολάρια την εβδομάδα για 52 εβδομάδες πληρώνει 208 δολάρια με 0,40%, 416 με 0,80% και 520 με 1%, πριν από κάθε spread. Στο υποθετικό παράδειγμα της ενότητας 5 οι δέκα πωλήσεις κόστισαν 348,94 δολάρια σε προμήθειες, το 0,80% των ακαθάριστων εσόδων.
Όπου οι προμήθειες χρεώνονται ανά συναλλαγή, το κόστος πολλαπλασιάζεται με το πλήθος των πωλήσεων. Το άρθρο του Morningstar, μεταφέροντας την προειδοποίηση του Wallick για τα κόστη, σημειώνει ότι η πώληση σε δέκα δόσεις μπορεί τότε να κοστίσει δέκα φορές περισσότερο σε χρηματιστηριακές προμήθειες από μια μεμονωμένη πώληση [2].
Το δεύτερο κόστος είναι το κόστος ευκαιρίας: η απόδοση που χάνεται επειδή τα χρήματα βρίσκονται αλλού. Στα ανοδικά παράθυρα της πρώτης προσομοίωσης η κλιμακωτή πώληση άφησε μεγάλο μέρος της ανόδου. Από τις 8 Νοεμβρίου 2020, για παράδειγμα, έδωσε 41.679 δολάρια έναντι 60.942 για τη διακράτηση (δικός μας υπολογισμός). Στα πτωτικά παράθυρα έχασε από την εφάπαξ πώληση με τον ίδιο τρόπο.
Το τρίτο κόστος είναι ο χρόνος και η πειθαρχία. Ένα πρόγραμμα 52 εβδομάδων σημαίνει 52 αποφάσεις, ή 52 φορές που ο κάτοχος οφείλει να μην αλλάξει γνώμη.
Η συμπεριφορά πίσω από τη στρατηγική
Το 1985 οι Hersh Shefrin και Meir Statman δημοσίευσαν στο Journal of Finance μια εργασία με τίτλο που έγινε ορισμός: «The Disposition to Sell Winners Too Early and Ride Losers Too Long» [18]. Με δεδομένα από συναλλαγές ιδιωτών επενδυτών, κατέγραψαν μια αισθητή τάση αποφυγής της πραγματοποίησης ζημιών [19]. Το φαινόμενο ονομάστηκε φαινόμενο διάθεσης (disposition effect): η τάση να πουλά κανείς νωρίς τις θέσεις που κερδίζουν και να κρατά για πολύ τις θέσεις που χάνουν.
Το 1998 ο Terrance Odean εξέτασε 10.000 λογαριασμούς μιας μεγάλης χρηματιστηριακής και βρήκε ισχυρή προτίμηση στην πραγματοποίηση κερδών αντί για ζημίες. Η προτίμηση αυτή δεν δικαιολογήθηκε από τη μετέπειτα απόδοση των χαρτοφυλακίων [20]. Στο Bitcoin, οι Jürgen Schatzmann και Bernhard Haslhofer χρησιμοποίησαν τις μεταφορές προς ανταλλακτήρια ως ένδειξη πωλήσεων. Βρήκαν το ίδιο φαινόμενο με μεταβαλλόμενη ένταση, όχι σταθερά παρόν, και πιο έντονο από το 2017 και μετά [21].
Η κλιμακωτή λήψη κερδών απαντά σε κάτι πραγματικό: στη δυσκολία της μίας, μεγάλης απόφασης και στις τύψεις που ακολουθούν όποια κι αν είναι η έκβαση. Όταν η απόφαση μοιράζεται σε πολλά κομμάτια, κανένα κομμάτι δεν είναι αρκετά μεγάλο για να είναι «το λάθος».
Υπάρχει όμως και μια άλλη ανάγνωση, δική μας. Μια κλίμακα που πουλά σε ανερχόμενες τιμές τυποποιεί ακριβώς την τάση που περιέγραψαν οι Shefrin και Statman, την πώληση των κερδοφόρων θέσεων νωρίς. Η στρατηγική δεν καταργεί την ψυχολογία. Την οργανώνει, και μπορεί να την ενισχύσει. Επιπλέον, κανένα σχέδιο δεν προστατεύει από την εγκατάλειψή του: ένα πρόγραμμα που σταματά στη μέση, επειδή η τιμή ανέβηκε ή έπεσε απότομα, παύει να είναι το πρόγραμμα που σχεδιάστηκε.
Όταν τα σχέδια εξόδου σκόνταψαν
Ιούνιος 2017, GDAX. Η μεγάλη εντολή market και η αλυσίδα από εντολές stop-loss που περιγράφηκαν στην ενότητα 7 έριξαν για λίγο το ETH στα 0,10 δολάρια [13]. Το GDAX δεν ακύρωσε τις συναλλαγές, αλλά πίστωσε όσους είχαν εντολές stop-loss ή θέσεις με μόχλευση που εκτελέστηκαν λόγω της κίνησης [14]. Το ζήτημα έκλεισε με αυτή την πίστωση.
Νοέμβριος 2021, στόχοι που δεν επιτεύχθηκαν. Ένα από τα πιο διαδεδομένα μοντέλα τιμής της εποχής, το «floor model» του αναλυτή PlanB, είχε ως «χειρότερο σενάριο» κλείσιμο Νοεμβρίου 2021 στις 98.000 δολάρια. Το Bitcoin έκλεισε τον μήνα κοντά στις 57.000, και ο ίδιος ο PlanB το χαρακτήρισε την πρώτη αστοχία του μοντέλου [22]. Όποια κλίμακα είχε βαθμίδες κοντά σε τέτοιους στόχους δεν εκτελέστηκε, και η τιμή μπήκε στην πτώση του 2022 (δική μας ανάγνωση, που επιβεβαιώνεται από τη δεύτερη προσομοίωση από την κορυφή του 2021).
Νοέμβριος 2022, FTX. Στις 8 Νοεμβρίου 2022 το FTX σταμάτησε όλες τις αναλήψεις κρυπτονομισμάτων [16]. Στις 11 Νοεμβρίου το FTX, η Alameda Research και περίπου 130 συνδεδεμένες εταιρείες κατέθεσαν αίτηση προστασίας από τους πιστωτές σύμφωνα με το Chapter 11 του αμερικανικού πτωχευτικού κώδικα [23]. Όσοι είχαν πουλήσει και κρατούσαν τα έσοδα στην πλατφόρμα έγιναν πιστωτές μιας πτωχευμένης εταιρείας.
Το ταμείο που διαχειρίζεται την περιουσία, το FTX Recovery Trust, όρισε για τις 31 Μαρτίου 2026 την τέταρτη διανομή προς τους πιστωτές, περίπου 2,2 δισεκατομμυρίων δολαρίων [24]. Με βάση όσα ελέγξαμε έως τις 9 Οκτωβρίου 2026, δεν έχει αναφερθεί ολοκλήρωση της διαδικασίας.
Μάρτιος 2023, USDC. Στις 11 Μαρτίου 2023 η Circle, εκδότρια του stablecoin USDC, ανακοίνωσε ότι 3,3 δισεκατομμύρια δολάρια από τα αποθεματικά της βρίσκονταν στη Silicon Valley Bank, η οποία είχε μόλις καταρρεύσει [17]. Οι πηγές διαφέρουν για το χαμηλότερο σημείο: το The Block αναφέρει ότι το USDC έπεσε έως τα 0,88 δολάρια [17], ενώ το Decrypt αναφέρει 0,87 [25]. Έως τις 14 Μαρτίου 2023 το USDC είχε επιστρέψει κοντά στην ισοτιμία του με το δολάριο, και η Circle ανέφερε ότι η κατάθεση των 3,3 δισεκατομμυρίων ήταν πλέον πλήρως διαθέσιμη [25]. Όσοι είχαν μετατρέψει έσοδα πωλήσεων σε USDC είδαν την αξία τους να μειώνεται προσωρινά κατά 12% έως 13% (δικός μας υπολογισμός).
Οκτώβριος 2025, απώλειες ισοτιμίας σε ένα ανταλλακτήριο. Στην πτώση της 10ης Οκτωβρίου 2025 τα USDe, BNSOL και WBETH έχασαν προσωρινά την ισοτιμία τους στην Binance. Η πλατφόρμα ανακοίνωσε αποζημιώσεις 283 εκατομμυρίων δολαρίων [15]. Σύμφωνα με την Binance, η αποζημίωση κάλυψε χρήστες συμβολαίων μελλοντικής εκπλήρωσης, μόχλευσης και δανείων που είχαν αυτά τα στοιχεία ως εγγύηση, καθώς και επαληθευμένες ζημίες από εσωτερικές μεταφορές και εξαγορές προϊόντων απόδοσης της πλατφόρμας [15]. Ο επικεφαλής της Ethena, εκδότριας του USDe, αμφισβήτησε τον χαρακτηρισμό, υποστηρίζοντας ότι μόνο ένα ανταλλακτήριο είχε αποκλίνει από τις τιμές των βαθύτερων αγορών [15]. Τον Οκτώβριο του 2025 η Binance ανέφερε ότι συνέχιζε να εξετάζει εκκρεμείς αιτήσεις αποζημίωσης, και τελικό σύνολο δεν έχει αναφερθεί στις πηγές που εξετάσαμε [15].
Συνηθισμένες παρανοήσεις
«Αν πουλάω σταθερό ποσό, έχω το πλεονέκτημα του DCA ανάποδα.» Συμβαίνει το αντίθετο [2]. Στους δέκα μήνες του υποθετικού παραδείγματος της ενότητας 5, ο αριθμητικός μέσος των τιμών, που είναι η μέση τιμή όταν πωλείται σταθερή ποσότητα, ήταν 43.617,01 δολάρια. Ο αρμονικός μέσος, που είναι η μέση τιμή όταν πωλείται σταθερό χρηματικό ποσό, ήταν 41.367,56. Η διαφορά είναι 5,2% σε βάρος του πωλητή σταθερού ποσού (δικός μας υπολογισμός).
«Μια κλίμακα πιάνει την κορυφή.» Δεν την πιάνει εξ ορισμού. Ο Thomas Guy, που πούλησε όλη του τη θέση πριν από την κατάρρευση, εισέπραξε κατά μέσο όρο περίπου το 40% της τιμής κορυφής που αναφέρει ο Jones (δικός μας υπολογισμός από το [9]). Στις προσομοιώσεις μας, η κλίμακα είτε τελείωσε πολύ πριν από την κορυφή είτε δεν εκτελέστηκε καθόλου.
«Η κλιμακωτή πώληση μειώνει πάντα τον κίνδυνο.» Σε σχέση με τη διακράτηση, το μέγιστο drawdown ήταν μικρότερο ή ίσο σε όλα τα παράθυρα της πρώτης προσομοίωσης. Σε σχέση με την εφάπαξ πώληση, που μετατρέπει όλη τη θέση σε μετρητά την πρώτη ημέρα, ο κίνδυνος τιμής ήταν μεγαλύτερος σε κάθε παράθυρο. Το αν «μειώνει τον κίνδυνο» εξαρτάται από το με τι συγκρίνεται.
«Ο Newton είπε ότι μπορούσε να υπολογίσει την κίνηση των ουράνιων σωμάτων αλλά όχι την τρέλα των ανθρώπων.» Ο Odlyzko, που μελέτησε τα έγγραφα, γράφει ότι ο Newton φέρεται να το είπε [8]. Η φράση κυκλοφορεί ευρέως, αλλά η τεκμηρίωσή της δεν είναι ισχυρή.
«Ο Guy πούλησε από τις 300 έως τις 600 λίρες.» Αυτή ήταν η εκδοχή του Dictionary of National Biography. Το λογιστικό βιβλίο του δείχνει ότι ξεκίνησε στο 340%, πούλησε μία φορά στο 600% και τελείωσε στο 525% [9].
Τα ανοιχτά ερωτήματα
Ένα σταθερό πρόγραμμα είναι εξ ορισμού λιγότερο αποδοτικό από ένα ευέλικτο. Η κριτική του Constantinides το 1979 στράφηκε κατά των προκαθορισμένων προγραμμάτων αγορών: μια πολιτική που αξιοποιεί τις νέες πληροφορίες κυριαρχεί πάνω σε ένα πρόγραμμα που τις αγνοεί [3][4]. Αν η ίδια λογική ισχύει για τις πωλήσεις, η πειθαρχία της κλίμακας αγοράζεται με κάποιο αναμενόμενο κόστος. Το ερώτημα είναι αν οι ιδιώτες επενδυτές, που σύμφωνα με τον Odean πουλούν συστηματικά τα λάθος κομμάτια [20], θα αξιοποιούσαν πράγματι αυτή την ευελιξία.
Όταν ο στόχος είναι η διαφοροποίηση, η ταχύτητα μπορεί να μετράει περισσότερο. Ο Daniel Wallick της Vanguard, μιλώντας στο Morningstar για μια συγκεντρωμένη θέση σε μία μετοχή, υποστήριξε ότι το όφελος της διαφοροποίησης (της κατανομής του κινδύνου σε πολλά στοιχεία) είναι «σχεδόν η βασική λειτουργία» που πρέπει να λυθεί. Κατά τον ίδιο, η μετάβαση «όσο το δυνατόν γρηγορότερα» είναι πιθανότατα η πιο λογική [2]. Από αυτή τη σκοπιά, μια εξάμηνη κλιμακωτή έξοδος από μια υπερβολικά μεγάλη θέση αφήνει τον κίνδυνο ανοιχτό για μήνες.
Ο τεμαχισμός έχει οικονομικό νόημα κυρίως για μεγάλες εντολές. Το πλαίσιο των Almgren και Chriss αιτιολογεί την τμηματική πώληση με την επίδραση που έχει μια μεγάλη εντολή στην τιμή [5]. Για μια μικρή εντολή σε ένα ρευστό βιβλίο εντολών η επίδραση αυτή είναι μικρή. Σε αυτή την περίπτωση ο τεμαχισμός μοιάζει να αφορά κυρίως τον χρόνο και την ψυχολογία, όχι την εκτέλεση (δική μας ανάγνωση).
Η άνεση πρέπει να ζυγιστεί απέναντι στο κόστος. Ο Zoll καταλήγει ότι η αντίστροφη σταδιακή πώληση μπορεί να έχει νόημα αν κάνει τον επενδυτή να νιώθει πιο άνετα από μια εφάπαξ πώληση. Αυτό όμως πρέπει να σταθμιστεί απέναντι σε πιθανώς χαμηλότερες αποδόσεις, πρόσθετα κόστη και την καθυστέρηση του στόχου [2].
Οι κίνδυνοι για τον αναγνώστη
Ο πρώτος κίνδυνος είναι η πλατφόρμα. Όσο τα κρυπτονομίσματα περιμένουν να πουληθούν και όσο τα έσοδα μένουν σε ένα ανταλλακτήριο, εξαρτώνται από τη φερεγγυότητά του. Η περίπτωση του FTX έδειξε ότι η πρόσβαση μπορεί να διακοπεί μέσα σε μία ημέρα.
Ο δεύτερος είναι το περιουσιακό στοιχείο που υποδέχεται τα έσοδα. Ένα stablecoin μπορεί να χάσει την ισοτιμία του, έστω προσωρινά, όπως συνέβη με το USDC το 2023 και με το USDe σε ένα ανταλλακτήριο το 2025.
Ο τρίτος είναι η εκτέλεση. Μια μεγάλη εντολή market μπορεί να εκτελεστεί σε τιμές πολύ χειρότερες από τις αναμενόμενες. Μια κλίμακα από limit orders μπορεί να μην εκτελεστεί ποτέ.
Ο τέταρτος είναι το κόστος ευκαιρίας. Κάθε κομμάτι που πουλιέται δεν συμμετέχει σε ό,τι ακολουθήσει, είτε αυτό είναι πτώση είτε άνοδος.
Ο πέμπτος είναι το ίδιο το σχέδιο. Οι παράμετροι επιλέγονται χωρίς να είναι γνωστό το μέλλον, και η εγκατάλειψη ενός σχεδίου στη μέση δημιουργεί ένα αποτέλεσμα που δεν είχε σχεδιαστεί.
Για την ασφάλεια των λογαριασμών ισχύουν οι γενικοί κανόνες. Χρησιμοποιήστε μόνο την επίσημη εφαρμογή ή τον επίσημο ιστότοπο κάθε πλατφόρμας και ελέγχετε τη διεύθυνση πριν από κάθε σύνδεση. Ενεργοποιήστε τον έλεγχο ταυτότητας δύο παραγόντων και, όπου υπάρχει, τη λίστα εγκεκριμένων διευθύνσεων ανάληψης. Ελέγχετε την τιμή στην οποία εκτελέστηκε κάθε εντολή και κρατάτε αρχείο όλων των πωλήσεων.
Η φορολογική μεταχείριση κάθε πώλησης διαφέρει από χώρα σε χώρα. Οι σχετικοί κανόνες μπορεί επίσης να αλλάξουν.
Πού να συνεχίσετε
Η κλιμακωτή λήψη κερδών είναι η άλλη όψη του DCA, στο οποίο η σειρά Crypto 101 έχει αφιερώσει ξεχωριστό άρθρο. Το Bitcoin, το περιουσιακό στοιχείο των παραδειγμάτων μας, εξηγείται στο αντίστοιχο άρθρο της σειράς. Οι σχετικές στρατηγικές, όπως η επανεξισορρόπηση του χαρτοφυλακίου και τα stop-loss, παρουσιάζονται σε δικά τους άρθρα.
Πηγές
- P: Coin Metrics, Community Data, btc.csv (PriceUSD), github.com/coinmetrics/data, Μάιος 2026
- S: A. Zoll, Morningstar UK, Does Pound-Cost Averaging Out of a Position Make Sense?, morningstar.co.uk/uk/news/104748, Ιανουάριος 2013
- P: G. M. Constantinides, A Note on the Suboptimality of Dollar-Cost Averaging as an Investment Policy, Journal of Financial and Quantitative Analysis 14(2), ideas.repec.org/a/cup/jfinqa/v14y1979i02p443-450_00.html, Ιούνιος 1979
- S: D. D. Cho, E. Kuvvet, Dollar-Cost Averaging: The Trade-Off Between Risk and Return, Journal of Financial Planning 28(10), financialplanningassociation.org/article/journal/OCT15-dollar-cost-averaging-trade-between-risk-and-return, Οκτώβριος 2015
- P: R. Almgren, N. Chriss, Optimal execution of portfolio transactions, Journal of Risk 3(2), risk.net/journal-risk/2161150/optimal-execution-portfolio-transactions, 2000
- S: BenefitsPro, Lump-sum investing vs. dollar-cost averaging, benefitspro.com/2012/10/31/lump-sum-investing-vs-dollar-cost-averaging, Οκτώβριος 2012
- P: Kraken, Recurring Orders on Kraken, support.kraken.com/hc/en-us/articles/recurring-orders, Ιούνιος 2026 (πηγή της πλατφόρμας)
- S: A. Odlyzko, Isaac Newton and the perils of the financial South Sea, Physics Today 73(7), physicstoday.aip.org/features/isaac-newton-and-the-perils-of-the-financial-south-sea, Ιούλιος 2020
- P: T. R. Jones, The Holdings of Thomas Guy in the South Sea Company, The Baptist Quarterly 9.3, gospelstudies.org.uk/biblicalstudies/pdf/bq/09-3_170.pdf, Ιούλιος 1938
- P: Coin Metrics, Price (ορισμός μετρικής), docs.coinmetrics.io/network-data/network-data-overview/market/price, Οκτώβριος 2026
- P: Kraken, Fee Schedule, kraken.com/features/fee-schedule, Οκτώβριος 2026 (πηγή της πλατφόρμας)
- P: Kraken, How trading fees work on Kraken, support.kraken.com/articles/201893638, Οκτώβριος 2026 (πηγή της πλατφόρμας)
- S: SiliconANGLE, Coinbase reimburses losses from Ethereum 'flash crash' that sent price plunging to 10 cents, siliconangle.com/2017/06/25/coinbase-reimburses-users-etherum-flash-crash-saw-price-drop-10-cents, Ιούνιος 2017
- S: TechCrunch, Coinbase is reimbursing losses caused by the Ethereum flash crash, techcrunch.com/2017/06/24/coinbase-is-reimbursing-losses-caused-by-the-ethereum-flash-crash, Ιούνιος 2017
- S: The Block, The Daily: Binance pays $283 million in compensation following Friday's depegs, theblock.co/post/374407, Οκτώβριος 2025
- S: CoinDesk, FTX Exchange Halts All Crypto Withdrawals, coindesk.com/business/2022/11/08/ftx-exchange-halts-all-crypto-withdrawals, Νοέμβριος 2022
- S: The Block, USDC will remain redeemable 1 for 1 with U.S. dollar, Circle says, theblock.co/post/219075, Μάρτιος 2023
- P: H. Shefrin, M. Statman, The Disposition to Sell Winners Too Early and Ride Losers Too Long: Theory and Evidence, Journal of Finance 40(3), cir.nii.ac.jp/crid/1360011145247011968, Ιούλιος 1985
- S: P. J. Phillips, McGraw Hill ANZ, People Are Afraid to Let Their Winners Run, mheducation.com.au/anz-finance-blog-let-winners-run, Απρίλιος 2020
- P: T. Odean, Are Investors Reluctant to Realize Their Losses?, Journal of Finance 53(5), faculty.haas.berkeley.edu/odean/papers/disposition/disposition.html, Οκτώβριος 1998
- P: J. E. Schatzmann, B. Haslhofer, Exploring investor behavior in Bitcoin: a study of the disposition effect, Digital Finance 5(3), arxiv.org/abs/2010.12415, Ιούλιος 2023
- S: Cointelegraph, Bitcoin fails 'worst-case scenario' monthly close for the first time, cointelegraph.com/markets/bitcoin-fails-worst-case-scenario-monthly-close-for-the-first-time-starts-december-sub-57k, Δεκέμβριος 2021
- S: Benzinga, FTX US Stops Processing Withdrawals, 1 Day After Bankman-Fried Says Company Is 100% Liquid, benzinga.com/markets/cryptocurrency/22/11/29685331, Νοέμβριος 2022
- S: CoinDesk, Sam Bankman-Fried's bankrupt exchange FTX set to repay creditors $2.2 billion this month, coindesk.com/business/2026/03/18/sam-bankman-fried-s-bankrupt-exchange-ftx-set-to-repay-creditors-usd2-2-billion-this-month, Μάρτιος 2026
- S: Decrypt, SVB Collapse Meant Protecting 'a Digital Dollar From the Banking System': Circle CEO, decrypt.co/123435/svb-collapse-meant-protecting-digital-dollar-banking-system-circle-ceo, Μάρτιος 2023
Το άρθρο είναι εκπαιδευτικό και παρέχει γενική πληροφόρηση. Δεν αποτελεί επενδυτική ή χρηματοοικονομική συμβουλή και δεν λαμβάνει υπόψη την προσωπική σας κατάσταση. Τα παραδείγματα και οι προσομοιώσεις αφορούν το παρελθόν και δεν προβλέπουν μελλοντικές αποδόσεις. Οι επενδύσεις σε κρυπτονομίσματα μπορεί να οδηγήσουν σε απώλεια του συνόλου του κεφαλαίου. Τα δεδομένα αλλάζουν γρήγορα, γι' αυτό επαληθεύστε τα πριν προχωρήσετε σε οποιαδήποτε ενέργεια.