
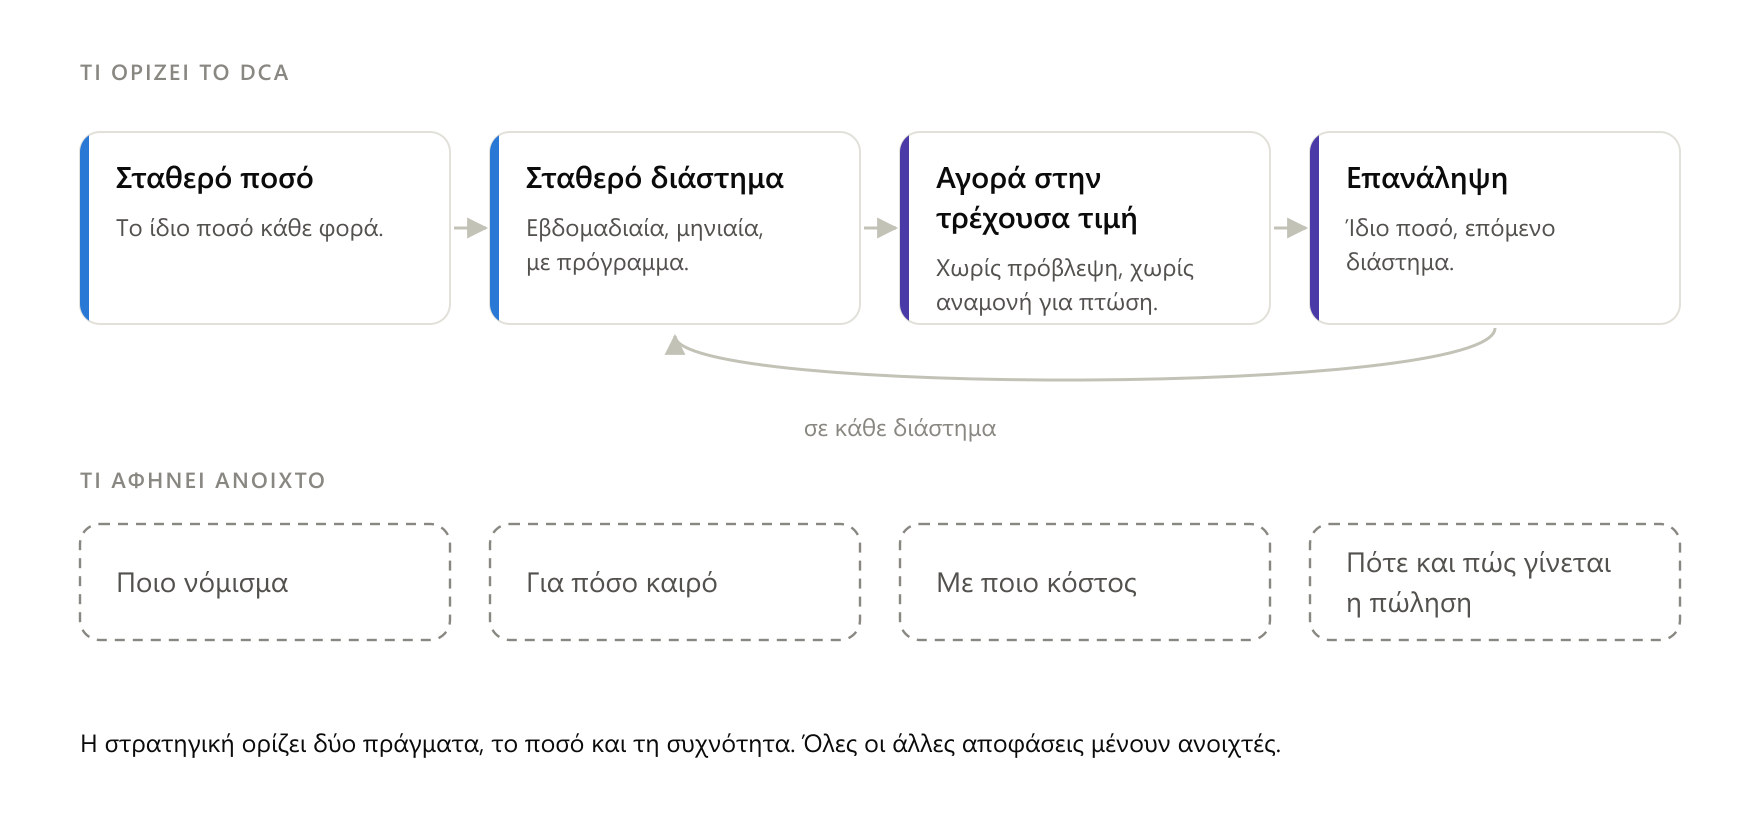
Το DCA (dollar cost averaging, σταδιακή αγορά με σταθερό ποσό) είναι η στρατηγική όπου κάποιος επενδύει το ίδιο χρηματικό ποσό σε τακτά διαστήματα, όποια κι αν είναι η τιμή εκείνη τη μέρα.
Το πρόβλημα που θέλει να λύσει είναι παλιό και δύσκολο. Κανείς δεν ξέρει από πριν αν η σημερινή τιμή είναι καλή ή κακή. Όποιος βάζει ένα μεγάλο ποσό μία φορά μπορεί να πέσει πάνω στην κορυφή. Όποιος περιμένει την «κατάλληλη στιγμή» μπορεί να μην την αναγνωρίσει ποτέ.
Το άρθρο εξηγεί πώς λειτουργεί η στρατηγική, από πού ήρθε, τι βρήκαν οι μελέτες στις παραδοσιακές αγορές και τι δείχνουν οι δικές μας προσομοιώσεις στο bitcoin. Εξηγεί επίσης τι κοστίζει, πώς εφαρμόζεται και πού έχει αποτύχει.
Το κείμενο είναι ενημερωτικό και δεν αποτελεί επενδυτική συμβουλή. Κάθε παράδειγμα και κάθε προσομοίωση περιγράφει το παρελθόν.
Το πρόβλημα που προσπαθεί να λύσει
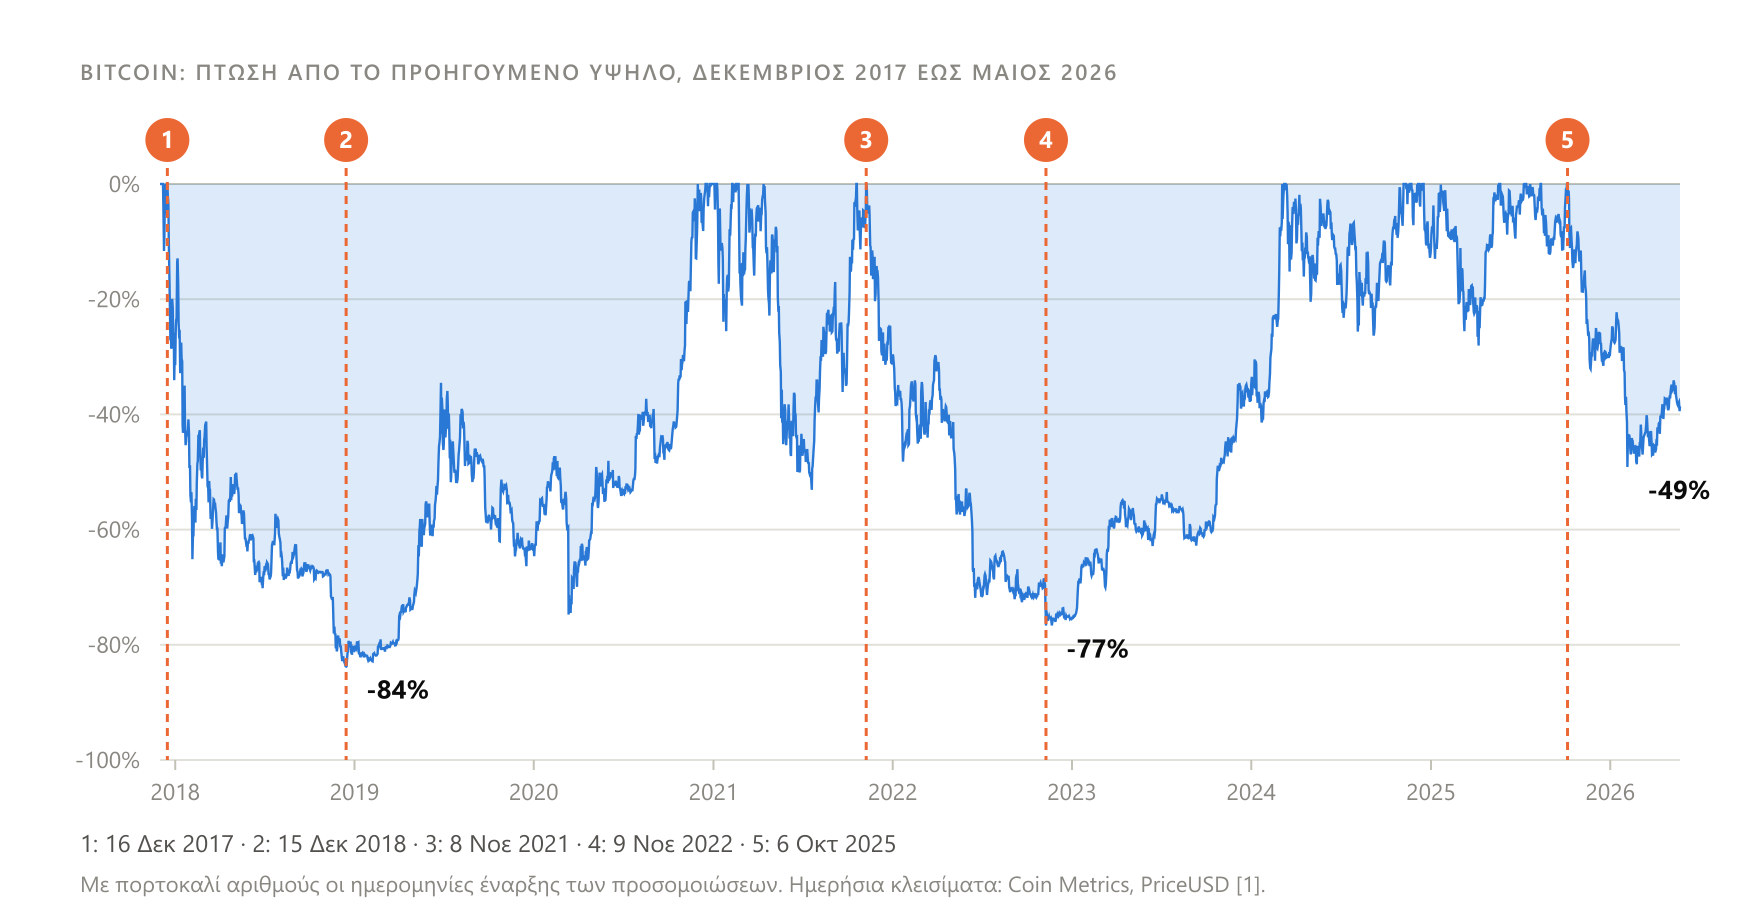
Στις 8 Νοεμβρίου 2021 το bitcoin έκλεισε στα 67.541,76 δολάρια ΗΠΑ. Δώδεκα μήνες αργότερα, στις 9 Νοεμβρίου 2022, έκλεισε στα 15.758,29 δολάρια. Η πτώση ήταν 76,7% (δικός μας υπολογισμός με τιμές κλεισίματος της Coin Metrics [1][2]).
Όποιος είχε επενδύσει όλες του τις αποταμιεύσεις την πρώτη μέρα είδε τα τρία τέταρτα της αξίας τους να χάνονται μέσα σε έναν χρόνο. Δεν το έκανε επειδή επέλεξε λάθος νόμισμα. Το έκανε επειδή επέλεξε λάθος μέρα.
Αυτός ο φόβος είναι το κεντρικό πρόβλημα. Η εφάπαξ επένδυση, δηλαδή η τοποθέτηση όλου του ποσού μία φορά, σε εκθέτει πλήρως στη στιγμή που διάλεξες. Αν ακολουθήσει πτώση, μαζί με τη ζημιά έρχεται και η μεταμέλεια: «αν περίμενα λίγο».
Η αναμονή όμως δεν είναι ουδέτερη. Μια μελέτη της Vanguard του 2012 σημειώνει ότι η καθυστέρηση της επένδυσης είναι κι αυτή μια μορφή προσπάθειας συγχρονισμού με την αγορά, κάτι στο οποίο λίγοι επενδυτές τα καταφέρνουν [3].
Η Charles Schwab, που πουλά επενδυτικές υπηρεσίες, γράφει ότι ο συγχρονισμός με την αγορά είναι «συνήθως αδύνατος ακόμη και για επαγγελματίες». Στην ίδια σελίδα παραδέχεται ότι σε μακρές περιόδους το DCA τείνει να δίνει χαμηλότερη απόδοση από την εφάπαξ επένδυση [4].
Η υπόσχεση της στρατηγικής διατυπώθηκε καθαρά ήδη το 1960. Ένα διαφημιστικό κείμενο για ένα μηνιαίο επενδυτικό σχέδιο της αμερικανικής χρηματιστηριακής αγοράς έγραφε ότι οι τακτικές πληρωμές εξαφανίζουν «το παλιό, μπερδεμένο πρόβλημα του πότε ακριβώς να επενδύσεις» [5].
Από πού ήρθε η ιδέα
Η ιδέα είναι πολύ παλαιότερη από τα κρυπτονομίσματα. Το ποιος εισήγαγε πρώτος τον όρο δεν είναι ξεκάθαρο.
Η Wikipedia αποδίδει τον όρο στον Benjamin Graham και στο βιβλίο του The Intelligent Investor του 1949 [8]. Οι οικονομολόγοι Gary Smith και Heidi Margaret Artigue γράφουν όμως ότι η Lucile Tomlinson υποστήριζε τα σχέδια σταδιακής αγοράς σε στήλες του Barron's και στο βιβλίο Successful Investing Formulas, που κυκλοφόρησε πρώτη φορά το 1947 [6]. Ο ερευνητής συμπεριφορικής χρηματοοικονομικής Meir Statman γράφει ότι η δημοτικότητα της μεθόδου μπορεί να εντοπιστεί τουλάχιστον στη δεκαετία του 1940 [7].
Σύμφωνα με τους Smith και Artigue, η Tomlinson αποκαλούσε τη μέθοδο «την ανίκητη φόρμουλα», σε βιβλίο με πρόλογο του Graham [6].
Οι ακαδημαϊκοί ήταν πολύ πιο επιφυλακτικοί. Το 1979 ο George Constantinides δημοσίευσε στο Journal of Financial and Quantitative Analysis ένα άρθρο με τίτλο που λέει πολλά: «A Note on the Suboptimality of Dollar-Cost Averaging as an Investment Policy» [9]. Σύμφωνα με τον Statman, ο Constantinides έδειξε ότι τα επιχειρήματα υπέρ του DCA δεν συμβιβάζονται με την ορθολογική συμπεριφορά [7].
Το 1992/93 οι J.R. Knight και L. Mandell δημοσίευσαν στο Financial Services Review ένα άρθρο με ακόμη πιο ευθύ τίτλο: «Nobody Gains from Dollar Cost Averaging». Εξέτασαν το DCA με γραφική ανάλυση, ιστορικές αποδόσεις της χρηματιστηριακής αγοράς και προσομοιώσεις Monte Carlo. Κατέληξαν ότι δεν προκύπτει όφελος, και ότι δύο εναλλακτικές, η βέλτιστη επανεξισορρόπηση και η απλή διακράτηση, είχαν καλύτερα αποτελέσματα και στις τρεις αναλύσεις [10].
Από την κριτική προέκυψαν και προτάσεις βελτίωσης. Τον Αύγουστο του 1988 ο Michael Edleson δημοσίευσε στο AAII Journal το άρθρο «Value Averaging: A New Approach to Accumulation». Το βιβλίο Value Averaging τυπώθηκε πρώτη φορά το 1991, ξανά το 1993, και επανεκδόθηκε από τη Wiley το 2006 [11].
Το value averaging (αγορά με στόχο αξίας) συνδυάζει, σύμφωνα με τον πρόλογο της επανέκδοσης, τη σταδιακή αγορά με την επανεξισορρόπηση [11]. Επανεξισορρόπηση είναι η επαναφορά ενός χαρτοφυλακίου στις αρχικές του αναλογίες.
Στα κρυπτονομίσματα η ίδια λογική κυκλοφορεί με την έκφραση «stacking sats»: η σταδιακή συσσώρευση μικρών ποσοτήτων bitcoin, μετρημένων σε satoshi, το μικρότερο κλάσμα του. Σήμερα τα ανταλλακτήρια προσφέρουν λειτουργίες recurring buy (επαναλαμβανόμενη αγορά). Για παράδειγμα, η εφαρμογή του Kraken επιτρέπει αυτόματες αγορές σε ημερήσια, εβδομαδιαία, δεκαπενθήμερη ή μηνιαία βάση [12].
Το 1954 και το σχέδιο των 40 δολαρίων
Στις 12 Μαΐου 1954, στο ξενοδοχείο Adolphus του Ντάλας, ο πρόεδρος του Χρηματιστηρίου της Νέας Υόρκης G. Keith Funston μίλησε σε στελέχη επιχειρήσεων για ένα νέο προϊόν [13].
Το Monthly Investment Plan, όπως είπε, είχε ξεκινήσει «τον Ιανουάριο του τρέχοντος έτους». Επέτρεπε σε έναν επενδυτή να αγοράζει, για παράδειγμα, «40 δολάρια από τη μετοχή XYZ κάθε μήνα ή κάθε τρίμηνο» στην τρέχουσα τιμή, χωρίς δανεισμό. Το σύστημα του πίστωνε κλάσματα μετοχών [13].
Στους πρώτους τρεις μήνες, τα μέλη του Χρηματιστηρίου άνοιξαν περίπου 15.000 λογαριασμούς. Οι αγαπημένες μετοχές ήταν οι RCA, Dow Chemical, American Telephone & Telegraph, General Motors και Standard Oil of New Jersey [13].
Το σχέδιο ήταν μέρος μιας ευρύτερης εκστρατείας με σύνθημα «Own Your Share of American Business» (αποκτήστε το μερίδιό σας στην αμερικανική επιχείρηση) [13]. Ο Funston δεν έκρυψε τον πολιτικό της στόχο. Είπε ότι η ευρύτερη ιδιοκτησία μετοχών θα έφερνε ένα ευνοϊκότερο πολιτικό κλίμα για τις επιχειρήσεις, και σε κάποιο σημείο της ομιλίας είπε στο ακροατήριο: «δεν χρειάζεται να σας υπενθυμίσω ότι δεν υπάρχει χρηματιστήριο στη Μόσχα» [13].
Έξι χρόνια αργότερα, τον Φεβρουάριο του 1960, ένα κείμενο σε τοπική εφημερίδα της Βόρειας Καρολίνας παρουσίαζε το σχέδιο στους αναγνώστες [5]:
| Τι έγραφε το κείμενο του 1960 | Στοιχείο |
|---|---|
| Μέτοχοι στις ΗΠΑ | 12,5 εκατομμύρια |
| Ελάχιστη πληρωμή | 40 δολάρια ανά τρίμηνο («45 σεντς την ημέρα») |
| Μέγιστη πληρωμή | 1.000 δολάρια τον μήνα |
| Η προειδοποίηση | «θα χάσετε, φυσικά, αν πουλήσετε μετοχές σε τιμή χαμηλότερη από το μέσο κόστος τους» |
Η ιστορικός Janice Traflet αφιερώνει στο σχέδιο ένα κεφάλαιο με τίτλο «Selling Stocks on the Monthly Plan», στο βιβλίο της A Nation of Small Shareholders (Johns Hopkins University Press, 2013). Το βιβλίο εξετάζει το πρόγραμμα του Χρηματιστηρίου για τη διεύρυνση των μικρομετόχων από τις αρχές της δεκαετίας του 1950 έως τη δεκαετία του 1970 [14].
Αυτά δείχνουν τα έγγραφα. Αυτό που ακολουθεί είναι η δική μας ανάγνωση.
Το πρώτο μαζικό προϊόν σταδιακής αγοράς δεν γεννήθηκε σε κάποιο πανεπιστήμιο. Γεννήθηκε ως προϊόν, με εκστρατεία προώθησης και πολιτικό πλαίσιο. Το βασικό του επιχείρημα, ότι λύνει το πρόβλημα του πότε να αγοράσεις, είναι σχεδόν λέξη προς λέξη αυτό που χρησιμοποιούν σήμερα οι πλατφόρμες κρυπτονομισμάτων. Η προειδοποίησή του για το μέσο κόστος είναι εξίσου επίκαιρη.
Πώς λειτουργεί, από το μηδέν
Σκεφτείτε κάποιον που βάζει καύσιμο στο αυτοκίνητο κάθε εβδομάδα. Μπορεί να βάζει πάντα 30 λίτρα, οπότε το ποσό που πληρώνει αλλάζει με την τιμή. Μπορεί όμως να βάζει πάντα 40 ευρώ, οπότε αλλάζουν τα λίτρα. Η δεύτερη επιλογή είναι το DCA.
Όταν το καύσιμο είναι φθηνό, τα 40 ευρώ αγοράζουν περισσότερα λίτρα. Όταν είναι ακριβό, αγοράζουν λιγότερα. Χωρίς καμία πρόβλεψη, ο οδηγός αγοράζει αυτόματα περισσότερο στις φθηνές εβδομάδες.
Το αποτέλεσμα έχει μαθηματική εξήγηση. Με σταθερό ποσό, το μέσο κόστος αγοράς ισούται με τον αρμονικό μέσο των τιμών αγοράς. Ο αρμονικός μέσος δεν μπορεί ποτέ να είναι μεγαλύτερος από τον απλό αριθμητικό μέσο όρο των ίδιων τιμών [8][15]. Αν αγοράζατε σταθερή ποσότητα, το μέσο κόστος σας θα ήταν ακριβώς ο αριθμητικός μέσος [15].
Η αναλογία σταματά να λειτουργεί σε δύο σημεία.
Πρώτον, το καύσιμο το καίτε, ενώ το κρυπτονόμισμα το κρατάτε. Αυτό που μετρά στο τέλος δεν είναι μόνο πόσο πληρώσατε, αλλά και πόσο αξίζει ό,τι κρατάτε όταν το χρειαστείτε.
Δεύτερον, η τιμή του καυσίμου κινείται συνήθως σε ένα στενό εύρος. Ένα κρυπτονόμισμα μπορεί να πέσει για χρόνια ή να μη συνέλθει ποτέ.
Ένα χαμηλότερο μέσο κόστος δεν σημαίνει απαραίτητα περισσότερα χρήματα. Μια προδημοσίευση του 2023 με τίτλο «SmartDCA superiority», που δεν έχει περάσει από ομότιμη αξιολόγηση, το δείχνει χαρακτηριστικά. Μια παραλλαγή που δοκίμασαν οι συγγραφείς πέτυχε καλύτερο μέσο κόστος από το DCA στο bitcoin την περίοδο 2017 έως 2023. Ξόδεψε όμως συνολικά μόλις 0,166 δολάρια σε bitcoin, έναντι 1.827 δολαρίων του DCA [15].
Ένα υποθετικό παράδειγμα βήμα προς βήμα
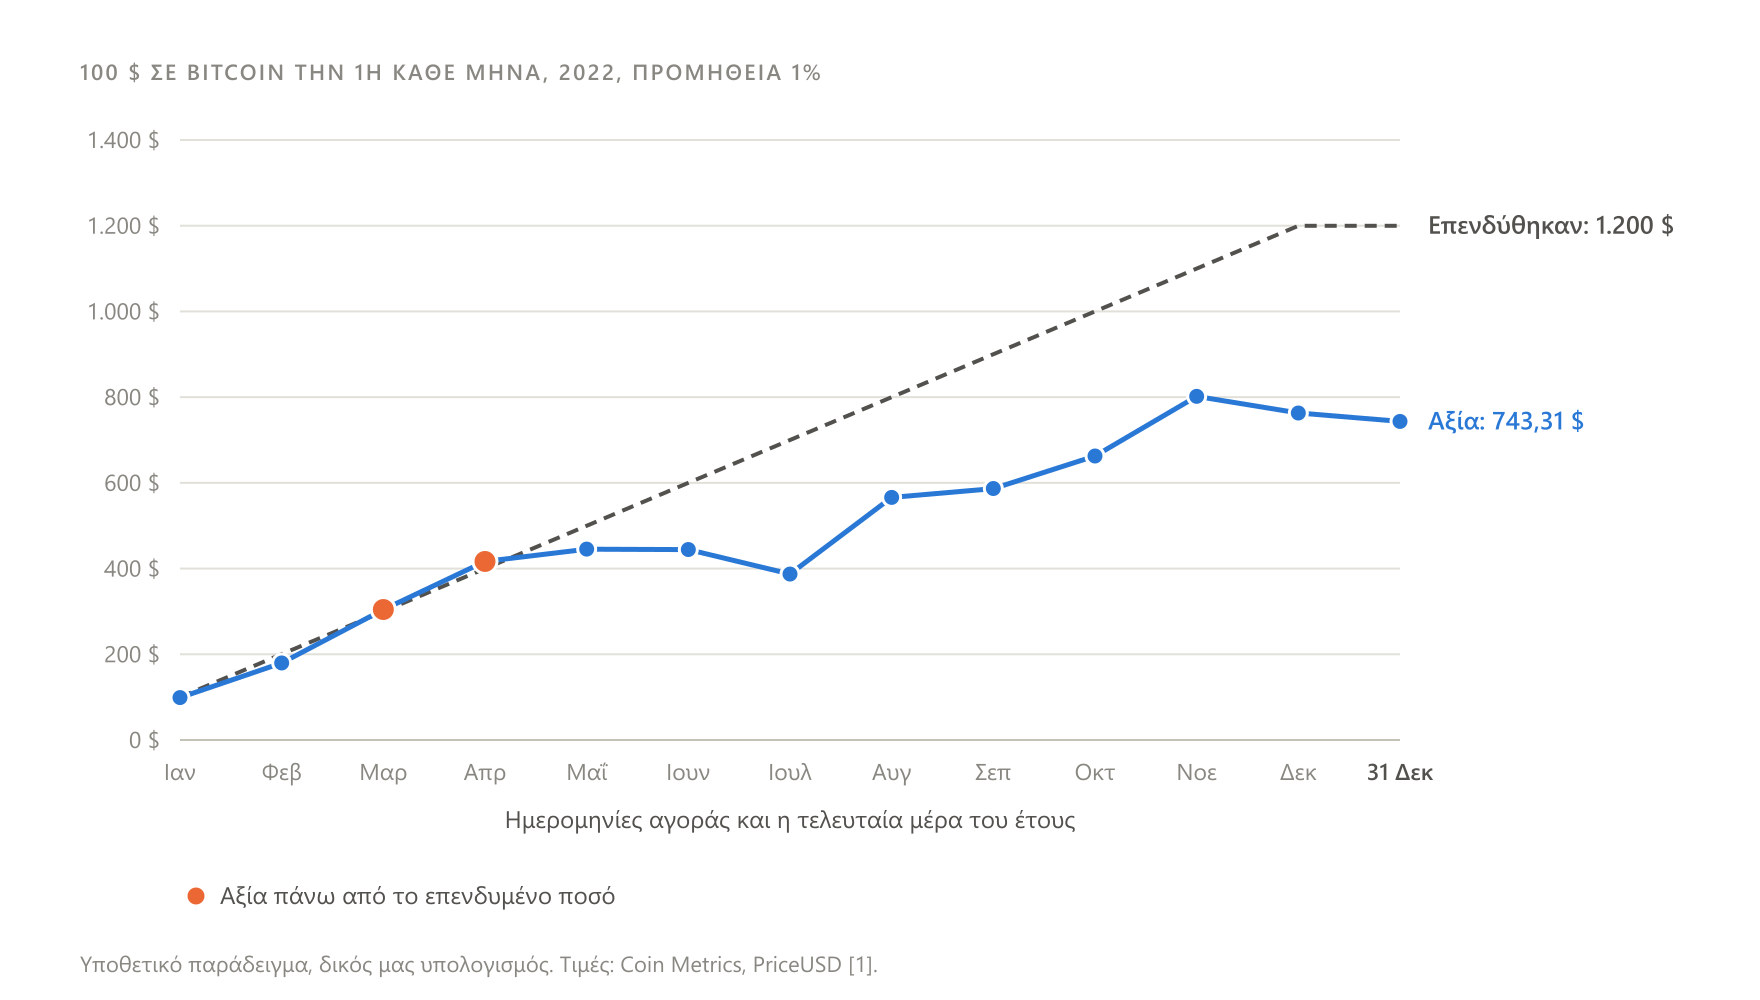
Το παρακάτω είναι υποθετικό παράδειγμα (δικός μας υπολογισμός):
| Παράμετρος | Επιλογή |
|---|---|
| Ποσό και συχνότητα | 100 δολάρια ΗΠΑ σε bitcoin την 1η κάθε μήνα |
| Περίοδος | Ιανουάριος έως Δεκέμβριος 2022 (12 αγορές) |
| Τιμή | Η τιμή κλεισίματος της ημέρας σε ώρα UTC από τη σειρά PriceUSD της Coin Metrics [1][2] |
| Προμήθεια | 1% ανά αγορά, το επίπεδο που δημοσιεύει για τις επαναλαμβανόμενες αγορές η CoinJar στη σελίδα υποστήριξης του Ηνωμένου Βασιλείου (έλεγχος 8 Οκτωβρίου 2026) [16]. Κάθε φορά ένα δολάριο πηγαίνει στην προμήθεια και 99 αγοράζουν bitcoin. |
| Φόροι | Αγνοούνται |
Το bitcoin και τα ποσά είναι ενδεικτικά και δεν αποτελούν σύσταση. Επιλέξαμε το 2022 επειδή δεν ευνοεί τη στρατηγική.
| Ημερομηνία (2022) | Τιμή BTC (USD) | BTC που αγοράστηκαν | Σύνολο BTC | Επενδυμένο ποσό (USD) | Μέσο κόστος αγοράς (USD) | Αξία θέσης (USD) |
|---|---|---|---|---|---|---|
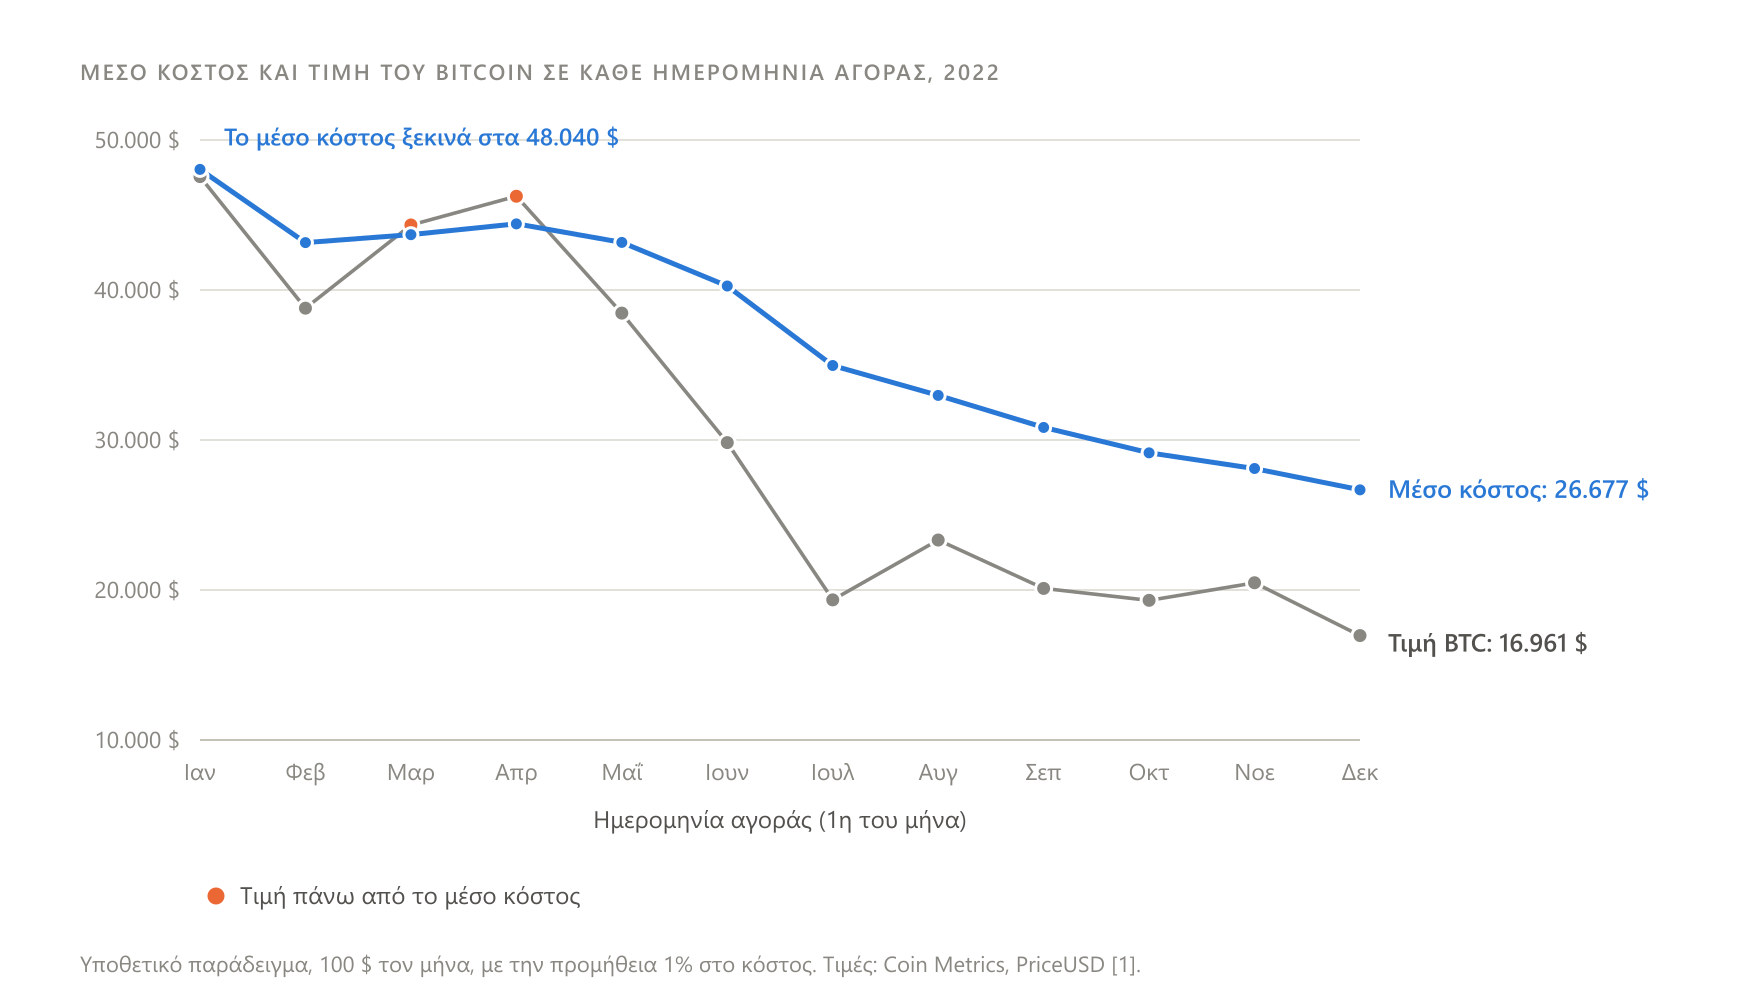
| 1 Ιανουαρίου | 47.560,01 | 0,00208158 | 0,00208158 | 100 | 48.040,41 | 99,00 |
| 1 Φεβρουαρίου | 38.787,96 | 0,00255234 | 0,00463392 | 200 | 43.160,01 | 179,74 |
| 1 Μαρτίου | 44.334,46 | 0,00223303 | 0,00686694 | 300 | 43.687,55 | 304,44 |
| 1 Απριλίου | 46.250,34 | 0,00214052 | 0,00900747 | 400 | 44.407,59 | 416,60 |
| 1 Μαΐου | 38.459,23 | 0,00257415 | 0,01158162 | 500 | 43.171,84 | 445,42 |
| 1 Ιουνίου | 29.825,92 | 0,00331926 | 0,01490088 | 600 | 40.266,06 | 444,43 |
| 1 Ιουλίου | 19.341,86 | 0,00511843 | 0,02001932 | 700 | 34.966,23 | 387,21 |
| 1 Αυγούστου | 23.331,44 | 0,00424320 | 0,02426252 | 800 | 32.972,67 | 566,08 |
| 1 Σεπτεμβρίου | 20.105,46 | 0,00492403 | 0,02918655 | 900 | 30.836,12 | 586,81 |
| 1 Οκτωβρίου | 19.311,86 | 0,00512638 | 0,03431294 | 1.000 | 29.143,53 | 662,65 |
| 1 Νοεμβρίου | 20.483,97 | 0,00483305 | 0,03914598 | 1.100 | 28.099,95 | 801,87 |
| 1 Δεκεμβρίου | 16.961,29 | 0,00583682 | 0,04498280 | 1.200 | 26.676,86 | 762,97 |
Οι πρώτοι μήνες. Τον Ιανουάριο ο επενδυτής αγοράζει 0,00208158 BTC. Τον Φεβρουάριο η τιμή πέφτει, και τα ίδια 99 δολάρια αγοράζουν περισσότερο bitcoin. Τον Ιούλιο, με την τιμή κάτω από τα 20.000 δολάρια, αγοράζει σχεδόν δυόμισι φορές την ποσότητα του Ιανουαρίου.
Το μέσο κόστος. Ο απλός μέσος όρος των δώδεκα τιμών είναι 30.396,15 δολάρια. Ο αρμονικός μέσος είναι 26.410,09 δολάρια. Το μέσο κόστος αγοράς μαζί με την προμήθεια είναι 26.676,86 δολάρια (δικός μας υπολογισμός).
Το αποτέλεσμα στο τέλος του έτους. Στις 31 Δεκεμβρίου 2022 το bitcoin έκλεισε στα 16.524,22 δολάρια. Οι 0,04498280 BTC άξιζαν 743,31 δολάρια, δηλαδή ζημιά 38,1% πάνω στα 1.200 δολάρια (δικός μας υπολογισμός). Το μέσο κόστος έπεσε, αλλά η θέση έχανε χρήματα.
Η σύγκριση με την εφάπαξ επένδυση. Μια εφάπαξ επένδυση 1.200 δολαρίων την 1η Ιανουαρίου 2022, με την ίδια προμήθεια 1% (12 δολάρια), θα αγόραζε 0,02497897 BTC. Στις 31 Δεκεμβρίου 2022 θα άξιζαν 412,76 δολάρια, δηλαδή ζημιά 65,6% (δικός μας υπολογισμός).
Αν οι ίδιες ποσότητες κρατούνταν χωρίς νέες αγορές (δικός μας υπολογισμός):
| Ημερομηνία αποτίμησης | Αξία DCA (USD) | Αξία εφάπαξ (USD) |
|---|---|---|
| 31 Δεκεμβρίου 2023 | 1.899,05 | 1.054,54 |
| 31 Δεκεμβρίου 2024 | 4.200,93 | 2.332,78 |
| 23 Μαΐου 2026 | 3.446,58 | 1.913,89 |
Τα αποτελέσματα αφορούν μια περίοδο του παρελθόντος και δεν δείχνουν τι θα συμβεί στο μέλλον.
Οι κανόνες που το ορίζουν
Το DCA ορίζει μόνο δύο παραμέτρους: πόσα χρήματα επενδύονται κάθε φορά και κάθε πότε [8].
Το ποσό καθορίζει πόσο γρήγορα μεγαλώνει η θέση και πόσο βαραίνει η προμήθεια. Ένα σταθερό τέλος ανά αγορά επιβαρύνει πολύ περισσότερο ένα μικρό ποσό.
Η συχνότητα καθορίζει πόσες εκτελέσεις γίνονται, άρα πόσες φορές πληρώνεται προμήθεια ή spread (διαφορά τιμής αγοράς και πώλησης που ενσωματώνει η πλατφόρμα). Καθορίζει επίσης πόσο κοντά στις καθημερινές διακυμάνσεις αγοράζει ο επενδυτής.
Όλα τα υπόλοιπα η στρατηγική τα αφήνει ανοιχτά. Δεν λέει σε ποιο περιουσιακό στοιχείο, για πόσο καιρό, με ποιο κόστος, πού θα περιμένουν τα χρήματα πριν από κάθε αγορά, ούτε πότε και πώς θα γίνει η πώληση.
Η τελευταία παράλειψη είναι η σημαντικότερη. Όπως έγραφε ήδη το κείμενο του 1960, η ζημιά κρίνεται όταν πουλάς κάτω από το μέσο κόστος [5].
Το value averaging, αντίθετα, μπορεί να περιλαμβάνει πωλήσεις, επειδή ενσωματώνει την επανεξισορρόπηση. Το βιβλίο του Edleson έχει και κεφάλαιο για μια συμβιβαστική εκδοχή χωρίς πωλήσεις [11].
Οι εκδοχές που χρησιμοποιούνται
| Εκδοχή | Τι αλλάζει | Πηγή |
|---|---|---|
| Κλασικό DCA από το εισόδημα | Σταθερό ποσό κάθε περίοδο, από χρήματα που κερδίζονται σταδιακά (για παράδειγμα από τον μισθό) | [3][8] |
| Σταδιακή τοποθέτηση ενός διαθέσιμου ποσού | Τα χρήματα υπάρχουν ήδη, αλλά επενδύονται σε δόσεις. Η Vanguard έχει χρησιμοποιήσει τον όρο «σχέδιο συστηματικής εφαρμογής» [8] και επισημαίνει τη διαφορά από το κλασικό DCA [3]. | [3][8] |
| Αγορά σταθερής ποσότητας | Ίδια ποσότητα κάθε φορά. Το μέσο κόστος ισούται με τον αριθμητικό μέσο των τιμών. | [15] |
| Value averaging | Η θέση ακολουθεί μια προκαθορισμένη πορεία αξίας. Αγοράζει περισσότερο μετά από πτώσεις και μπορεί να πουλά μετά από ανόδους. | [11] |
| Αγορές με επιπλέον βάρος στις πτώσεις | Το River αναφέρει ότι η επιλογή supercharged αγοράζει επιπλέον ποσό (25% έως 200%) όταν η τιμή είναι περίπου 1% κάτω από έναν κινητό μέσο όρο 7 έως 30 ημερών (πηγή της πλατφόρμας) | [17] |
| SmartDCA | Ποσό αντιστρόφως ανάλογο της τιμής. Προδημοσίευση που δεν έχει αξιολογηθεί από ομότιμους. | [15] |
| Συχνότητα | Από ωριαία έως μηνιαία εκτέλεση, ανάλογα με την πλατφόρμα | [12][17] |
Σε σύγκριση με τις εναλλακτικές
| Προσέγγιση | Τι κάνει | Τι προσφέρει | Τι θυσιάζει |
|---|---|---|---|
| Εφάπαξ επένδυση | Όλο το ποσό μία φορά | Πλήρης έκθεση από την πρώτη μέρα | Πλήρης έκθεση στη στιγμή εισόδου και στη μεταμέλεια |
| DCA | Σταθερό ποσό ανά διάστημα | Κατανομή της εισόδου στον χρόνο, χωρίς προβλέψεις | Μέρος των χρημάτων μπαίνει αργότερα. Περισσότερες εκτελέσεις σημαίνουν περισσότερο κόστος. |
| Αγορά σταθερής ποσότητας | Ίδια ποσότητα ανά διάστημα | Απλός προγραμματισμός ποσότητας | Μέσο κόστος ίσο με τον αριθμητικό μέσο, μεταβλητές πληρωμές |
| Value averaging | Στόχος αξίας ανά περίοδο | Αγοράζει περισσότερο στις πτώσεις, προβλέπει πωλήσεις | Απαιτεί διαθέσιμα χρήματα όταν η τιμή πέφτει απότομα, είναι πιο σύνθετο |
| Αγορές κατά κρίση στις πτώσεις | Αγορά μόνο μετά από πτώση | Αγορές σε χαμηλότερες τιμές από πριν | Μπορεί να περάσει πολύς καιρός χωρίς αγορά. Βασίζεται σε κρίση. |
Οι πλατφόρμες συχνά προβάλλουν συγκρίσεις υπέρ των τακτικών αγορών. Το eToro αναφέρει ότι, στο SPY, ένα ETF (διαπραγματεύσιμο αμοιβαίο κεφάλαιο) που ακολουθεί τον δείκτη S&P 500, αγορές μετά από κάθε πτώση του δείκτη πάνω από 5% θα έδιναν 16 επενδύσεις, έναντι 210 μηνών τακτικών αγορών. Σύμφωνα με την πλατφόρμα, οι τακτικές αγορές είχαν «125% καλύτερη» απόδοση (πηγή της πλατφόρμας) [18]. Η πλατφόρμα παρουσιάζει ένα υποθετικό γράφημα για την περίοδο 2007 έως 2024, χωρίς να περιγράφει αναλυτικά τον υπολογισμό, και ο ισχυρισμός αφορά μετοχές, όχι κρυπτονομίσματα.
Τι λένε τα στοιχεία
Οι μελέτες στις παραδοσιακές αγορές
Οι σημαντικότερες έρευνες αφορούν μετοχές και ομόλογα, όχι κρυπτονομίσματα. Τα αποτελέσματά τους δεν μεταφέρονται αυτόματα στα κρυπτονομίσματα.
| Μελέτη | Πού δημοσιεύτηκε | Τι εξέτασε | Τι βρήκε (όπως το διατυπώνει) |
|---|---|---|---|
| Constantinides, 1979 [9] | Journal of Financial and Quantitative Analysis | Θεωρητική ανάλυση | Το DCA δεν είναι βέλτιστη επενδυτική πολιτική |
| Knight και Mandell, 1992/93 [10] | Financial Services Review | Χρηματιστηριακή αγορά, ιστορικά δεδομένα και προσομοιώσεις | Κανένα όφελος. Επανεξισορρόπηση και διακράτηση καλύτερες. |
| Statman, 1995 [19] | Journal of Portfolio Management | Συμπεριφορικό πλαίσιο | Τέσσερις συμπεριφορικές εξηγήσεις για τη δημοτικότητα του DCA |
| Leggio και Lien, 2001 [19][20] | Financial Services Review | Εμπειρικός έλεγχος του Statman | Η αποστροφή στη ζημιά δεν εξηγεί την επιμονή του DCA |
| Brennan, Li και Torous, 2005 [6][21] | Review of Finance | Αγορές μεμονωμένων μετοχών σε υπάρχον χαρτοφυλάκιο | Τα στοιχεία στηρίζουν το DCA σε αυτή την περίπτωση, σε συνδυασμό με τάσεις επιστροφής των τιμών στον μέσο όρο |
| Vanguard (Shtekhman, Tasopoulos, Wimmer), 2012 [3] | Έρευνα εταιρείας κεφαλαίων (πηγή της πλατφόρμας) | ΗΠΑ 1926-2011, Ηνωμένο Βασίλειο 1976-2011, Αυστραλία 1984-2011 | Η εφάπαξ επένδυση βγήκε μπροστά περίπου στα δύο τρίτα των περιόδων |
| Cho και Kuvvet, 2015 [19] | Journal of Financial Planning | Ανάλυση μέσης τιμής και διακύμανσης | Ανάλογα με τον βαθμό αποστροφής του επενδυτή στον κίνδυνο, το DCA μπορεί να είναι βέλτιστο |
| Smith και Artigue, 2018 [6] | The Journal of Investing | Ανάλυση μέσης τιμής και διακύμανσης | «Ατελής αλλά χρήσιμη» μέθοδος για να κατανέμονται οι επενδυτικές αποφάσεις στον χρόνο |
Η μελέτη της Vanguard με λεπτομέρειες [3].
| Μέτρηση | Αποτέλεσμα |
|---|---|
| Σχεδιασμός | Ένα εκατομμύριο σε τοπικό νόμισμα. Εφάπαξ επένδυση ή DCA σε 6 έως 36 μήνες. Δεκαετείς κυλιόμενες περίοδοι. |
| Εφάπαξ μπροστά, χαρτοφυλάκιο 60/40 | 67% (ΗΠΑ), 67% (Ηνωμένο Βασίλειο), 66% (Αυστραλία) |
| Εφάπαξ μπροστά έναντι DCA 36 μηνών, ΗΠΑ | Περίπου 90% των περιόδων |
| Μέση τελική αξία, ΗΠΑ | 2.450.264 δολάρια (εφάπαξ) έναντι 2.395.824 δολαρίων (DCA), διαφορά 2,3% |
| Περίοδοι 12 μηνών με απώλεια αξίας, ΗΠΑ (από 1.021) | 22,4% με εφάπαξ επένδυση (μέση απώλεια 84.001 δολάρια), 17,6% με DCA (μέση απώλεια 56.947 δολάρια) |
| Κόστος συναλλαγών | Δεν συνυπολογίστηκε |
Στα κρυπτονομίσματα, δεν βρήκαμε καμία μελέτη που να συγκρίνει το DCA με την εφάπαξ επένδυση και να έχει περάσει από ομότιμη αξιολόγηση. Το μόνο κείμενο ακαδημαϊκής μορφής που εξετάσαμε είναι η προδημοσίευση για το SmartDCA [15]. Γι' αυτό τα αριθμητικά στοιχεία για το bitcoin που ακολουθούν είναι δικοί μας υπολογισμοί.
Οι δικές μας προσομοιώσεις στο bitcoin
Το backtest (προσομοίωση μιας στρατηγικής με ιστορικές τιμές) που ακολουθεί είναι υποθετικό παράδειγμα (δικός μας υπολογισμός). Το bitcoin επιλέχθηκε επειδή έχει το μεγαλύτερο αξιόπιστο ιστορικό τιμών. Η επιλογή δεν αποτελεί σύσταση.
| Παράμετρος | Επιλογή |
|---|---|
| Τιμή | PriceUSD της Coin Metrics, τιμή κλεισίματος της ημέρας σε ώρα UTC, σε δολάρια ΗΠΑ, ονομαστικές τιμές [1][2] |
| DCA | 100 δολάρια κάθε μήνα, την ίδια ημέρα του μήνα με την ημερομηνία έναρξης |
| Εφάπαξ επένδυση | Το ίδιο συνολικό ποσό την ημέρα έναρξης |
| Αποτίμηση | Και οι δύο στρατηγικές αποτιμώνται την ίδια ημέρα λήξης |
| Προμήθεια | 1% ανά αγορά [16]. Γι' αυτό κάθε θέση ξεκινά με απώλεια 1%. |
| Spread και φόροι | Δεν υπολογίζονται |
Επιλέξαμε πέντε ημερομηνίες έναρξης:
| Ημερομηνία | Κλείσιμο (USD) | Γιατί |
|---|---|---|
| 16 Δεκεμβρίου 2017 | 19.640,51 | Το υψηλότερο κλείσιμο του τέλους του 2017 |
| 15 Δεκεμβρίου 2018 | 3.185,07 | Το χαμηλότερο κλείσιμο του διαστήματος Νοεμβρίου 2018 έως Ιανουαρίου 2019 |
| 8 Νοεμβρίου 2021 | 67.541,76 | Το υψηλότερο κλείσιμο του τελευταίου τριμήνου του 2021 |
| 9 Νοεμβρίου 2022 | 15.758,29 | Το χαμηλότερο κλείσιμο του διαστήματος Ιουνίου 2022 έως Ιανουαρίου 2023 |
| 6 Οκτωβρίου 2025 | 124.824,45 | Το υψηλότερο κλείσιμο από τον Ιανουάριο του 2025 έως τον Μάιο του 2026 |
Οι ημερομηνίες λήξης είναι δύο: 31 Δεκεμβρίου 2022, το τέλος μιας πτωτικής χρονιάς, και 23 Μαΐου 2026, η τελευταία διαθέσιμη τιμή.
Δίπλα σε κάθε απόδοση δείχνουμε τρία μέτρα κινδύνου. Το πρώτο είναι το drawdown (πτώση της αξίας από το προηγούμενο υψηλό της) στο χειρότερο σημείο. Για το DCA υπολογίζεται μαζί με τις νέες καταθέσεις, άρα δείχνει μικρότερη πτώση από αυτήν που ένιωσαν τα ήδη επενδυμένα χρήματα. Το δεύτερο είναι το χειρότερο σημείο σε σχέση με το ποσό που είχε επενδυθεί ως τότε. Το τρίτο είναι η μεγαλύτερη συνεχής περίοδος κατά την οποία η θέση άξιζε λιγότερο από τα χρήματα που είχαν μπει.
Για την εφάπαξ επένδυση δείχνουμε και τη μέση ετήσια σύνθετη απόδοση (CAGR), μόνο για περιόδους πάνω από ένα έτος. Για το DCA δεν υπάρχει ισοδύναμο μέγεθος, επειδή τα χρήματα μπαίνουν σταδιακά, και γι' αυτό δεν το δείχνουμε.
DCA, 100 δολάρια τον μήνα (USD, δικός μας υπολογισμός)
| Περίοδος | Επενδύθηκαν | Τελική αξία | Συνολική απόδοση | Μέγιστο drawdown | Χειρότερο σημείο έναντι επενδυμένων | Μεγαλύτερη περίοδος κάτω από τα επενδυμένα |
|---|---|---|---|---|---|---|
| 16 Δεκεμβρίου 2017 έως 31 Δεκεμβρίου 2022 | 6.100 | 9.462,00 | +55,1% | -74,9% | -59,2% | 509 ημέρες |
| 16 Δεκεμβρίου 2017 έως 23 Μαΐου 2026 | 10.200 | 49.958,63 | +389,8% | -74,9% | -59,2% | 509 ημέρες |
| 15 Δεκεμβρίου 2018 έως 31 Δεκεμβρίου 2022 | 4.900 | 6.898,94 | +40,8% | -74,1% | -20,0% | 7 ημέρες |
| 15 Δεκεμβρίου 2018 έως 23 Μαΐου 2026 | 9.000 | 38.085,96 | +323,2% | -74,1% | -20,0% | 7 ημέρες |
| 8 Νοεμβρίου 2021 έως 31 Δεκεμβρίου 2022 | 1.400 | 811,84 | -42,0% | -37,1% | -54,6% | 277 ημέρες |
| 8 Νοεμβρίου 2021 έως 23 Μαΐου 2026 | 5.500 | 10.062,80 | +83,0% | -47,5% | -54,6% | 352 ημέρες |
| 9 Νοεμβρίου 2022 έως 23 Μαΐου 2026 | 4.300 | 7.244,99 | +68,5% | -46,8% | -1,0% | 1 ημέρα |
| 6 Οκτωβρίου 2025 έως 23 Μαΐου 2026 | 800 | 723,94 | -9,5% | -34,6% | -37,5% | 230 ημέρες (όλη η περίοδος) |
Εφάπαξ επένδυση του ίδιου συνολικού ποσού (USD, δικός μας υπολογισμός)
| Περίοδος | Επενδύθηκαν | Τελική αξία | Συνολική απόδοση | CAGR | Μέγιστο drawdown | Χειρότερο σημείο έναντι επενδυμένων | Μεγαλύτερη περίοδος κάτω από τα επενδυμένα |
|---|---|---|---|---|---|---|---|
| 16 Δεκεμβρίου 2017 έως 31 Δεκεμβρίου 2022 | 6.100 | 5.080,81 | -16,7% | -3,6% | -83,8% | -83,9% | 1.096 ημέρες |
| 16 Δεκεμβρίου 2017 έως 23 Μαΐου 2026 | 10.200 | 39.393,44 | +286,2% | +17,4% | -83,8% | -83,9% | 1.096 ημέρες |
| 15 Δεκεμβρίου 2018 έως 31 Δεκεμβρίου 2022 | 4.900 | 25.167,07 | +413,6% | +49,9% | -76,7% | -1,0% | 2 ημέρες |
| 15 Δεκεμβρίου 2018 έως 23 Μαΐου 2026 | 9.000 | 214.338,19 | +2.281,5% | +53,2% | -76,7% | -1,0% | 2 ημέρες |
| 8 Νοεμβρίου 2021 έως 31 Δεκεμβρίου 2022 | 1.400 | 339,09 | -75,8% | -71,0% | -76,7% | -76,9% | 419 ημέρες |
| 8 Νοεμβρίου 2021 έως 23 Μαΐου 2026 | 5.500 | 6.176,85 | +12,3% | +2,6% | -76,7% | -76,9% | 851 ημέρες |
| 9 Νοεμβρίου 2022 έως 23 Μαΐου 2026 | 4.300 | 20.698,36 | +381,4% | +56,0% | -49,1% | -1,0% | 1 ημέρα |
| 6 Οκτωβρίου 2025 έως 23 Μαΐου 2026 | 800 | 486,15 | -39,2% | Κάτω από ένα έτος | -49,1% | -49,6% | 230 ημέρες (όλη η περίοδος) |
Τα αποτελέσματα αφορούν μια περίοδο του παρελθόντος και δεν δείχνουν τι θα συμβεί στο μέλλον.
Τι δείχνουν οι πίνακες. Στις περιόδους που ξεκινούν από πυθμένα, η εφάπαξ επένδυση βγήκε πολύ μπροστά. Στις περιόδους που ξεκινούν από κορυφή, μπροστά βγήκε το DCA. Από τις 6 Οκτωβρίου 2025 και οι δύο στρατηγικές ήταν σε ζημιά στις 23 Μαΐου 2026, και καμία δεν βρέθηκε ποτέ πάνω από τα επενδυμένα μέσα στην περίοδο.
Αυτό δεν αποδεικνύει ότι η μία στρατηγική είναι καλύτερη από την άλλη. Δείχνει απλώς τον μηχανισμό: η εφάπαξ επένδυση κερδίζει όταν η τιμή ανεβαίνει μετά την είσοδο, και το DCA όταν πέφτει.
Χωρίς προμήθεια. Αν η προμήθεια ήταν μηδενική, η τελική αξία θα ήταν περίπου 1% υψηλότερη σε κάθε περίοδο και για τις δύο στρατηγικές. Για παράδειγμα, από τις 16 Δεκεμβρίου 2017 έως τις 23 Μαΐου 2026 το DCA δίνει +394,7% και η εφάπαξ επένδυση +290,1% (δικός μας υπολογισμός).
Τα αποτελέσματα αφορούν μια περίοδο του παρελθόντος και δεν δείχνουν τι θα συμβεί στο μέλλον.
Τι δεν μπορούν να δείξουν τα στοιχεία. Δεν δείχνουν τι θα κάνει το bitcoin στο μέλλον. Δεν λένε τίποτα για άλλα νομίσματα. Επιλέξαμε ένα νόμισμα που επιβίωσε, ενώ πολλά άλλα δεν επιβίωσαν. Δεν υπολογίζουν φόρους, και δεν δείχνουν τι γίνεται όταν η πλατφόρμα που κρατά τα χρήματα καταρρέει.
Η ημερομηνία έναρξης, τα χρήματα που περιμένουν και η έξοδος
Πόσο μετράει η ημερομηνία έναρξης
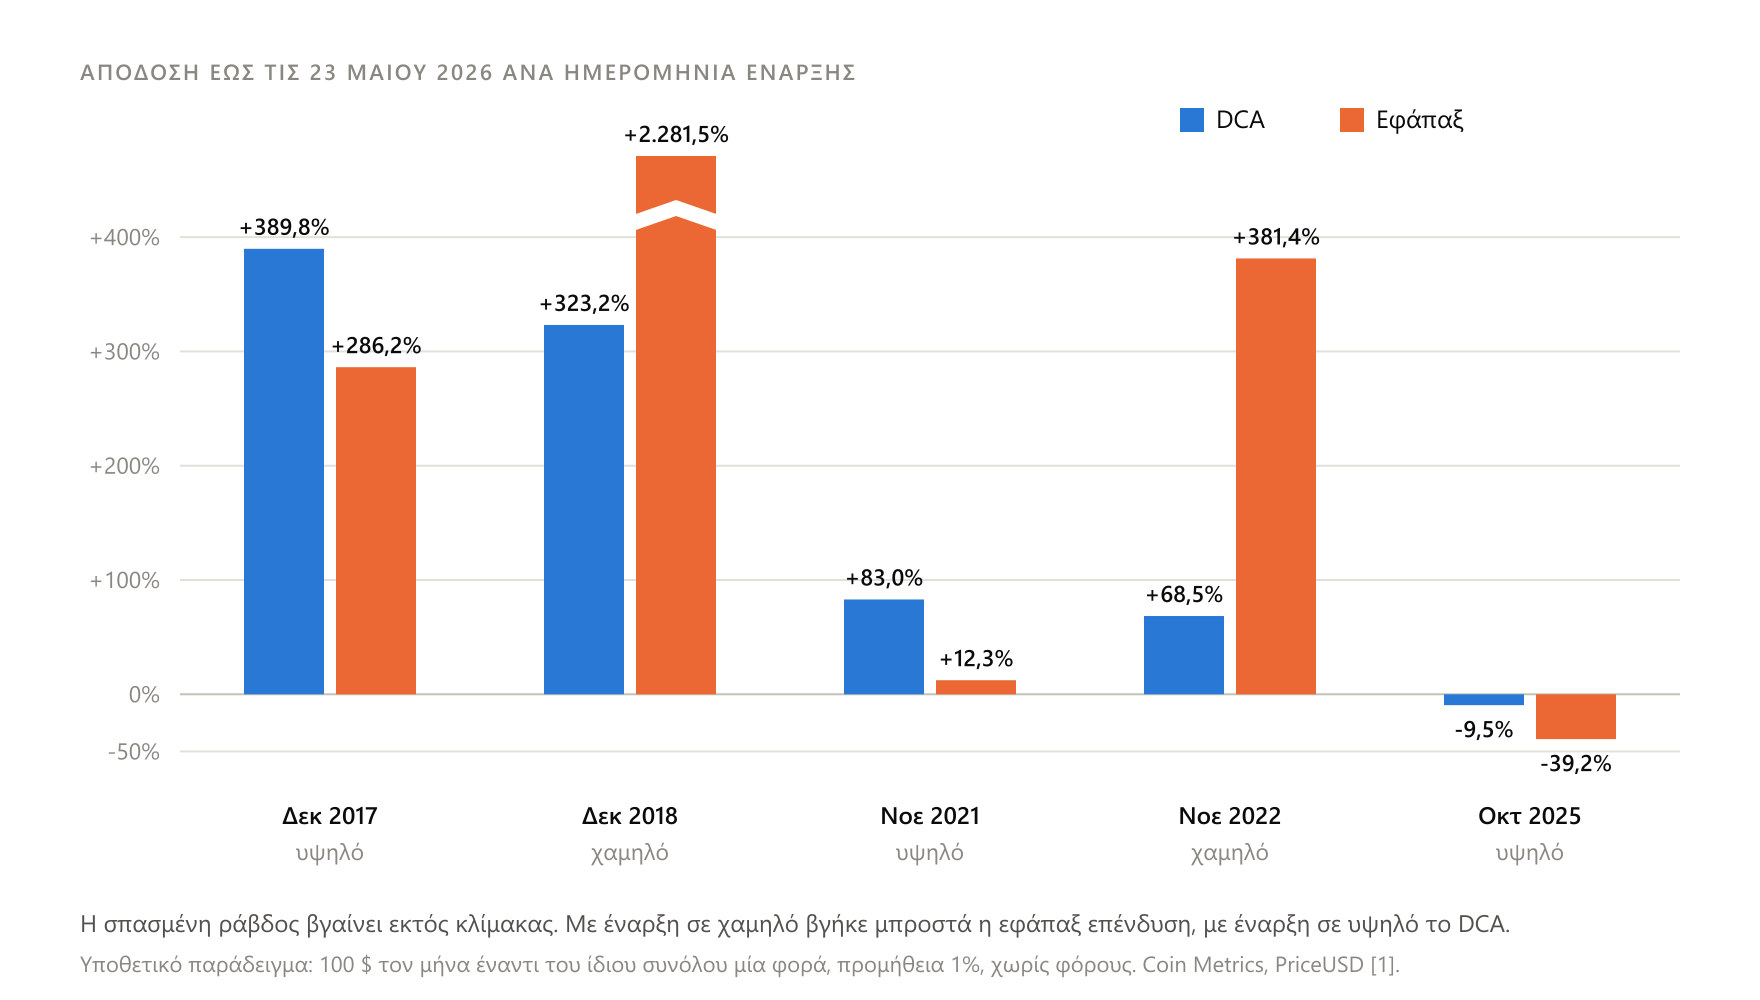
Ο παρακάτω πίνακας βάζει δίπλα δίπλα όλες τις ημερομηνίες έναρξης, με κοινή ημερομηνία λήξης τις 23 Μαΐου 2026. Περιλαμβάνει και τη χειρότερη (υποθετικό παράδειγμα, δικός μας υπολογισμός).
| Έναρξη | Κλείσιμο έναρξης (USD) | Θέση στον κύκλο | Απόδοση DCA | Απόδοση εφάπαξ | Μπροστά βγήκε |
|---|---|---|---|---|---|
| 16 Δεκεμβρίου 2017 | 19.640,51 | Υψηλό | +389,8% | +286,2% | DCA |
| 15 Δεκεμβρίου 2018 | 3.185,07 | Χαμηλό | +323,2% | +2.281,5% | Εφάπαξ |
| 8 Νοεμβρίου 2021 | 67.541,76 | Υψηλό | +83,0% | +12,3% | DCA |
| 9 Νοεμβρίου 2022 | 15.758,29 | Χαμηλό | +68,5% | +381,4% | Εφάπαξ |
| 6 Οκτωβρίου 2025 | 124.824,45 | Υψηλό | -9,5% | -39,2% | DCA (και οι δύο με ζημιά) |
Τα αποτελέσματα αφορούν μια περίοδο του παρελθόντος και δεν δείχνουν τι θα συμβεί στο μέλλον.
Η απόσταση ανάμεσα στην καλύτερη και τη χειρότερη γραμμή δεν οφείλεται στη στρατηγική, αλλά στην ημερομηνία. Το DCA μικραίνει αυτή την απόσταση, δεν την εξαφανίζει.
Τα χρήματα που περιμένουν να επενδυθούν
Όταν το DCA γίνεται από τον μισθό, τα χρήματα που δεν έχουν επενδυθεί ακόμη δεν «περιμένουν»: απλώς δεν έχουν κερδηθεί ακόμη. Όταν όμως κάποιος έχει ήδη ένα ποσό και το επενδύει σε δόσεις, το υπόλοιπο περιμένει κάπου, και αυτό έχει κόστος.
Το πρώτο κόστος είναι το κόστος ευκαιρίας. Η Vanguard υπολογίζει ότι, στα δεδομένα των ΗΠΑ, η εφάπαξ επένδυση κατέληξε κατά μέσο όρο σε 2,3% μεγαλύτερη αξία από ένα DCA 12 μηνών μετά από δέκα χρόνια. Αυτό συνέβη επειδή οι μετοχές και τα ομόλογα απέδωσαν περισσότερο από τα μετρητά στην περίοδο της μελέτης [3].
Το δεύτερο κόστος είναι ο κίνδυνος αντισυμβαλλομένου, δηλαδή ο κίνδυνος να αποτύχει αυτός που κρατά τα χρήματα. Αν τα χρήματα περιμένουν σε μια πλατφόρμα, εξαρτώνται από αυτήν. Όταν η Voyager Digital πάγωσε τις αναλήψεις τον Ιούλιο του 2022, είχε 355,72 εκατομμύρια δολάρια σε μετρητά πελατών [27].
Αν τα χρήματα περιμένουν σε stablecoin (κρυπτονόμισμα που στοχεύει σε σταθερή αξία, συνήθως ένα δολάριο), προστίθεται ο κίνδυνος να χαθεί η σταθερή αξία.
Απέναντι στην εφάπαξ επένδυση
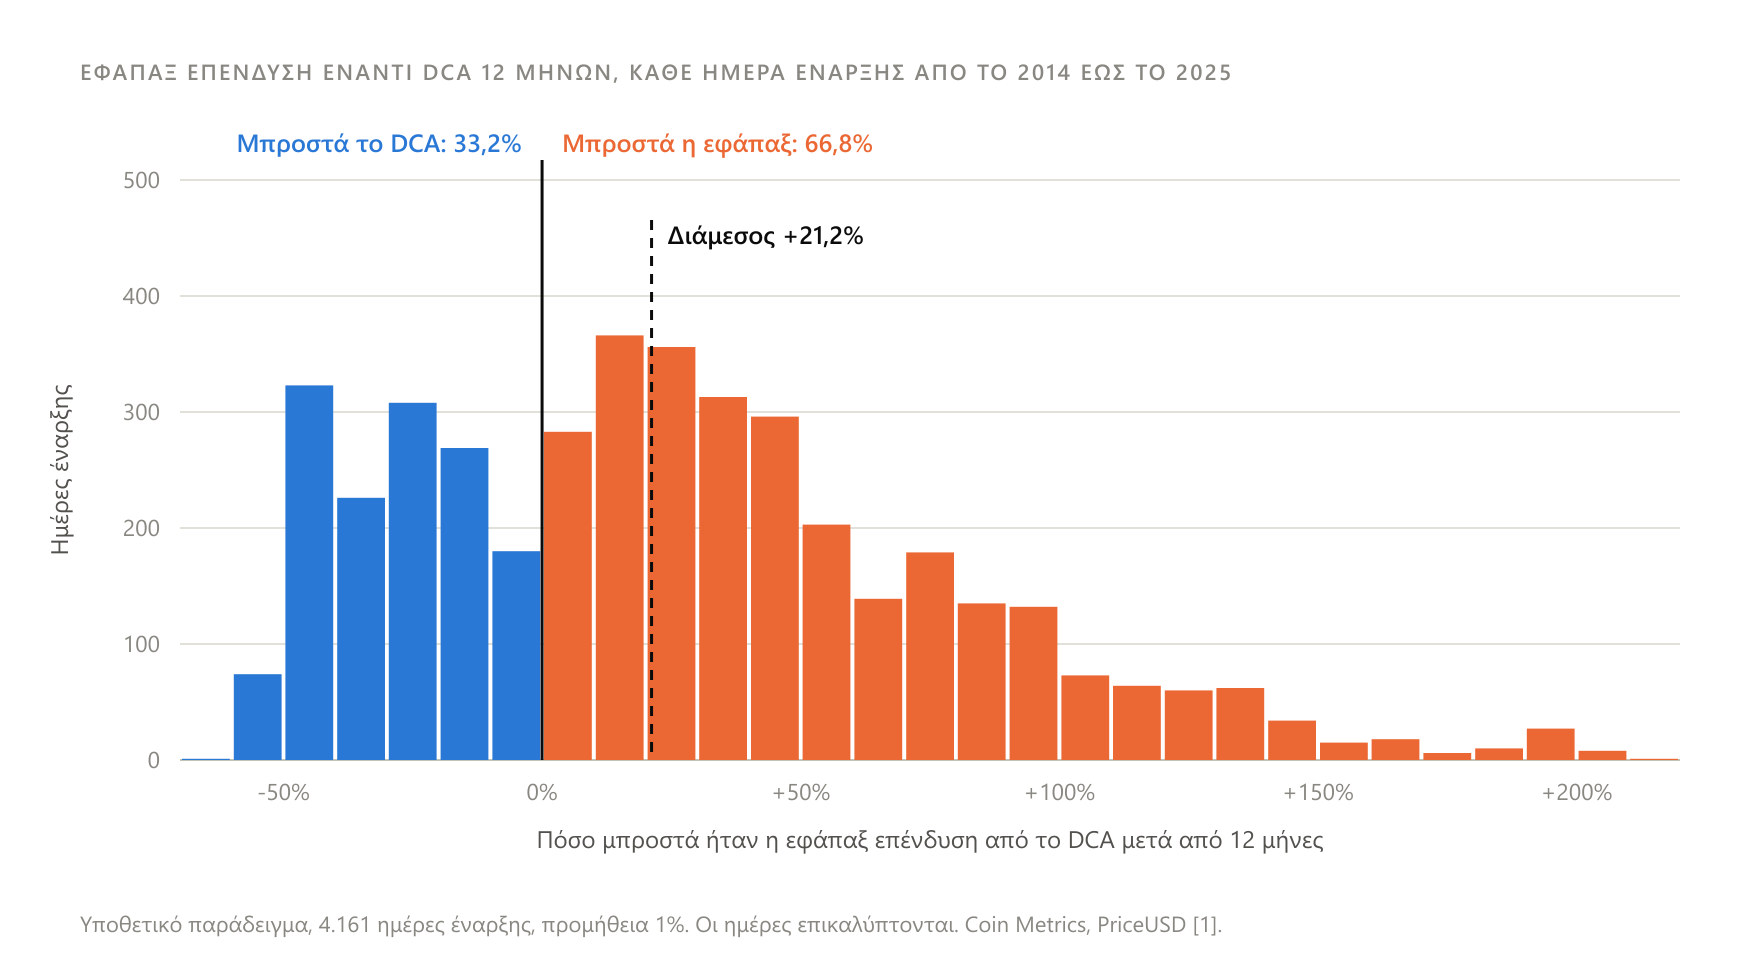
Για να δούμε πόσο συχνά βγήκε μπροστά η κάθε προσέγγιση, επαναλάβαμε τη σύγκριση για κάθε ημέρα έναρξης από την 1η Ιανουαρίου 2014. Είναι υποθετικό παράδειγμα (δικός μας υπολογισμός).
Σε κάθε δοκιμή, το DCA αγοράζει 100 δολάρια BTC τον μήνα για 12 μήνες. Η εφάπαξ επένδυση βάζει 1.200 δολάρια την πρώτη μέρα. Και οι δύο πληρώνουν προμήθεια 1% και αποτιμώνται στον ίδιο ορίζοντα, 12 ή 36 μήνες από την έναρξη.
| Ορίζοντας | Ημέρες έναρξης | Η εφάπαξ βγήκε μπροστά | Διάμεση διαφορά υπέρ της εφάπαξ | Διάμεση διαφορά όταν μπροστά η εφάπαξ | Διάμεση διαφορά όταν μπροστά το DCA | DCA κάτω από 1.200 δολάρια | Εφάπαξ κάτω από 1.200 δολάρια |
|---|---|---|---|---|---|---|---|
| 12 μήνες | 4.161 (1 Ιανουαρίου 2014 έως 23 Μαΐου 2025) | 66,8% | +21,2% | +43,1% | -26,9% | 29,1% | 30,3% |
| 36 μήνες | 3.430 (1 Ιανουαρίου 2014 έως 23 Μαΐου 2023) | 61,5% | +19,0% | +49,4% | -28,5% | 2,5% | 0,5% |
Η «διαφορά» είναι η αξία της εφάπαξ επένδυσης διαιρεμένη με την αξία του DCA, μείον ένα.
Τα αποτελέσματα αφορούν μια περίοδο του παρελθόντος και δεν δείχνουν τι θα συμβεί στο μέλλον.
Στα δεδομένα που εξετάσαμε, η εφάπαξ επένδυση βγήκε μπροστά περίπου στα δύο τρίτα των ημερών έναρξης με ορίζοντα 12 μηνών. Το ποσοστό είναι κοντά σε αυτό που βρήκε η Vanguard στις μετοχές [3]. Ο λόγος είναι ο ίδιος: όσο η τιμή ανέβαινε κατά μέσο όρο, τα χρήματα που επενδύθηκαν νωρίτερα είχαν περισσότερο χρόνο έκθεσης.
Όταν το DCA βγήκε μπροστά, η διάμεση υστέρηση της εφάπαξ επένδυσης ήταν περίπου 27% στον ορίζοντα των 12 μηνών. Ως προς τη ζημιά στους 12 μήνες, οι δύο προσεγγίσεις βρέθηκαν κάτω από τα 1.200 δολάρια σε παρόμοιο ποσοστό ημερών έναρξης.
Υπάρχουν δύο περιορισμοί. Οι ημέρες έναρξης επικαλύπτονται, άρα δεν είναι ανεξάρτητες δοκιμές. Και πρόκειται για ένα μόνο νόμισμα.
Το ερώτημα που αφήνει ανοιχτό
Το DCA είναι στρατηγική εισόδου. Δεν λέει τίποτα για την έξοδο.
Όλες οι αποτιμήσεις παραπάνω είναι «χάρτινες»: δείχνουν πόσο άξιζε η θέση σε μια μέρα, όχι πόσα θα έπαιρνε κάποιος αν πουλούσε. Αν η συσσώρευση σταματήσει και χρειαστούν τα χρήματα, το αποτέλεσμα κρίνεται από την τιμή εκείνης της ημέρας.
Το DCA κατανέμει την είσοδο στον χρόνο. Την έξοδο, αν δεν υπάρχει άλλος κανόνας, την αφήνει να γίνει μία φορά.
Τι κοστίζει και τι θυσιάζει
Η προμήθεια και το spread. Κάθε αγορά έχει προμήθεια συναλλαγής, ρητή ή ενσωματωμένη στην τιμή. Με περισσότερες και μικρότερες αγορές, το κόστος βαραίνει περισσότερο αν η χρέωση έχει σταθερό σκέλος. Οι πλατφόρμες δημοσιεύουν τις χρεώσεις τους με πολύ διαφορετικούς τρόπους, όπως φαίνεται στην επόμενη ενότητα.
Η αναμονή. Όταν ένα διαθέσιμο ποσό επενδύεται σε δόσεις, μέρος του μένει εκτός αγοράς. Στα δεδομένα της Vanguard αυτό κόστισε κατά μέσο όρο 2,3% στην τελική αξία έναντι της εφάπαξ επένδυσης [3]. Στα δικά μας δεδομένα για το bitcoin, η διάμεση διαφορά ήταν 21,2% σε ορίζοντα 12 μηνών (δικός μας υπολογισμός).
Η αναμενόμενη απόδοση. Η Vanguard σημειώνει ότι, αν κάποιος περιμένει να συνεχιστεί η ανοδική τάση, η καθυστέρηση της επένδυσης έχει χαμηλότερη αναμενόμενη απόδοση [3]. Αυτό αφορά τη σταδιακή τοποθέτηση ενός ποσού που υπάρχει ήδη. Δεν αφορά το DCA από τον μισθό, όπου η εναλλακτική είναι να μαζεύονται μετρητά.
Ο χρόνος και η πειθαρχία. Η στρατηγική απαιτεί να συνεχίζει κανείς να αγοράζει όταν η αξία της θέσης πέφτει για μήνες. Στην περίοδο που ξεκινά από τις 16 Δεκεμβρίου 2017, η θέση με DCA ήταν κάτω από τα επενδυμένα χρήματα για 509 συνεχόμενες ημέρες (δικός μας υπολογισμός).
Πώς εφαρμόζεται στην πράξη
Τα κριτήρια επιλογής
Το DCA μπορεί να γίνει με αυτόματη λειτουργία σε μια πλατφόρμα ή χειροκίνητα, με αγορές σε προκαθορισμένες ημερομηνίες. Και στις δύο περιπτώσεις, μερικά κριτήρια κρίνουν πόσο κοστίζει και πόσο ασφαλής είναι η εφαρμογή.
Το κόστος ανά εκτέλεση και το spread. Μία ποσοστιαία μονάδα, πολλαπλασιασμένη επί δεκάδες αγορές τον χρόνο, γίνεται σημαντικό ποσό.
Η διαφάνεια της τιμής εκτέλεσης. Οι πλατφόρμες δεν δημοσιεύουν όλες με τον ίδιο τρόπο το πόσο χρεώνουν:
| Πλατφόρμα | Τι δημοσιεύει (έλεγχος 8 Οκτωβρίου 2026, πηγή της πλατφόρμας) |
|---|---|
| Coinbase | Η χρέωση υπολογίζεται τη στιγμή της εντολής και εξαρτάται από τον τρόπο πληρωμής, το μέγεθος, τις συνθήκες της αγοράς και τη χώρα. Στις απλές αγορές περιλαμβάνεται spread στην τιμή. [22] |
| Kraken (εφαρμογή) | Η χρέωση των επαναλαμβανόμενων αγορών εμφανίζεται στην τελική σελίδα επιβεβαίωσης [12] |
| River | Τυπική χρέωση 1% για εντολές έως ένα εκατομμύριο δολάρια, μηδενική για τις επαναλαμβανόμενες αγορές από την έβδομη ημέρα μετά την ενεργοποίηση. Η τιμή «μπορεί να περιλαμβάνει spread». [23] |
| CoinJar (σελίδα Ηνωμένου Βασιλείου) | Χρέωση 1% στις επαναλαμβανόμενες αγορές, ελάχιστο 10 λίρες, μέγιστο 1.000 λίρες ανά μεταφορά [16] |
| CoinEx | Η λειτουργία Auto-Invest χρεώνει μόνο την κανονική προμήθεια της αγοράς άμεσης εκτέλεσης (spot), με ελάχιστο 1 USDT (stablecoin) ανά κύκλο [24] |
Το ελάχιστο ποσό και οι επιλογές συχνότητας. Καθορίζουν αν το σχέδιο ταιριάζει στο ποσό και στο πρόγραμμα του χρήστη. Η εφαρμογή του Kraken, για παράδειγμα, προσφέρει ημερήσια, εβδομαδιαία, δεκαπενθήμερη και μηνιαία εκτέλεση [12].
Τα διαθέσιμα νομίσματα. Η λειτουργία πρέπει να καλύπτει το περιουσιακό στοιχείο που ενδιαφέρει τον χρήστη.
Η ανάληψη σε δικό σας wallet και το κόστος της. Το wallet (ψηφιακό πορτοφόλι) είναι το λογισμικό ή η συσκευή που κρατά τα κλειδιά πρόσβασης. Η Coinbase, για παράδειγμα, χρεώνει για τις αναλήψεις ένα τέλος συναλλαγής με βάση τη δική της εκτίμηση για το κόστος του δικτύου [22].
Η θεματοφυλακή. Θεματοφυλακή είναι η φύλαξη των περιουσιακών στοιχείων. Στη self-custody (αυτοθεματοφυλακή) ο χρήστης κρατά ο ίδιος τα κλειδιά. Αν τα κλειδιά τα κρατά η πλατφόρμα, έχει σημασία αν δημοσιεύει proof of reserves (απόδειξη αποθεματικών), δηλαδή στοιχεία ότι κρατά τα περιουσιακά στοιχεία των πελατών της.
Το ιστορικό ασφάλειας και η πορεία της εταιρείας. Δείχνουν πώς αντέδρασε η πλατφόρμα σε δύσκολες στιγμές στο παρελθόν.
Πώς αθροίζονται οι χρεώσεις σε έναν χρόνο (δικός μας υπολογισμός). Κάποιος αγοράζει 100 δολάρια κάθε εβδομάδα για 52 εβδομάδες, δηλαδή 5.200 δολάρια τον χρόνο.
| Επίπεδο χρέωσης | Κόστος σε έναν χρόνο |
|---|---|
| 1% ανά αγορά, όπως η χρέωση στη σελίδα της CoinJar για το Ηνωμένο Βασίλειο [16] | 52 δολάρια |
| 1,5% ανά αγορά (υποθετικό επίπεδο) | 78 δολάρια |
| 1% στην πρώτη αγορά και μηδέν στις υπόλοιπες, όπως περιγράφει το River για τις εβδομαδιαίες αγορές [23] | 1 δολάριο συν όποιο spread ενσωματώνεται στην τιμή |
Η αυτόματη λειτουργία δεν είναι υποχρεωτική. Η ίδια στρατηγική μπορεί να εφαρμοστεί χειροκίνητα, με αγορές σε προκαθορισμένες ημερομηνίες, οπότε το κόστος εξαρτάται από τον τύπο εντολής και τις χρεώσεις της αγοράς που χρησιμοποιείται.
Η ασφαλής ρύθμιση
Πρόσβαση. Χρησιμοποιήστε μόνο την επίσημη εφαρμογή ή τον επίσημο ιστότοπο. Ελέγξτε τη διεύθυνση πριν συνδεθείτε, γιατί οι ψεύτικες σελίδες μιμούνται τις αληθινές. Ενεργοποιήστε τον έλεγχο ταυτότητας δύο παραγόντων.
Αναλήψεις. Όπου υπάρχει η δυνατότητα, ενεργοποιήστε λίστα εγκεκριμένων διευθύνσεων ανάληψης, ώστε τα χρήματα να μπορούν να φύγουν μόνο προς διευθύνσεις που έχετε ορίσει.
Έλεγχος και αρχεία. Ελέγχετε σε κάθε εκτέλεση την τιμή που πραγματικά πήρατε και τη χρέωση που πληρώσατε. Οι πλατφόρμες αναφέρουν ότι το συνολικό κόστος μπορεί να διαφέρει από αγορά σε αγορά [12][22]. Κρατάτε αρχείο με όλες τις αγορές.
Αυτοθεματοφυλακή. Αν μεταφέρετε τα νομίσματα σε δικό σας wallet, φυλάξτε τη φράση ανάκτησης εκτός σύνδεσης. Η φράση ανάκτησης είναι η σειρά λέξεων που επαναφέρει το ιδιωτικό κλειδί. Μην τη μοιράζεστε με κανέναν.
Τι προστατεύει και τι όχι
Από τι προστατεύουν τα μέτρα ασφαλείας. Ο έλεγχος δύο παραγόντων και η λίστα διευθύνσεων μειώνουν τον κίνδυνο κατάληψης του λογαριασμού. Ο έλεγχος της διεύθυνσης μειώνει τον κίνδυνο από απομιμήσεις και phishing (ηλεκτρονικό «ψάρεμα» στοιχείων).
Από τι δεν προστατεύουν. Κανένα από αυτά τα μέτρα δεν προστατεύει από την αφερεγγυότητα της πλατφόρμας ή από ένα πάγωμα αναλήψεων. Ό,τι μένει στην πλατφόρμα εξαρτάται από την πλατφόρμα. Η αυτοθεματοφυλακή αφαιρεί αυτόν τον κίνδυνο, αλλά μεταφέρει στον χρήστη την ευθύνη για τα κλειδιά.
Η συμπεριφορά πίσω από τη στρατηγική
Αν οι ακαδημαϊκοί τη θεωρούν μη βέλτιστη, γιατί η στρατηγική επιβιώνει εδώ και περισσότερα από 70 χρόνια; Ο Meir Statman πρότεινε το 1995 τέσσερις συμπεριφορικές εξηγήσεις: την τάση των ανθρώπων να δίνουν μικρότερο βάρος σε αποτελέσματα που είναι απλώς πιθανά απ' ό,τι σε βέβαια, την αποφυγή της ευθύνης και της μεταμέλειας, τα γνωστικά λάθη που προκαλούν οι πρόσφατες τάσεις των τιμών, και την έλλειψη αυτοελέγχου [19].
Σε κείμενο του 2015 ο Statman εξηγεί ότι το DCA είναι σχέδιο «μη εξαρτημένο» από τις συνθήκες: η απόφαση έχει παρθεί από πριν. Έτσι μειώνει την αίσθηση ευθύνης, και μαζί τη μεταμέλεια αν η αγορά πέσει [7]. Το κείμενο δημοσιεύτηκε στο ιστολόγιο της Wealthfront, που προσφέρει επενδυτικές υπηρεσίες.
Οι Leggio και Lien έλεγξαν εμπειρικά το συμπεριφορικό επιχείρημα το 2001. Βρήκαν ότι η αποστροφή στη ζημιά δεν αρκεί για να εξηγήσει γιατί επιμένει το DCA, και τα ευρήματά τους έρχονται σε αντίθεση με τον Statman [19][20].
Η Vanguard δέχεται ότι η ανησυχία για τα χειρότερα σενάρια και τη μεταμέλεια «δεν είναι παράλογη» για επενδυτές που αποφεύγουν τον κίνδυνο [3]. Η Schwab υποστηρίζει ότι το DCA βοηθά απέναντι στην αποστροφή στη ζημιά και στην «άγκυρα» μιας παλιάς τιμής (πηγή της πλατφόρμας) [4].
Η στρατηγική προστατεύει από ένα συγκεκριμένο λάθος: να μπει όλο το ποσό τη χειρότερη μέρα. Δεν προστατεύει από την πώληση σε πανικό, από την εγκατάλειψη του σχεδίου όταν η θέση είναι σε ζημιά για μήνες, ούτε από την επιλογή λάθος νομίσματος.
Για το γιατί οι επενδυτές εγκαταλείπουν τα σχέδια σταδιακής αγοράς, δεν βρήκαμε έρευνα που να πληροί τα κριτήριά μας. Το ερώτημα μένει ανοιχτό.
Όταν τα πράγματα πήγαν στραβά
Οι παρακάτω περιπτώσεις δεν είναι αποτυχίες της στρατηγικής καθαυτής. Είναι αποτυχίες του χώρου όπου έμεναν τα χρήματα και τα νομίσματα αυτών που αγόραζαν σταδιακά. Ακολουθούν χρονολογικά.
Celsius, Ιούνιος 2022
Στις 12 Ιουνίου 2022 η πλατφόρμα δανεισμού Celsius ανακοίνωσε ότι σταματά όλες τις αναλήψεις, τις ανταλλαγές και τις μεταφορές μεταξύ λογαριασμών λόγω «ακραίων συνθηκών της αγοράς» [25][26].
Σύμφωνα με την εταιρεία, ο στόχος ήταν να βρεθεί σε καλύτερη θέση ώστε να τιμήσει «με τον καιρό» τις υποχρεώσεις της για αναλήψεις [26]. Σύμφωνα με τους Financial Times, όπως τους μεταφέρει το The Block, η Celsius είχε τον Μάιο περίπου 12 δισεκατομμύρια δολάρια σε περιουσιακά στοιχεία πελατών και 1,7 εκατομμύρια χρήστες [25].
Οι πηγές που χρησιμοποιήσαμε δεν καλύπτουν την τρέχουσα κατάσταση της διαδικασίας αποζημίωσης των πελατών. Γι' αυτό δεν τη γνωρίζουμε και δεν την περιγράφουμε.
Voyager Digital, Ιούλιος 2022
Την 1η Ιουλίου 2022, στις 2 μ.μ. ώρα ανατολικών ΗΠΑ, η Voyager Digital ανέστειλε τις συναλλαγές, τις καταθέσεις, τις αναλήψεις και το πρόγραμμα επιβράβευσης [27]. Λίγες μέρες νωρίτερα είχε στείλει ειδοποίηση αθέτησης στο επενδυτικό ταμείο Three Arrows Capital, για δάνειο 650 εκατομμυρίων δολαρίων σε BTC και USDC [27].
Στις 5 Ιουλίου 2022 κατέθεσε αίτηση πτώχευσης κατά το Chapter 11 του αμερικανικού πτωχευτικού κώδικα [28].
Ένας πελάτης είπε στο Axios ότι «δεν πίστευε πως κινδύνευαν οι επαναλαμβανόμενες αγορές ETH». Πρόσθεσε ότι δύο καταθέσεις του εκτελέστηκαν ενώ οι αναλήψεις είχαν ήδη σταματήσει [29].
Σύμφωνα με έκθεση που επικαλείται τις αναφορές του διαχειριστή του σχεδίου εκκαθάρισης στο δικαστήριο (επαλήθευση της 13ης Αυγούστου 2026), όσοι πιστωτές έλαβαν και τις δύο διανομές έχουν ανακτήσει 70% των αναγνωρισμένων απαιτήσεών τους. Το ποσοστό αφορά την απαίτηση αποτιμημένη σε δολάρια με βάση την ημερομηνία της αίτησης πτώχευσης, 5 Ιουλίου 2022, και όχι την ποσότητα των νομισμάτων που κρατούσε ο πελάτης [28]. Η αναφορά της 27ης Φεβρουαρίου 2026 προέβλεπε νέα διανομή μέσα στο 2026, χωρίς ποσοστό ή ημερομηνία [28]. Για τρίτη διανομή δεν έχει αναφερθεί αποτέλεσμα.
FTX, Νοέμβριος 2022
Το ανταλλακτήριο FTX κατέρρευσε και κατέθεσε αίτηση πτώχευσης τον Νοέμβριο του 2022 [30]. Οι διανομές προς τους πιστωτές γίνονται σε γύρους μέσω του FTX Recovery Trust:
| Γύρος | Ημερομηνία | Ποσό και ποσοστά ανάκτησης (σωρευτικά) | Πηγή |
|---|---|---|---|
| Τρίτος | Σεπτέμβριος 2025 | Περίπου 1,6 δισεκατομμύρια δολάρια. Πελάτες του διεθνούς ανταλλακτηρίου 78%, πελάτες ΗΠΑ 95%. | Blockworks [31] |
| Τέταρτος | 31 Μαρτίου 2026 | Περίπου 2,2 δισεκατομμύρια δολάρια. Αρκετές κατηγορίες πελατών φτάνουν το 100%. | TheStreet [30] |
Σύμφωνα με το TheStreet, όλες οι πληρωμές γίνονται σε δολάρια ΗΠΑ [30]. Τα ποσοστά αφορούν την αξία των απαιτήσεων όπως αναγνωρίζεται στη διαδικασία. Οι πηγές που χρησιμοποιήσαμε δεν διευκρινίζουν την ημερομηνία τιμής αυτής της αξίας, οπότε δεν βγάζουμε συμπέρασμα για το πόσα νομίσματα αντιστοιχούν σε αυτά τα ποσοστά.
Τον Μάιο του 2026 ανακοινώθηκε ότι ο επόμενος γύρος θα ξεκινούσε στις 31 Ιουλίου 2026 [32]. Η διαδικασία συνεχίζεται, και για επόμενες διανομές δεν έχει αναφερθεί αποτέλεσμα.
Συνηθισμένες παρανοήσεις
«Χαμηλότερο μέσο κόστος σημαίνει καλύτερο αποτέλεσμα». Το μέσο κόστος με σταθερό ποσό είναι πάντα το πολύ ίσο με τον μέσο όρο των τιμών, για καθαρά μαθηματικούς λόγους [15]. Αυτό δεν λέει τίποτα για το αν θα βγει κέρδος. Στο παράδειγμα του 2022 το μέσο κόστος έπεσε στα 26.676,86 δολάρια και η θέση έκλεισε τη χρονιά με ζημιά 38,1%. Στις περιόδους που ξεκινούν από πυθμένα, η εφάπαξ επένδυση αγόρασε σε μία τιμή, χαμηλότερη από το μέσο κόστος του DCA, και βγήκε πολύ μπροστά (δικός μας υπολογισμός).
«Το DCA προστατεύει από τις ζημιές». Όχι. Η Vanguard το γράφει ρητά στη μελέτη της [3], και η Schwab επίσης [4]. Από την κορυφή του 2021 έως το τέλος του 2022, το DCA έχασε 42,0%. Από την κορυφή του 2025 έως τις 23 Μαΐου 2026, έχασε 9,5% (δικός μας υπολογισμός).
«Το DCA αποδίδει περισσότερο από την εφάπαξ επένδυση». Στις μελέτες για τις μετοχές, η εφάπαξ επένδυση βγήκε μπροστά περίπου στα δύο τρίτα των περιόδων [3]. Στο bitcoin, στο 66,8% των ημερών έναρξης με ορίζοντα 12 μηνών (δικός μας υπολογισμός).
«Το DCA από τον μισθό και η σταδιακή τοποθέτηση ενός ποσού είναι το ίδιο πράγμα». Δεν είναι. Η Vanguard επισημαίνει τη σύγχυση: η έρευνά της αφορά ποσά που υπάρχουν ήδη. Για τις αγορές από το τρέχον εισόδημα, το DCA είναι στην ουσία η μόνη εναλλακτική στη συσσώρευση μετρητών για μελλοντικό συγχρονισμό με την αγορά [3][8].
«Το DCA είναι ολοκληρωμένο σχέδιο». Η στρατηγική ορίζει μόνο ποσό και συχνότητα [8]. Δεν ορίζει νόμισμα, διάρκεια ή έξοδο.
«Οι μικρές αγορές σε μια εφαρμογή είναι ασφαλείς επειδή είναι μικρές». Το μέγεθος της αγοράς δεν αλλάζει τον κίνδυνο της πλατφόρμας. Στην περίπτωση της Voyager, ένας πελάτης που έκανε επαναλαμβανόμενες αγορές είπε ότι δύο καταθέσεις του εκτελέστηκαν αφού είχαν παγώσει οι αναλήψεις [29].
«Τα παραδείγματα των πλατφορμών δείχνουν το πλεονέκτημα του DCA». Το παράδειγμα της Schwab δείχνει μια τιμή που πέφτει από 5 σε 2 δολάρια και επιστρέφει στα 5. Με DCA, ο επενδυτής καταλήγει με 135 μετοχές έναντι 100 με εφάπαξ αγορά [4]. Το αποτέλεσμα οφείλεται στη διαδρομή της τιμής που επιλέχθηκε για το παράδειγμα. Αν η τιμή ανέβαινε συνεχώς, θα συνέβαινε το αντίθετο.
Τα ανοιχτά ερωτήματα
Η άποψη ότι το DCA είναι απλώς χειρότερη πολιτική. Ο Constantinides το 1979 [9] και οι Knight και Mandell το 1992/93 [10] υποστηρίζουν ότι το DCA υστερεί έναντι άλλων πολιτικών και ότι δεν προσφέρει πραγματικό όφελος. Το επιχείρημα στην πιο ισχυρή του μορφή: όποιος θέλει λιγότερο κίνδυνο μπορεί να επενδύσει αμέσως ένα μικρότερο ποσοστό, αντί να κρατά προσωρινά περισσότερα μετρητά από όσα θα ήθελε.
Η άποψη ότι είναι λογικός συμβιβασμός. Οι Cho και Kuvvet [19] και οι Smith και Artigue [6] απαντούν ότι η στρατηγική κατανέμει τον κίνδυνο στον χρόνο. Ανάλογα με τον βαθμό αποστροφής στον κίνδυνο, μπορεί να είναι βέλτιστη. Το ερώτημα μένει ανοιχτό, επειδή η απάντηση εξαρτάται από το πώς ορίζει κανείς τον κίνδυνο.
Το αν η υπεράσπιση μεταφέρεται από τις μετοχές στα κρυπτονομίσματα. Οι Brennan, Li και Torous στηρίζουν το DCA για μεμονωμένες μετοχές, σε συνδυασμό με την επιστροφή των τιμών προς τον μέσο όρο τους [6][21]. Δεν βρήκαμε ομότιμα αξιολογημένη μελέτη που να ελέγχει αν ο ίδιος μηχανισμός ισχύει στα κρυπτονομίσματα.
Το πραγματικό βάρος της ίδιας της στρατηγικής. Η εκτίμησή μας στα CRYPTONEA 24 είναι ότι, στις προσομοιώσεις, η επιλογή νομίσματος και η ημερομηνία έναρξης μετρούν πολύ περισσότερο από τη μέθοδο εισόδου. Το bitcoin είναι ένα νόμισμα που επιβίωσε. Μια ανάλυση σε νομίσματα που έχασαν σχεδόν όλη την αξία τους θα έδειχνε ότι το DCA απλώς κατανέμει μια ζημιά στον χρόνο.
Οι κίνδυνοι για τον αναγνώστη
Το νόμισμα. Ο σημαντικότερος κίνδυνος δεν είναι η μέθοδος αλλά το περιουσιακό στοιχείο. Αν η αξία του χαθεί, η σταδιακή αγορά δεν το αλλάζει.
Η πλατφόρμα. Οι αυτόματες αγορές συνήθως αφήνουν τα νομίσματα και τα μετρητά σε μια πλατφόρμα. Όπως έδειξαν η Celsius και η Voyager, ένα πάγωμα αναλήψεων μπορεί να κλειδώσει και τα δύο για χρόνια [25][27].
Το κόστος. Με συχνές μικρές αγορές, οι χρεώσεις και τα spread μπορεί να είναι υψηλά, και δεν είναι πάντα ορατά πριν από την εκτέλεση [12][22].
Η διάρκεια. Ο επενδυτής μπορεί να μείνει σε ζημιά για πολύ καιρό. Στις προσομοιώσεις μας, έως και 509 ημέρες για το DCA και 1.096 ημέρες για την εφάπαξ επένδυση (δικός μας υπολογισμός).
Η έξοδος. Η στρατηγική δεν έχει κανόνα εξόδου. Αν τα χρήματα χρειαστούν σε μια κακή στιγμή, η πώληση θα γίνει στην τιμή εκείνης της στιγμής.
Φόροι και κανόνες. Η φορολογική μεταχείριση κάθε αγοράς και πώλησης διαφέρει από χώρα σε χώρα. Οι κανόνες που αφορούν τα κρυπτονομίσματα και τις πλατφόρμες μπορεί να αλλάξουν.
Πηγές
- P: Coin Metrics, Community Data: btc.csv (PriceUSD), github.com/coinmetrics/data, Μάιος 2026
- P: Coin Metrics, Price (PriceUSD), docs.coinmetrics.io/network-data/network-data-overview/market/price, Οκτώβριος 2026
- P: Shtekhman, Tasopoulos, Wimmer (Vanguard), Dollar-cost averaging just means taking risk later, static.twentyoverten.com (αντίγραφο), Ιούλιος 2012 (πηγή της πλατφόρμας)
- P: Charles Schwab, What Is Dollar-Cost Averaging?, schwab.com/learn, Μάρτιος 2026 (πηγή της πλατφόρμας)
- P: The Black Mountain News, How Americans Invest on a Budget, newspapers.digitalnc.org, Φεβρουάριος 1960 (πηγή της πλατφόρμας)
- P: Smith, Artigue, Another Look at Dollar Cost Averaging, The Journal of Investing 27(2), scholarship.claremont.edu/pomona_fac_econ/19, 2018
- S: Statman, Dollar Cost Averaging: A Behavioral View, wealthfront.com/blog, Ιούνιος 2015 (πηγή της πλατφόρμας)
- S: Wikipedia, Dollar-cost averaging, en.wikipedia.org, Οκτώβριος 2026
- P: Constantinides, A Note on the Suboptimality of Dollar-Cost Averaging as an Investment Policy, Journal of Financial and Quantitative Analysis 14(2), cambridge.org, Ιούνιος 1979
- P: Knight, Mandell, Nobody Gains from Dollar Cost Averaging: Analytical, Numerical and Empirical Results, Financial Services Review 2(1), ojs01.galib.uga.edu/fsr, 1992/93
- P: Edleson, Value Averaging (Wiley Investment Classics), download.e-bookshelf.de, Οκτώβριος 2006
- P: Kraken, Recurring Orders on the Kraken App, support.kraken.com, Ιούλιος 2026 (πηγή της πλατφόρμας)
- P: Funston (New York Stock Exchange), Management Looks at Corporate Ownership, sechistorical.org, Μάιος 1954 (πηγή της πλατφόρμας)
- S: Traflet, A Nation of Small Shareholders, press.jhu.edu, 2013
- P: Calvet, Herranz-Celotti, Valimamode, SmartDCA superiority, arxiv.org/abs/2308.05200, Αύγουστος 2023
- P: CoinJar, Recurring Buy (CoinJar Support UK), support.coinjar.com/hc/en-gb, Φεβρουάριος 2026 (πηγή της πλατφόρμας)
- P: River, What are supercharged recurring buys?, support.river.com/hc/en-us, Μάιος 2026 (πηγή της πλατφόρμας)
- P: eToro, Automate your goals with Recurring investments, etoro.com/investing/recurring, Οκτώβριος 2026 (πηγή της πλατφόρμας)
- P: Cho, Kuvvet, Dollar-Cost Averaging: The Trade-Off Between Risk and Return, Journal of Financial Planning 28(10), financialplanningassociation.org, Οκτώβριος 2015
- P: Leggio, Lien, Does Loss Aversion Explain Dollar-Cost Averaging?, Financial Services Review 10, openjournals.libs.uga.edu/fsr, 2001
- P: Brennan, Li, Torous, Dollar Cost Averaging, UCLA eScholarship, escholarship.org/uc/item/53p0r65q, 2005
- P: Coinbase, Coinbase pricing and fees disclosures: crypto, help.coinbase.com, Οκτώβριος 2026 (πηγή της πλατφόρμας)
- P: River, What are River's fees?, support.river.com/hc/en-us, Αύγουστος 2026 (πηγή της πλατφόρμας)
- P: CoinEx, Auto-Invest Plan: Basic Concepts, coinex.com/en/help, Οκτώβριος 2026 (πηγή της πλατφόρμας)
- S: The Block, Crypto lending firm Celsius pauses withdrawals and transfers, citing market conditions, theblock.co, Ιούνιος 2022
- S: Blockworks, Celsius Lending Platform Suspends Withdrawals and Transfers, blockworks.com, Ιούνιος 2022
- S: The Block, Voyager Digital suspends withdrawals, deposits and trading, theblock.co, Ιούλιος 2022
- S: Boxmining, Voyager Digital Bankruptcy Update 2026: Recovery Status, boxmining.com, Αύγουστος 2026
- S: Axios, Voyager Digital customers feeling the pain, axios.com, Ιούλιος 2022
- S: TheStreet (Yahoo Finance), Bankrupt crypto exchange to repay $2.2B on March 31, finance.yahoo.com, Μάρτιος 2026
- S: Blockworks, FTX Recovery Trust to distribute ~$1.6B in September payout, blockworks.com, Σεπτέμβριος 2025
- S: Crypto Briefing (cryptonews.net), FTX recovery trust targets July 31 for next round of creditor payments, cryptonews.net, Μάιος 2026
Το άρθρο είναι εκπαιδευτικό και παρέχει γενική πληροφόρηση. Δεν αποτελεί επενδυτική ή χρηματοοικονομική συμβουλή και δεν λαμβάνει υπόψη την προσωπική σας κατάσταση. Τα παραδείγματα και οι προσομοιώσεις αφορούν το παρελθόν και δεν προβλέπουν μελλοντικές αποδόσεις. Οι επενδύσεις σε κρυπτονομίσματα μπορεί να οδηγήσουν σε απώλεια του συνόλου του κεφαλαίου. Τα δεδομένα αλλάζουν γρήγορα, γι' αυτό επαληθεύστε τα πριν προχωρήσετε σε οποιαδήποτε ενέργεια.